「人生100年時代だから、老後に備えて資産運用を」。この一文を、たいていの人はどこかで耳にしています。長く生きるのだから備えは早いほうがいいです。
そう言われれば反論しにくいものです。だが本書は、この耳ざわりのよい言葉こそ最初に疑えと切り出します。長寿を持ち出して不安を刺激し、そこに商品を差し込む――金融業界の常套句として使われてきたのがこの言葉の実態だ、というのが議論の出発点になります。
書き手は経済評論家の山崎元さんです。癌と闘いながら書き上げた、事実上の絶筆です。老後のお金、働き方、経済格差、日本経済の停滞、そして国際情勢まで、一見バラバラのテーマが一冊に詰め込まれているのに散らからないのは、すべてを貫く一本の軸があるからです。
その軸が「自分会社」という発想です。自分自身を一つの会社と見立て、社長として、同時にただ一人の社員として、感情ではなく論理で経営していきます。
この記事では、その骨子を順に追いかけたいと思います。
「人生100年時代」は、誰の得になる言葉か
「人生100年時代」は、金融業界が老後不安と並べて運用商品を売るために使ってきた言葉です。
議論の土台は人生設計の作り直しにあります。「学んで、働いて、引退して老後」という三つのステージを一度きり通過する生き方は、寿命が延びた時代には設計として無理が出る、と著者は見ます。
定年が近づいてから老後を考え始めるのでは、もう手が打てないというわけです。この文脈で本書がたびたび参照するのが『LIFE SHIFT』で、問題提起は高く評価しつつ、その処方箋がそのまま今の日本に当てはまるわけではない、という距離の取り方をしています。
そこから批判は金融業界へ向かいます。老後不安と並んで運用商品を売るための二大キーワードとして利用されてきた、と著者は言います。
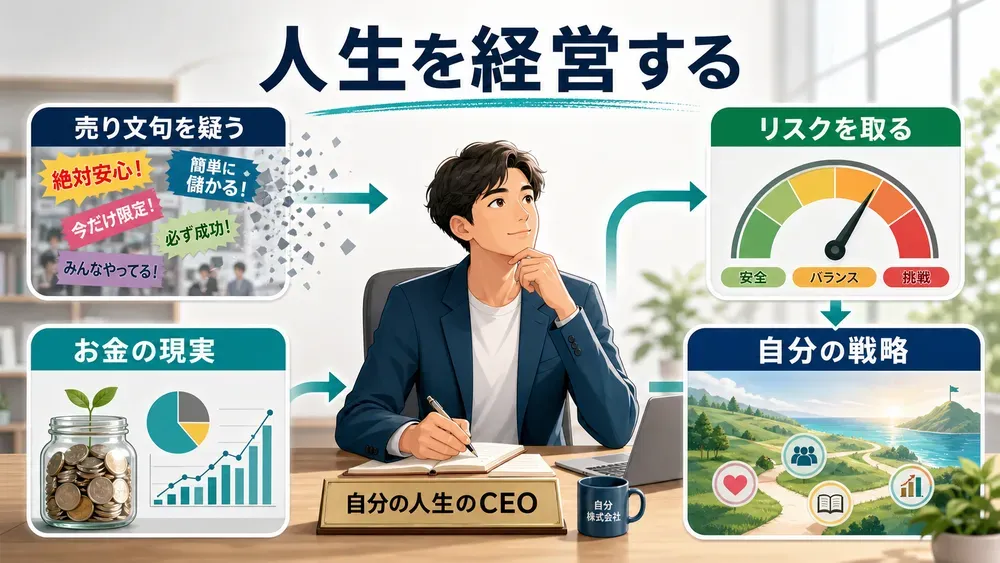
だから、この言葉を掲げた広告やセールスは基本的に疑ってかかったほうがいいです。名指しで槍玉に挙げられるのは、外貨建て生命保険、毎月あるいは奇数月に分配する投資信託、そしてラップ運用で、すでに持っているならほとんどの場合すぐに解約を検討せよとまで踏み込みます。ここまで具体的に商品名を出す経済書は珍しく、遠慮のなさが本書の持ち味になっています。
象徴的な題材が2000万円問題です。2019年、金融庁の有識者会議が「平均的な家計では年金だけで老後資金が約2000万円足りない」と示し、大騒ぎになりました。
著者はこれを、資産運用ビジネスにとって特大の宣伝機会として機能した出来事だと捉えます。ただし本当の問題は金額そのものではなく、家庭ごとに事情の異なるものを「平均」でひとくくりにした点にあります。
伝えるべきだったのは平均値ではなく、各自が自分の収支から必要額を弾き出す計算のやり方だった、と。平均は多くの人を不安にさせるだけで、個人の判断にはほとんど使えない――この指摘は、統計に振り回されがちな私たちへの実用的な戒めとして読めます。
コロナが数年早めた、後戻りしない働き方
新型コロナの流行は、働き方改革の時計を数年分早送りしました。
著者はそう分析します。テレワークが半ば強制的に実現し、「仕事は家でもできる」「通勤は無駄が多い」という感覚が一気に広がりました。そしてこの変化には、もう元には戻らない部分があります。
在宅勤務が定着すると、評価の重心は目に見えやすい個人の成果へと移ります。すると、オフィスで調整役に徹していた中間管理職の一部について、その役割が本当は要らなかったことが可視化される、という鋭い観察が入ります。
副業についても、業種ごとの明暗が分かれ、会社が以前ほど稼げなくなったことで、渋々ながら解禁に踏み切る企業が増えました。長らく副業を嫌ってきた日本企業の姿勢が動いたのは小さくない変化で、多くの会社員にとって副業を持つことはむしろ得になる場合が多い、と著者は見ます。
人づきあいの重心も、接触を良しとする空気から非接触を良しとする方向へ動き、結婚相手探しでマッチングアプリを使う人が目立って増えたことも、その延長として拾われています。
もっとも、ここは読む側に留保もほしいところです。テレワークの是非や中間管理職の要不要は業種や職種で振れ幅が大きく、「後戻りしない」と言い切れるかは職場によるでしょう。本書の主張は方向性としては説得力がありますが、自分の業界に当てはめる一手間は読者側に残されています。
労働だけに頼らない「資本家比率」という物差し
有利な業種や職種を選ぶことに加えて、資産からの収入の割合(資本家比率)を意識的に引き上げることが、これからの個人に有利な戦略です。
お金の世界も、コロナで大きく動きました。経済が急停止したあと、各国の政府と中央銀行が大規模な金融緩和と財政出動を重ね、市場に資金があふれる「カネあまり」が生じます。
これを追い風に株価は急回復し、最高値を更新していきました。問題はその副作用で、資産価格が高騰した結果、資産を持つ層と持たない勤労者との経済格差が大きく開きました。
働いて稼ぐお金の価値より、すでに持っている資産が生むお金の価値が、相対的に高まったのです。
この状況に対して著者が持ち出すのが「資本家比率」という物差しです。
労働収入だけにぶら下がらず、資産からの収入源をもう一本持ちます。
格差が広がる時代に経済的な自由度を確保するための、手触りのある指標として提示されています。
ただし勘違いしてはいけないのは、資本家比率を上げよという話が、複雑な商品や高度な投機を勧めるものではない点です。運用そのものはあくまでシンプルで合理的なものがよい、というのが著者の終始変わらない立場です。
凝った金融商品ほど手数料の分だけ不利になりやすいという冷静な認識が、本書全体の通奏低音になっています。資本家比率という言葉の新しさに目を奪われがちですが、著者が勧めているのは低コストの分散投資をこつこつ続けるだけの、拍子抜けするほど地味な方法だという点は押さえておきたいところです。
「冷たい能力主義」の国で、リスクをどう扱うか
リスクは「避ける」ためにあるのではなく、「儲けるためにある」ものです。
視点は日本経済に移ります。著者は、日本社会が技術やビジネスの潮流の変化に十分適応できず、相対的な遅れを広げてきたと診断します。アベノミクスも、金融緩和は大規模だったが財政や成長戦略は不十分で、三十年に及ぶ閉塞を抜け切れていない、と。
ここで独特なのが、菅義偉前首相の「自助、共助、公助。そして絆」というスローガンの読み解きです。著者はこれを、個人の生んだ成果は個人に帰属するという能力主義の倫理を、政府が国民に冷たく突きつけたメッセージだと解釈します。
そして日本社会の特徴として、成功と失敗への反応の非対称性を挙げます。うまく稼げば嫉妬を買い、つまずけば「自己責任」と切り捨てられます。失敗からの再起に世間も制度も温かくありません。
これを人生というゲームのルールとして、まず認識しておけというわけです。
ところが、この冷たさから逆説が導かれます。日本では失敗のリスクが実態以上に大きく見積もられがちなため、あえてリスクを取る行為の期待リターンが、かえって膨らんでいる可能性がある、と著者は言います。
だからこそ本書は、この原則を掲げています。もっとも、これは万人向けの号令というより、過度な安全志向へのカウンターとして読むのが妥当でしょう。
生活基盤の薄い人がそのまま鵜呑みにするのは危うく、あくまで自分会社の体力に応じた話として受け取りたいと思います。
国際情勢の見立ても厳しいです。日本はこの二十年ほどで欧米や中国、韓国に追い越され、「元先進国」と呼ぶべき位置まで後退しました。頼みの米国も内向きに傾き、台湾有事のような局面で米国がどこまで本気で関与するかは「分からない」と率直に書きます。
ではどうするのでしょうか。国家の「べき論」から距離を置き、ありそうな複数の未来を想定し、人的資本の柔軟性――特定の会社や職種に縛られないスキル――と、資産の流動性――必要なとき即現金化できる状態――を高く保ちます。
好き嫌いや希望的観測を意識的に排し、プランA・B・Cを用意しておきます。個人の備えは、この身軽さに集約されます。
すべてを束ねる「自分会社」という経営思想
ここまでの論点は、すべて「自分会社」という一つの発想に束ねられます。
この会社であなたは、方針を決める社長であり、同時に評価され管理される唯一の社員でもあります。骨子として挙がるのは、次の4つです。
- 人材価値
- 自分の「人材価値」をどう作り、守り、使うか
- 自由・時間・お金
- 三つをどう交換するか
- 資本家比率
- 先に見た資本家比率をどう高めるか
- 2ステップのキャリア・プランニング
- たとえば四十五歳あたりで気分よく人生を折り返すための計画
この本の背後には、著者の切実な問題意識があります。お金の心配をしすぎるあまり、金融関係者や自称専門家の勧めるままに運用して損をする人があまりに多い、という現実です。
だから運用はシンプルで合理的であるべきで、極端な倹約で早期リタイアを目指すFIREのブームにも疑問を投げかけます。誰にでも役立ち、人生を明るく正しくマネジメントするための本を残したかった――編者あとがきはそう伝えています。
もともとは著者が息子に宛てた手紙がエッセンスになっており、語りかけるような筆致は、そのまま読者一人ひとりへの呼びかけにも読めます。
締めくくりに引かれるのはゲーテの言葉、「人間の最大の罪は不機嫌である」。日本経済の停滞も国際情勢の厳しさも率直に語ったうえで、著者は読者を「上機嫌な人生に向かって歩み始めましょう」と送り出します。
不安を煽る言葉に流されず、平均ではなく自分の数字で現実を把握し、自分会社の社長として針路を決めます。癌と闘いながら手渡そうとした戦略の骨子は、結局この一点に尽きます。
総花的に見えて、読後に残るのは驚くほど単純な構えなのです。