スーパーで手に取るお菓子や日用品の中身が、いつのまにか減っている。パッケージも値段もほとんど変わらないのに、量だけが年々小さくなっていく。この感覚に心当たりがある人は多いはずだ。
渡辺努さんの『物価とは何か』は、その違和感を「日本経済のゆがみ」として読み解く一冊だ。東京大学で長年物価を研究してきた著者は、値段が動かないことを歓迎すべき安定だとは捉えない。むしろ、価格がぴくりとも動かない状態を、生きた市場が止まった兆候として扱う。
物価の解説はふつう、中央銀行の金利や貨幣供給量といったマクロの数字から入る。本書はその逆で、スーパーのレジを通過するPOSデータという超ミクロの記録を積み上げるところから出発する。
地震の統計手法や物理学の考え方まで持ち込みながら、数式にはほとんど頼らず、日本の値札が動かない理由を他国との比較データで具体的に示していく。
値段が変わらないのは、家計にとって一見ありがたい話に見える。だが本書を読み進めると、その静けさの裏で企業と現場が何を差し出しているかが見えてくる。
こんな人におすすめ
以下に当てはまる人には、とくに手にとってほしい一冊だ。
- 値上げを提案しても「客が逃げる」の一言で却下され続けている人
- 「原油高だから物価が上がる」という説明を、なんとなく受け入れてしまっている人
- 商品の内容量が減っていることに気づいても、それをどう解釈すればいいかわからない人
物価を「蚊柱」にたとえる理由
著者がまず示す答えは、次の一行に凝縮されている。
物価とは、蚊柱である。
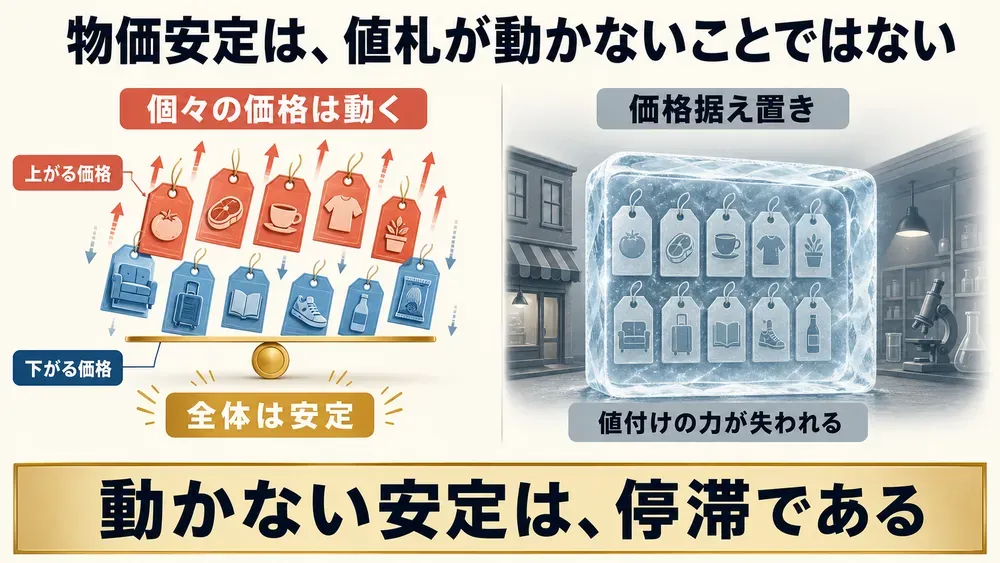
夏の水辺に立つ黒い柱は、遠目には一本の塊に見える。近づくと、無数の羽虫がそれぞれ勝手な方向に飛び回っているだけだとわかる。世の中にある何十万という商品の値段一つひとつが、この羽虫にあたる。
健全な市場では、売れ行きの良い商品は値上がりし、人気を落とした商品は値下がりする。個々の動きが激しいまま、群れ全体の位置は変わらない。これが本来の「物価の安定」だ。
ところがいまの日本で起きているのは、一匹一匹がそもそも飛ぶのをやめてしまい、群れごと静止しているという別種の停止だ。著者はこれを、動く蚊柱ではなく死んだ蚊の集まりと呼ぶ。
この見立ては、経済学者の岩井克人さんが別の議論で使った表現を、著者が物価の説明に据え直したものだという。個々の動きの集積が全体の姿をつくるという発想は、物理学でいう「部分の総和以上のものが全体に現れる」という考え方とも重なる。
なお、価格がすぐには動かない性質そのものは、経済学では古くから知られてきた現象でもある。値札を書き換えるという小さな事務コストが値上げをためらわせ、それが雇用の増減にまで波及するという「メニューコスト」の議論は、本書の外でも語られてきた話だ。
「原油高だから物価が上がる」を疑う
ニュースでよく聞く物価の説明を、本書は早い段階で崩しにかかる。
ポテトチップスの月ごとの値動きは、年によってマイナス20%近くからプラス15%まで大きく振れる。ところが長期でならすと、平均はほぼゼロに収まる。個別商品の値動きは一過性で、上がる品目と下がる品目が互いに打ち消し合うからだ。
ここから本書は、個別の値上げを単純に足し合わせれば全体の物価がわかる、という発想そのものを退ける。ある経済学者はこの発想を皮肉って「会計理論」と名づけたという。
世の中に出回る貨幣の量が変わらないまま原油が値上がりすれば、家計は他の支出を切り詰めざるをえない。買い控えられた商品はむしろ値下がりし、上がった分と下がった分が相殺されて蚊柱全体の位置は動かない、というのがフリードマン流の説明だ。
原材料費の上昇分をそのまま価格に乗せる発想も、突き詰めれば同じ単純化に陥っている。
では何が全体を動かすのか。本書が挙げるのは、人々の予想だ。「来年は物価が20%上がる」という見方が社会に広がると、労働者は20%の賃上げを求め、企業は値札を20%分書き換える。
結果として、本当に20%のインフレが起きる。原因より予想が先に立つ、という順番が肝だ。この予想を縛っているのが、社会で共有された相場観、本書のいう「ノルム」である。
予想が一律に動くなら、インフレ率そのものが高くても社会は壊れない。本書が紹介する1990年代前半のスーダンでは、年率165%という高インフレのもとでも、店主たちは仕入れ値や賃金を見ながら足並みをそろえて値上げを続け、購買力は大きく損なわれなかったという。
物価上昇そのものより、賃金や周囲の価格から取り残される一部だけが動くという「不揃いさ」のほうが、暮らしを壊す本当の要因だと本書は見ている。
値上げが「一発退場」になる仕組み
では、なぜ日本の企業はその値札を書き換えたがらないのか。本書が挙げる理由は、恐怖に近い。
寡占的な市場では、需要のカーブが現在の価格を境にくの字に折れ曲がっている。値下げをしてもライバルがすぐ追随するため、客はさほど増えない。ところが値上げに動くと、他社が据え置いたままなので客は一気に離れていく。
上げるときと下げるときで、失うものの大きさが違う。だから経営者は、利益が目減りしても値段を動かさないほうを選びがちになる。
この理屈を裏づけるように、日本の価格改定率の分布はいびつな形をしている。欧米では品目別の価格変化率のピークが前年比プラス2〜3%あたりに立つのに対し、日本はプラスマイナス0.25%というほぼゼロの範囲に、全品目の約半数が集まっている。
サービス価格の改定頻度で見ても、日本は月あたり4%程度、米国は15%程度と差が大きい。シャンプーにいたっては、発売から市場を去るまで一度も値段を変えない銘柄が4割を超えるという。
この構図を、現実の数字で裏づけてしまったのが鳥貴族だ。2017年、均一価格を280円から298円に引き上げた。28年ぶりの値上げで、当初は市場からも好意的に受け止められている。
ところが競合チェーンが追随しなかった結果、客単価は伸びたものの客数は落ち込み、翌年には最大で15%ほど客足が減る事態になった。18円の値上げが、客足を15%動かす。この一件が、日本中の値付け担当者に染みついている恐怖の正体だ。
ただし、これは値上げが常に失敗するという意味ではない。同じ業界のほとんどが同時に値上げに動けば、客が逃げる先そのものがなくなる。鳥貴族が単独で動いたことが、この事例では裏目に出たと見るほうが正確だろう。
見えない値上げという抜け道
表向きの値段を上げられない企業が頼るのが、内容量を減らす手だ。マーガリンが450グラムから400グラム、さらに360グラムへと縮んでいった例は、その典型として本書が繰り返し取り上げる。
興味深いのは、これが消費者を欺けていない点だ。データを分析すると、内容量の変化にまったく気づかない人は1割ほどにとどまる。残り9割は変化に気づいているが、その分を計算に入れて買い物量をきちんと調整できる人はごく一部で、多くはむしろ買いすぎて後悔しているという。
企業がそれでもこの手を選ぶのは、消費者を騙すためというより、そのまま値上げをすれば例の「一発退場」が待っているからだ。現場では、味や満足度を落とさずに量だけ減らすという地味な開発に、技術者の時間が費やされている。
もう一つの抜け道が、新商品として売り出すタイミングで価格を元の水準に戻す手法だ。既存品の値札をそのまま書き換えると強い反発を招くが、パッケージや成分を一新した「新商品」として出せば、以前の値段と比べにくくなり、抵抗が和らぐ。
消費者は価格の変化そのものより、それを不公正だと感じるかどうかで反応が変わるという研究も本書は紹介している。この仕組みが、国内の食品や日用品の商品棚を毎年3割近く入れ替える新陳代謝の速さにもつながっており、海外の研究者が日本のコンビニに並ぶ菓子の種類の多さに驚いた、というエピソードも紹介されている。
本書はこのほか、貨幣の供給量や財政への信認から物価を説明する議論にも紙幅を割いている。ただ、日々の値決めに直結するのは、ここまで見てきたミクロの慣行のほうだろう。
値上げできない経営が、静かに失うもの
値付けの自由、本書の言う「プライシングパワー」を失った企業がたどる先を、本書は容赦なく描く。研究開発や設備投資を価格に転嫁できないため、投資を諦めてコスト削減に向かう。著者はこれを「後ろ向きの経営」と呼ぶ。
一社だけの判断なら、これは合理的な選択に見える。ただし、業界の企業がそろって同じ選択をとれば、互いにコストを押しつけ合うだけで、市場全体の需要はむしろ縮んでいく。
値札が動かないことの心地よさは、誰かがどこかで前向きな投資をあきらめた結果として成り立っている。本書を読んだあとにレジで合計金額を見ると、その数字の裏にある企業の判断が、以前より具体的に想像できるようになる。値段ではなくパッケージ裏の内容量を確かめる、「リニューアル新発売」の表示を見たら値戻しを疑ってみる。そんな小さな習慣だけでも、値札の裏側への感度は変わってくる。
本書はこうした統計を大量に積み上げる一方で、個々の企業がいつ値上げに踏み切るべきかという実務のさじ加減までは踏み込まない。自分の業界の需要曲線がどれくらい折れ曲がっているかを見極める作業は、結局のところ読み手の手元に残る。
なお、本書が明らかにするのは物価という集計量の仕組みであって、どの銘柄をいつ売買すべきかという話ではない。値上げの実務判断も、資産をどう配分するかの判断も、本書一冊では完結しない。それでも、値札の裏側で何が起きているかを知っておくことは、値上げに直面したときの心構えを変える。
