NVIDIAの株価が話題になるたび、「自分も気づいてはいた」と思う人は多いはずです。それでも買わなかった理由は、たいてい似ています。もう遅い気がしました。株価が高すぎる気がしました。どの会社が勝つのか確信が持てませんでした。
『メタトレンド投資』は、この3つの言い訳を順番に崩していく本です。著者の中島聡さんは、シリコンバレーで長年エンジニアとして働き、自ら興した車載ソフトウェア企業を数百億円規模で売却した経歴を持ちます。
技術の中枢に身を置きながら20年以上株を買い続けてきた、現場感覚に基づく投資論です。似たようなタイトルの本は数あれど、実際に技術の勃興を内側から見てきた人間の目線というのは、意外なほど少ないです。
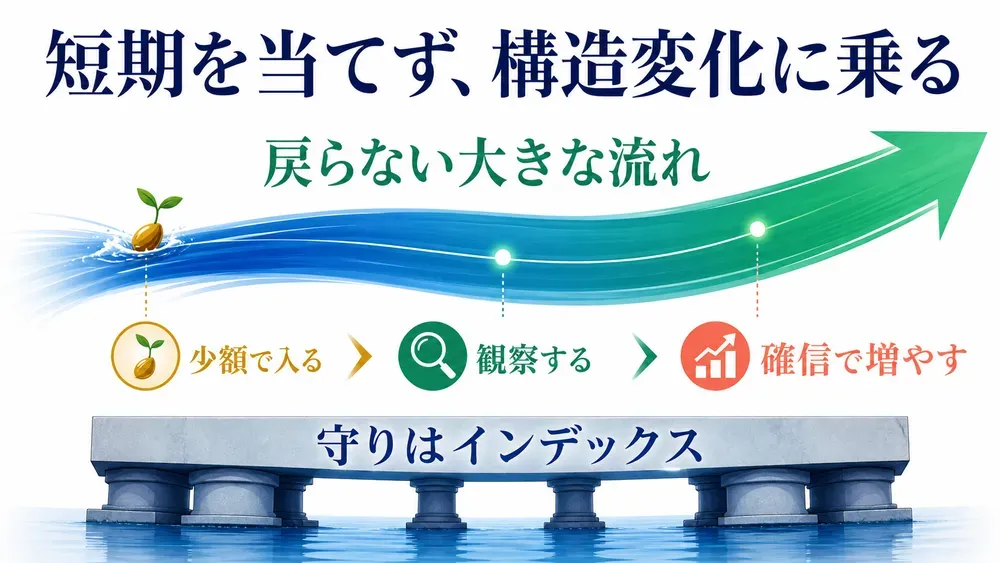
短期予測をあきらめ、「メタトレンド」を見る
短期の株価は誰にも読めないので、10年20年スパンの巨大な流れである「メタトレンド」を見ます。
本書の出発点は、意外にも「降参」です。短期的な株価の動きを正確に読み続けることに、そこまでの意味はありません。プロが束になって挑んでも当たらないのだから、とまず言い切ってしまいます。
株価を動かすのは未来に無数に存在する不確定要素であり、過去のチャートをどれだけ分析しても来年生まれる技術も明日の地政学リスクも織り込めません。
金利や為替、景気サイクルといった数年単位の波も、10年20年の判断には効かないノイズとして扱われます。この割り切りが本書の全体を支える土台になっています。
かわりに見るべきものとして提示されるのが「メタトレンド」です。
ガラケーが広まっていた時代へ、スマートフォン普及後の世界が戻らないのと同じで、一度動き出したら逆走しない変化のことです。財務諸表は「今わかっている数字」しか映さないため、長年赤字が続いたTeslaやAmazonのような企業の未来までは読み取れません。
数字に表れない未来を先取りする物差しとして、著者はこれをチャート分析でも財務分析でもない、もうひとつの選択肢として据えています。
本命を外しても、乗り遅れても勝てる
業界全体の底上げに賭けるか、あえて遅れて参入すれば、本命を外しても乗り遅れても勝てます。
方向がわかっても、どの企業が10年後に勝ち残るかを当てるのは至難の業です。著者自身、個別銘柄を精密に見極めるのは難しいと率直に認めています。この弱さを補う考え方が、本書の後半でずっと効いてきます。
答えは大きく2つあります。ひとつは、業界全体の底上げに賭けること。 EVの潮流を掴んでさえいれば、本命視されていたTeslaでなく中国のBYDを選んでいても、5年で資産を6倍以上に増やせた実例が挙げられています。
NVIDIAを見送ってAMDを持っていた人も、約5倍という数字を手にしています。もうひとつは、あえて遅れて参入すること。 生成AIが世間の話題をさらった段階でNVIDIA株を買い始めても、その後の株価はさらに大きく伸びました。
10年20年続く潮流であれば、半年や1年の出遅れは誤差にすぎず、本物だと確かめてから乗るほうがかえって危ない銘柄をつかまずに済む、と著者は書いています。
実行段階の原則も拍子抜けするほどシンプルです。最初から大金を投じず、消えてもかまわないと思える範囲の金額で候補企業を10社から20社ほど観察対象に加えます。
ただ眺めるのではなく実際に少額でも買うのは、身銭を切った瞬間からその企業のニュースを見る目つきが変わるからだといいます。追いかけて手応えがあった企業だけを本命側に残し、期待外れだったものは静かにリストから外していきます。
いま本命と呼べる企業が7社にまで絞られているのも、最初から見抜けたわけではなく、この選別を積み重ねてきた結果にすぎません。狙うのは、すでに上場していながらまだ大きな伸びしろが残る、赤字覚悟の野心的な企業だといいます。
技術が育ちきっていない分野については、今すぐ飛びつく必要はないとも釘を刺します。ウオッチリストに置いたまま、次の動きが見えるまで待てばいいという、急かさない姿勢が本書には一貫しています。
ガチホを支えるのは、意志ではなく仕組み
長く持ち続けられるかは意志ではなく、企業への愛着と「推せなくなったら売る」というルールで決まります。
買った後どれだけ持ち続けられるかで、結果の多くが決まります。ここで軸になるのが「推し投資」という考え方です。
著者自身、この姿勢を持てずに大きく後悔した経験があります。かつてインターネット関連株が暴落した局面で、悲観的な空気に流されて保有株のすべてを感情的に手放してしまったといいます。
そこにはAmazon株も含まれていて、売らずに持ち続けていれば損失を補って余りある利益になっていたはずだと振り返ります。数年後のリーマンショックでは反対に、大きな含み損を抱えながら一株も売らずに耐え、株価が回復するまで持ちこたえてほぼ無傷で切り抜けました。
この体験の差が、のちの投資哲学の芯になっています。
支えになる考え方はいくつかあります。
- 含み損は売って確定させない限り損失にはならないという割り切り
- 暴落した日は画面に張り付かず、あえて外へ出て気分を切り替えるという実務的な工夫
- 平常時に資産の一部を安全資産へ逃がしておき、暴落時にはそれを売って本命株を安く買い増す、分散投資を守りではなく攻めの武器として使う発想
株価が荒れたときに効いてくるのが、推し投資の愛着だといいます。数字の安さだけで買った人は値下がりに耐えきれず売ってしまいやすいですが、惚れ込んで買った人は「ここが正念場だ」と踏ん張れます。
ただし愛着には副作用もあります。入れ込みすぎると、企業の未来に疑問符がついても手放せなくなる危うさです。 だから著者は売り時のルールをひとつだけ明言しています。
「『推せなくなった』と感じたら速やかに売却する。」
実例として、社名をMetaに変更しメタバース事業へ全力を注ぐと表明した経営判断に違和感を覚え保有株をすべて手放した話や、逆に経営方針そのものに惚れ込んで買い増しを重ねた話が並びます。
経営者が交代する局面も、戦略や企業文化が根底から変わりかねない節目として、そのつど立ち止まって見直すべきタイミングに数えられています。ガチホと即断の売却、一見矛盾するこの二つを両立させているのが、感情ではなくあらかじめ決めたルールです。
財務指標より、CEOの顔を見る
赤字続きのベンチャーは、生き延びられる年数と、CEOが掲げた未来を実現してきたかどうかで見極めます。
黒字企業ならPERと成長性で判断できますが、赤字続きのベンチャーの見極めには別の道具が要ります。本書が使うのが「キャッシュ・ランウェイ」、手元資金と年間の赤字額から逆算して、あと何年生き延びられるかを測る指標です。3年もつとわかれば、パニックにならず成長を見守れます。
そのうえで著者が重視するのが、CEOの持つ「現実歪曲能力」です。一笑に付されるような壮大な目標でも、周囲に本気で実現しうると思わせてしまう力のことで、実現不可能と言われた販売目標を公言し、それを本当に達成してきた経営者の例が引かれます。
ただしこの能力にはカリスマと詐欺師が紙一重という影もつきまといます。技術の実体を伴わない診断装置を大々的に語って巨額の資金を集め、のちに詐欺罪に問われた創業者の話や、事業の実態からかけ離れたビジョンで資金を引き寄せた話は、分かれ目が「掲げた未来を実際に形にできたかどうか」の一点にあることを教えてくれます。
見極め方として、過去に公言してきたことを実現してきたかどうかを辿る視点と、映像で表情や声のトーン、話の間合いを確かめる視点の両方が勧められています。
判断材料の集め方にも独自色があります。中島さんは新聞やSNSにはほとんど頼らず、英語のポッドキャストや専門メディア、論文のアブストラクトといった一次情報にあたります。
生成AIの使い方にも本書らしい実用性が出ています。要約だけで済ませるのではなく、対象の文章を丸ごと読み込ませたうえで、自分がひっかかった点や興味の中心を次々にぶつけていきます。
表面的な要約では見落とされがちな、実用化の壁のような細部を掘り起こすための工夫です。
資産全体の設計にも、同じ選別の姿勢が貫かれています。手数料の高いアクティブファンドには手を出さず、守りの部分は指数連動の積立にまるごと任せます。
攻めに使うのは残りの枠だけで、そのぶん個別株側は少数の企業に大胆に集中させます。仮想通貨は候補から外されています。配当も生まず、価格が需給だけで決まる資産は、この本の言う「未来を先取りする」判断とは別物だという理由からです。
この線引きの厳しさこそ、本書がふわっとした期待値の話で終わらない理由でもあります。
明日からできること
気になる企業を数万円ずつ、最悪ゼロになってもいい金額で買い、10社から20社のウオッチリストを作りましょう。
選ぶ目的は儲けそのものではなく、その企業を見る目の解像度を上げることにあります。
保有候補のCEO動画を字幕付きで1本観て、表情や話す間合いとあわせて、その人物が過去に掲げた目標をどれだけ現実にしてきたかを1つだけ調べてみましょう。プレゼンの熱量だけで判断すると、実体のない壮大なビジョンに足をすくわれかねません。
気になる技術のニュースを1本選び、生成AIに全文を読み込ませたうえで、実用化を阻んでいる要因は何かと質問をひとつだけ投げてみましょう。要約を眺めて理解した気になることこそが、本書がもっとも警戒している落とし穴です。
合わせて読みたい
『結局、人生はアウトプットで決まる』中島聡 同じ著者が、投資ではなく個人の発信について書いた一冊。好きな分野を持つこと自体が強みになるという発想が、アウトプットの文脈でどう働くかがわかります。
『イノベーションのジレンマ』クレイトン・クリステンセン 著者自身が本書の次に読む一冊として挙げています。実績ある企業が、勢いだけの若い挑戦者に足元をすくわれていく理屈を知ると、メタトレンドという概念の見え方が変わります。
『JUST KEEP BUYING』ニック・マジューリ 本書が「守り」として位置づける積立投資と定額購入の考え方を、データの側から裏づけてくれる一冊。
