銀行に預けておけば安全です。多くの人がそう信じています。だが本書はその前提を静かに崩します。運用に回さず日本円のまま持ち続けることは、世界に無数の投資先がある中で「あえて資産の100%を日本円に投じている」のと変わらない――著者・田中渓さんはそう指摘します。
何もしないという選択そのものが、実はもっとも大きなリスクを抱え込んでいます。
『億までの人 億からの人』は、ゴールドマン・サックスで17年間、投資部門のトップを務めた著者による一冊です。純富裕層をさらに超える「兆人」クラスの顧客と直接向き合ってきた経験から、彼らに共通するマインドと習慣を体系化しています。
個別の投資テクニックを指南する本ではありません。むしろ、お金や時間や決断との向き合い方という「土台のOS」を丸ごと入れ替えることに主眼があります。ここではその核となる考え方を、編集部なりに読み解いていきたいです。
富裕層は「普通のことを圧倒的にやる普通の人」だった
富裕層の多くは、特別な人ではなく、普通のことを圧倒的な量でやり続けている人です。
本書の出発点は、富裕層への思い込みを壊すところにあります。特別な才能や恵まれた家庭を持つ一握りの人々――そんなイメージに反して、著者が現場で接してきた富裕層は、そうではなかったといいます。
本書が想定する「億を超える人」は、年収1億円以上、または純金融資産(資産から負債を引いた額)5億円以上の層です。年収1億円は労働力人口のおよそ0.037%、2,726人に1人にすぎません。
数字だけを見れば別世界に思えます。だが著者は、その多くが一介のビジネスパーソンから出発し、挫折を重ねてたどり着いたと言い添えます。
彼らに至る道は大きく二つ。投資銀行や戦略コンサルで理論を武器にする「金融エリート系」と、起業やM&Aで現場経験を武器にする「ベンチャー経営者系」です。
本から学ぶ賢さと、現場で学ぶ賢さ。入り口はまるで違うのに、たどり着いたマインドは驚くほど似ているといいます。環境や能力の差は確かにあります。それでも、何かに挑戦することだけは、いつでも誰にでも平等に開かれています。
ここに本書の希望があります。ひとつ留保を付けるなら、この「普通の人」論はやや理想化されている面もあるでしょう。ただ、才能や運を言い訳にして動かない人ほど、この視点は効くはずです。
「日本円で持つ」も投資、だから何もしないが最大のリスクになる
日本円のまま何もしないことこそ、最大のリスクです。
富裕層マインドの根に来るのが、お金への向き合い方です。著者は、収入が給与のみという状態をはっきり「ハイリスク」と呼びます。会社が傾けば収入はゼロになり、インフレにも無防備だからです。
インフレの怖さは複利で効いてきます。物価が年2%で上がり続ければ、10年後には100円のものが約122円になります。裏返せば、手元の1,000万円は実質820万円ほどまで目減りします。
金庫に眠らせているだけで、価値が2割削られる計算です。だから富裕層は「お金にお金を稼がせる」。ここまでは投資本の定番ですが、本書が面白いのはその先です。
彼らは「お金が貯まってから投資に回そう」とは考えません。貯まるのを待つこと自体が機会損失であり、必要なら資金を調達して最初から市場でお金をつくります。
投資も借入れも借金も、失うための行為ではなく増やすための道具として扱います。お金は貯めてから動かすものではなく、マーケットの中でつくるものだという発想の転換が、本書の一つの山場になっています。
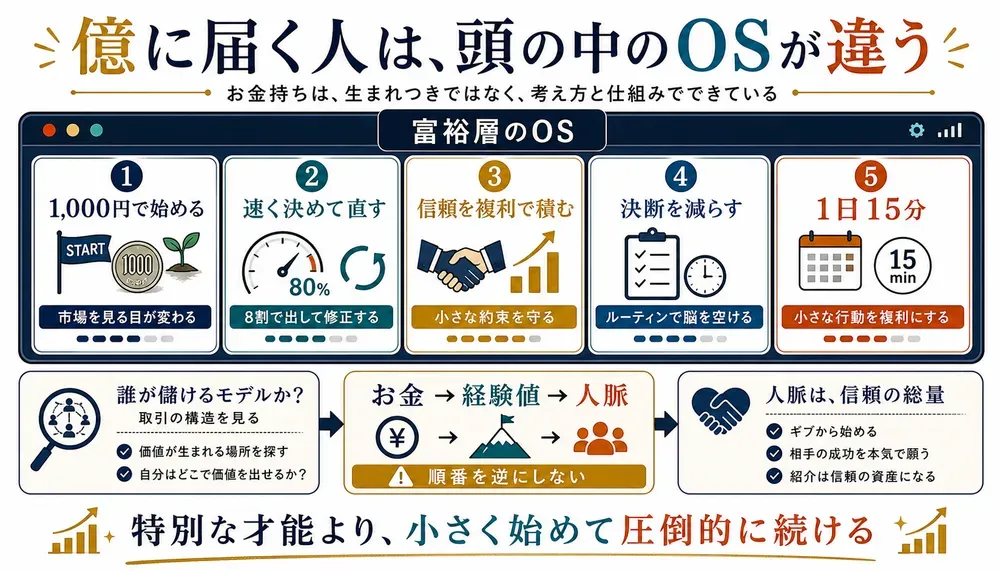
では何から始めるか。答えは拍子抜けするほど地味で、「少額を今すぐ」です。1,000円でいいです。応援したい企業や、生活になじみのある銘柄を一つ買います。
ここで効くのが「カラーバス効果」――ある対象を意識した途端、関連情報が自然と目に飛び込んでくる心理現象です。自動車株を一株持てば、街を走る車も経済ニュースも投資家の目で見え始めます。
少額投資は損失を抑えつつ経験値を稼ぐ入口だ、という説明には確かにうなずけます。頭で理解するより先に、身銭を切って世界の解像度を上げよ、というわけです。
お金→経験値→人脈、この順番を飛ばすと搾取される
資産形成は、お金→経験値→人脈の順で回さないと、搾取される側に回ります。
「ウルトラC」は存在しない、と著者は断じます。基本は三つの要素を回し続けることです。
- お金
- 自己資金
- 経験値
- 投資で培うもの
- 人脈
- 良質な情報が集まる場
しかもこれには順番があり、必ず「お金→経験値→人脈」で回さねばならないといいます。
順番を取り違えるとどうなるか。経験がないまま人脈だけで「おいしい話」に近づけば、たいてい搾取される側に回ります。まず自分の金で少額投資をして経験を積み、その経験を発信することで、同じ目線の人脈が自然と寄ってきます。
派手さはないが、極めて実践的な処方だと思います。人脈から入りたくなるのが人情だけに、この釘の刺し方には価値があります。
搾取を避けるための思考も用意されています。「これは誰が儲けているビジネスモデルなのか」を常に問うクセです。手数料無料をうたうサービスも、どこかで必ず誰かが利益を得ています。
胴元は誰かを見抜く目こそ、その取引がフェアかどうかを測る物差しになります。もう一つの道具がDCF(割引現在価値)の発想で、要は「1年後の100円より今日の100円のほうが価値が高い」を出発点に、目の前の出費が将来の利益に見合うかを数字で確かめる習慣です。
難しく聞こえますが、噛み砕けば「その支出、本当に元が取れるのか」を問い直すだけのことです。
「速くて間違っている」が「遅くて正しい」に勝つ
富裕層は、「遅くて正しい」より「速くて間違っている」を選びます。
本書がもっとも外資系金融らしい顔を見せるのが、意思決定をめぐる章です。富裕層は最終判断を絶対に他人へ委ねません。材料集めや助言はプロに求めても、決断は自分で下し、その結果に責任を負います。
そして彼らは、決断の質と同じくらい速度を重んじます。間違えたら直せばいい、とにかく速く決めることが最強の武器だという構えです。
これを象徴するのが、著者のゴールドマン・サックス時代の不動産交渉です。「3週間以内に100億円で売りたい」と急ぐ売り手に対し、大手のライバルは検討を持ち帰りました。
その隙に著者たちはこう即決します。90億円なら3週間で確実に買う、返事が3日後になるなら85億円だ、と。売り手は確実性を取って90億円で手放し、著者たちは安く仕入れた土地を、今度はじっくり時間をかけて100億円超で売り抜けました。
スピードそのものが値引きの交渉材料になったわけです。
仕事に引き寄せれば「80/20の法則」になります。成果の8割は全作業時間の2割から生まれます。ならば100点を狙って締め切りぎりぎりに出すより、半分の時間で8割の完成度をまず見せ、方向性を早くすり合わせたほうがいいです。
土台にあるのは「期待値コントロール」です。満足度は期待と結果の差で決まるから、事前に期待を煽らず、1割・3割・8割と小刻みに確認を挟みながら進めます。
こうして積み上がるのが「信頼貯金」です。宿を借りるたびにその家のトイレ掃除を買って出た冒険家・植村直己の逸話が引かれますが、信頼もまた複利で増える資産だという見立ては腑に落ちます。
決断を減らし、複利で「勝ち癖」を積み上げる
決断の総量を減らし、小さな勝ちを毎日複利で積み上げるのが富裕層の流儀です。
意思決定を速くしたいなら、そもそも決断の総量を減らすしかありません。ケンブリッジ大学の研究では、人は1日に約3万5,000回もの決断をしているといいます。
決断できる回数には上限があり、些末な選択でエネルギーを浪費すれば、肝心な場面で力が出ません。スティーブ・ジョブズが毎日同じ黒のタートルネックを着ていたのは、服選びに使う判断力と時間を仕事に回すためでした。
著者自身も毎朝3時45分に起き、前夜のうちにウェアとシューズをそろえておくといいます。
習慣化のコツは意外なほど単純で、「ばかばかしいほどハードルの低いことを1日15分」から始めます。人は5分でも手をつけると脳内でドーパミンが出て「作業興奮」が起きます。
やる気が出るのを待つのではなく、まず動くから続きます。ここでも効いてくるのが複利です。楽天の三木谷浩史さんは、1日1%の努力と1%のサボりの差を語ったといいます。
毎日1%成長すれば1年で約38倍、逆に毎日1%サボれば0.03まで縮みます。アインシュタインが複利を人類最大の発明とまで呼んだその力は、投資だけでなく日々の自己研鑽にも同じように働きます。
小さくても毎日勝ちます。その「勝ち癖」が自己肯定感を育て、次の一歩を生むというわけです。
さらに富裕層は、時間をお金以上に有限な資源とみなします。彼らが死守するのは「緊急ではないが重要なこと」に使う時間です。金融の勉強、語学、起業の準備――締め切りはないが人生を左右するタスクです。
逆に急な飲み会やSNSの通知対応は「緊急だが重要でない」錯覚の領域として削ります。そのためにタクシーや家事代行にお金を払い、浮いた時間を自己投資へ振り向けます。
心身の整え方にも「カネ→カラダ→ココロ」という独特の順番があり、メンタルの不調をいきなり精神論で片づけず、まず経済基盤、次に睡眠や運動、最後に心という順で土台から立て直します。
FIREの落とし穴と、稼ぎ続ける「余裕のある生活」
40代での完全リタイアには、資産が縮むリスクと、つながりを失う精神的リスクがあります。
最後に、ブームのFIRE(早期リタイア)への警鐘も見逃せません。一つ目は、予期せぬ出費やインフレで元本が削られ、複利が逆回転して資産が縮んでいくこと。二つ目は、社会とのつながりや役割を失い、アイデンティティが揺らぐ精神的リスクです。
本書のシミュレーションが分かりやすいです。貯金4,000万円を年5%で運用し、年180万円で暮らします。ここに年3%のインフレと、5年目の突発的な500万円の支出が重なると、10年後には元本が2割減ります。
ところが年100万円の副収入があるだけで、同じ条件でも10年後の元本はむしろ増えるのです。だから著者がすすめるのは完全な引退ではなく、少しでも収入源を残して社会とつながり続ける「余裕のある生活」です。
人間関係も一つの会社に依存せず、利害のない居場所を複数持つ「分散投資」でリスクを散らしておきます。人は他者とつながり、支えを与えることで幸福を感じる――ハーバード大学の研究もそう示していると著者は添えます。
読み終えて残るのは、才能や環境の話ではありませんでした。著者はウォルト・ディズニーの「想像したことは、実現できる」という言葉を引きながら、人は想像できないものにはなれないと書きます。
億の世界を具体的に描けなければ、そこへ向かう行動は始まらないというわけです。その第一歩は、証券口座を開いて1,000円の株を一つ買うことでいいです。
世界の見え方が変わるのは、案外その小さな一歩からなのかもしれません。