著者のエミン・ユルマズ氏は、少年時代をトルコで過ごしています。小学校に上がったころ、瓶入りのジュースは10リラでした。高校を出るころには、同じジュースが100万リラに値上がりしていました。
物価が数万倍にふくらむ国で育った実感を土台に、日本の読者へ向けて経済指標の読み方を説くのが『世界インフレ時代の経済指標』(かんき出版)です。
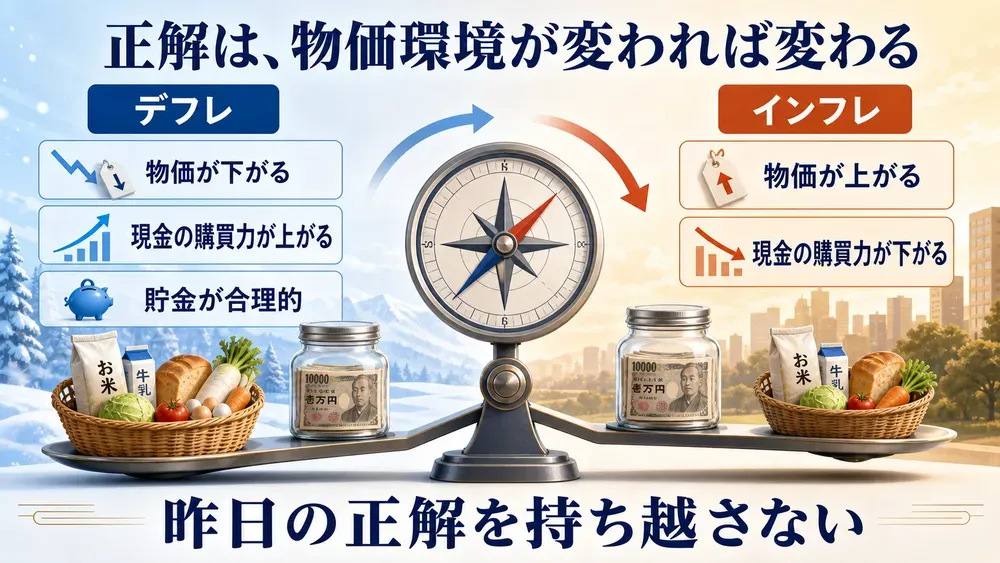
対照的に、日本はこの30年、物価がほとんど動かない社会でした。銀行に現金を置いておくだけで、実質的な購買力はむしろ増えていきます。その「何もしないほうが得をする」時代が、いま終わりに向かっています。本書はここから話を起こします。
こんな人におすすめ
値上げのニュースを聞き流し、現金を厚めに持つことを堅実だと思っている人にこそ、読んでほしい本です。
次のような人が対象です。
- 値上げのニュースを見ても「そのうち落ち着くだろう」と聞き流している人
- テレビの経済専門家が「大丈夫です」と言うのを聞いて、なんとなく安心してしまう人
- 仕入れ値や外注費が上がるなかで、値上げのタイミングを決めきれずにいる人
- 現金や預金を厚めに持つことを、いまも堅実な選択だと思っている人
経済指標を扱う本はすでに数多くあります。本書が他と違うのは、指標を並べる前に、それを読む「順番」と「理由」を渡す点です。著者はこの視点を次のように呼び、目先の値動きを追いかける「戦術」より上位に置きます。
「戦略とは大局観を読むことなのです」
トルコで通貨の価値が目減りしていく過程を実体験として持つ著者だからこそ、インフレの説明が統計の話ではなく生活の手触りとして届きます。通貨の信用が崩れた国では、値札そのものが自国通貨からドル表示に置き換わっていくという挿話も、単なる豆知識では終わらない重みを持っています。
円という単位だけを眺めていては気づきにくい感覚を、著者は数字と自分の記憶の両方から差し出してきます。
インフレが「一時的」で終わらない3つの理由
インフレが一時的で終わらない理由は、お金の量、中国の役割の変化、借金を抱えた国の事情の3つです。
一つ目は、市場に出回るお金の量そのものです。コロナ禍前の2019年8月時点で3兆7615億ドルだったFRBの資産規模は、2022年3月までに8兆9624億ドルへ膨らみました。
増えた分はおよそ5兆2000億ドル、日本円換算で702兆円にあたります。日本が1年をかけて生み出す富(2022年度のGDPはおよそ552兆円)を上回る量が、2年半ほどでばら撒かれた計算になります。
しかも2023年2月時点で市場から回収できたのは、そのうち1割強にとどまります。エコノミストの石橋湛山はかつて、インフレを通貨の量が経済の健全な発展に必要な水準を超えて増えることと定義しました。
物価が上がったというより、お金の値打ちが薄まったと捉えるほうが、実感には近いです。
二つ目は、中国が安値供給の役割から外れつつあることです。安い労働力を武器に世界へ低価格品を送り出してきた「デフレの輸出元」が、地政学的な緊張のなかでサプライチェーンの外側へ押し出され始めています。安く作る仕組みが崩れれば、モノの値段は上がる方向にしか動きません。
三つ目は、借金を抱えた国の事情です。これは日本に直結する話なので、後段でまとめて扱います。
「大丈夫です」と言う専門家の立場、自分で数字を見る意味
専門家には悲観的な本音を口にしにくい構造があるため、自分の目で指標を見る意味があります。
リーマンショックの直前、日本の専門家の多くは「日本企業は米国の住宅ローン問題にそこまで関わっていない」と楽観を語っていました。その後にきたのは大不況と、製造業を中心にした派遣切りでした。
著者はこれを個人の見立て違いでは片づけません。証券会社に籍を置くアナリストの多くは、金融商品を売る側にいます。市場が元気であることが商売の前提になっている以上、悲観的な本音を口にしにくい構造がある、というわけです。
個人向けの経済解説がテレビや雑誌にあふれていても、その多くは「見通しが外れても発信者の懐は痛まない」立場から語られています。この指摘は、聞き流していた解説番組の見え方を静かに変えてきます。
だから自分の目で指標を見ます。本書が薦める順番は、米国、日本、中国、そしてEU(特にドイツ)です。世界最大の経済規模を持つ米国がトレンドをつくり、日本がそれに沿って動く関係がこれまで続いてきたからです。
なかでも重要度が最も高いとされるのが、毎月第1金曜日に発表される米国雇用統計です。見る数字は3つ、非農業部門雇用者数・失業率・労働参加率に絞ってよいのです。
集計から公表まで数週間かかる指標が多いなか、雇用統計は前月の状況をほぼそのまま映す速報性を持ちます。米国はGDPのおよそ7割を個人消費が占める国でもあるので、雇用の体温がそのまま消費の体温になりやすいです。
入り口として、本書は雇用統計のほかにも小売売上高や消費者信頼感指数など、あわせて12個の指標を具体的に挙げています。個人消費の中身にも触れられていて、旅行や外食といったサービス消費の比率は年々高まっており、いまや消費全体の6割超を占めるといいます。
景気の転換点は、株価より先に別の場所へ出る
景気の転換点は、GDPや株価より先に、逆イールドなどの先行指標に表れます。
GDPは四半期に一度しか出ない、過去を確認するだけの遅行指標です。著者が先行指標としてもっとも信頼を置くのが「逆イールド」です。ふだんは、満期までの期間が長い10年債のほうが2年債よりも利回りが高いのです。
ところが「この先景気が悪化し、利下げに追い込まれる」と市場参加者が読み始めると話は変わります。いまのうちに高い利回りを長期間確保しておこうと10年債の買いが集まる一方、2年債は売られやすくなります。
結果として、本来なら低いはずの短期の金利が、長期の金利を追い越す逆転現象が生じます。この逆転が発生すると、半年から15ヶ月ほどで景気後退の局面がやってくるといいます。
もう一つの目安がISM製造業景況指数です。50が好不況の分かれ目とされ、なかでも「新規受注」の項目が50を割ったときは、在庫調整への備えが必要なサインとされます。
実際に貨物が動いているかを映す指標としては、船の運賃を指数化したバルチック海運指数も紹介されています。船腹は急には増やせないので、需要の変化がそのまま運賃に跳ね返るという理屈です。
鉱工業生産指数についても、著者は米国より中国の数字を重く見るべきだと述べます。製造業がGDPに占める比率で、中国が米国や日本を上回っているからです。
景気の転換点は、決算が華やかな企業ほど遅れて映ります。クラウドやサブスクリプションは、不況になったからといって簡単には解約されません。薄く広く回収し続けるビジネスモデルが、業績の振れ幅を鈍らせるからです。
むしろ先に動くのは、半導体製造装置や化学・鉄鋼といった川上のB2B産業です。東京エレクトロンやASMLへの受注動向は、製造業の波を数ヶ月先取りして映すとされます。
低金利が長く続いた市場では、業績が正しく評価されず不採算企業にまでお金が流れ込む「価格発見機能」の目詰まりが起きていたとの指摘もあり、金利の正常化はこの機能を取り戻す過程でもあると著者は見ています。
日本のインフレは外から積み上がり、政府には消す理由がない
日本のインフレは外から積み上がっていて、政府には急いで消す理由がありません。
中国から距離を置くコストも、日本の物価を押し上げています。著者はこれを「トータルコスト」と呼びます。
中国拠点を閉じて国内に生産を戻した日系メーカーの例や、アパレル各社が国産回帰を打ち出した動きが、その表れとして紹介されます。台湾TSMCの熊本進出も、半導体人材の獲得競争を通じて初任給の底上げに波及しました。
2022年12月時点の企業物価指数は前年比で10.2%上がった一方、消費者物価指数の上昇は4.0%にとどまります。差の6.2%分を、国内企業が身を削って吸収してきた計算になります。
一方で著者は、日本政府が債務不履行に陥ることはないと言い切ります。債務残高の対GDP比は262.5%(2022年度末)と先進国のなかで最悪の水準にありますが、国債の9割超は国内で保有され、しかも円建てです。
刷って返すことができます。ただし露骨にやれば通貨の信認が崩れます。だから現実的な落としどころは、4%前後の緩やかなインフレを続け、国債の額面はそのままに、実質的な重さだけを時間をかけて薄めていくことになります。
戦後の日本には、預金を封鎖して新しい円へ切り替え、国民の資産価値を実質的に目減りさせることで借金を軽くした前例もある、という指摘も重いです。為替や国債の利回りという一見縁遠い数字が、結局は月々の給料や店頭の値札という生活実感に直結してくる構成になっているのが、本書の読みごたえを支えています。
現金を寝かせる時代の終わりに
判断を先送りせず、必要なものを必要なときに買いましょう。
覚えておきたいのは、「インフレなら金」が常に成り立つわけではないという点です。2022年、インフレ懸念が強まるさなかに金価格はむしろ下がりました。
金は利息を生まない資産なので、国債の利回りが上がる局面では相対的に見劣りします。金が強いのは低金利・低インフレの局面であって、高インフレ・高金利の局面ではない、と著者は釘を刺します。
著者はさらに、人類が金利という仕組みを持ってから数千年の平均的な水準はおよそ年20%だったとも指摘します。ここ数十年のゼロ金利やマイナス金利のほうが、歴史を通してみれば異常値にあたるという見立てです。
そのうえで本書が最後に置くのが、思考の切り替えです。この30年、現金を動かさないことは合理的でした。1000円のものが500円になれば、手元の1000円の価値は実質的に2倍になっていたからです。
著者はこの過去を否定しません。デフレのもとでは筋の通った行動だった、と。問題は、その発想のままインフレの時代を生きることです。日本の個人金融資産のうち、5割を超える分がいまも現金・預金のまま眠っているといいます。
ちなみに世界で最初に先物取引の仕組みをつくり、いまも使われるローソク足チャートを考案したのも日本人だと著者は書きます。貯金好きは国民性ではなく、たまたまこの30年だけそちらが正解だっただけ、という見立てです。
「必要なものを必要なときに買う決断力を持つことが大事です」
待てば安くなるという前提が崩れた時代に、判断を先送りする理由はもうありません。冒頭のジュースの値段の話を思い返すと、いまの日本はまだ序の口に過ぎない可能性もあります。その緊張感を抱えたまま、まずは来月の第1金曜日、雇用統計の数字を3つだけ、自分の目で確かめてみることから始めればいいのです。