200万円で売った車の製造原価が150万円。帳簿には50万円の黒字が並びます。ところが代金の入金は3年後で、手元の現金はゼロ。それどころか材料費の150万円が先に出ていき、財布は真っ赤に沈んでいます。
石野雄一さんの『ざっくり分かるファイナンス』は、この一場面から話を起こします。会計の世界では勝者に見える会社が、現実には支払い不能で倒れる——いわゆる黒字倒産です。
利益と現金は別物だという当たり前を、多くの人はどこかで取り違えています。本書はその取り違えを、難しい数式ではなく四則演算だけで解きほぐしていきます。
著者は元銀行員。簿記でつまずき、ファイナンスの入門書を100冊以上買っても腹落ちしなかったと自ら明かします。だからこの本には、分かった側が上から見下ろす冷たさがありません。つまずいた人間が、つまずいた場所を一つずつ振り返る温度があります。以下、編集部なりに核心を抜き出して整理してみたいです。
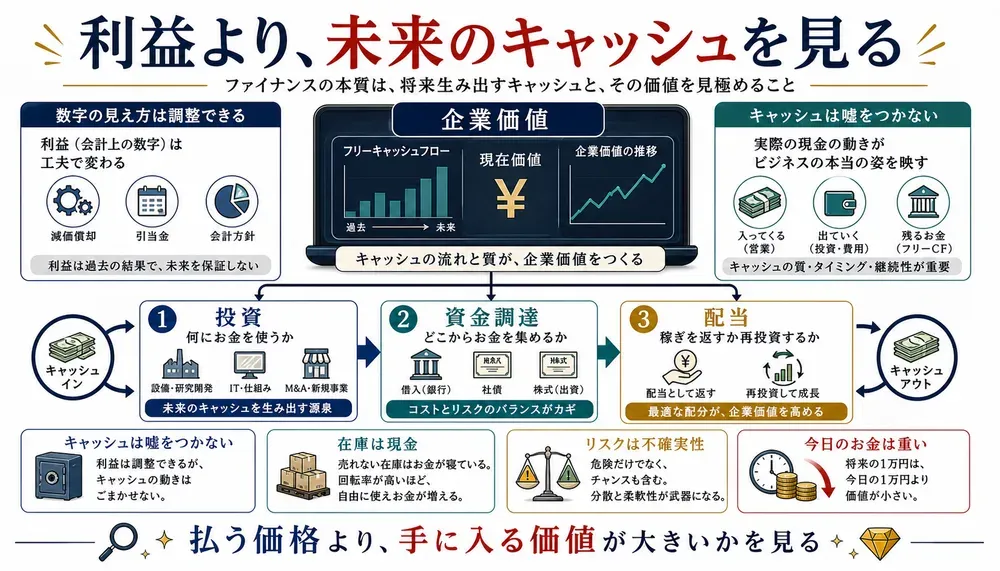
利益は化粧できるが、キャッシュは素顔のまま
利益は会計基準の選び方や経営者の判断である程度まで作り込めてしまいますが、口座に残った現金の額だけは誰にもごまかせません。
会計とファイナンスは、そもそも見ている時間軸と対象が違います。会計が記録するのは「過去に、いくら儲かったか」という利益。ファイナンスが扱うのは「これから、どれだけ現金を生むか」という未来のキャッシュです。
過去か未来か、利益かキャッシュか。この二本のズレが、本書のすべての土台になります。
なぜ利益ではなくキャッシュなのか。理由は身も蓋もありません。著者はトヨタを例に引きます。
東京とニューヨークの両方に上場するトヨタは、日米で会計基準が異なるため、同じ一社なのに貸借対照表の数字が変わります。利益は見る角度で表情を変えるが、キャッシュは正面から見ても横から見ても同じ顔をしています。
利益は嘘をつくがキャッシュは嘘をつかない、という一貫した主張は、単なる標語ではなくこの一冊の背骨そのものです。
そのうえで著者はファイナンスを、企業価値を最大化するための意思決定の道具、と定義します。そして経営者が握れる意思決定はたった三つしかない、と整理してみせます。
- 投資
- 調達した金をどの資産に投じるか。
- 資金調達
- その金をどこからどう集めるか。
- 配当
- 稼いだ利益を株主に返すか再投資に回すか。
本書全体が、この三つの引き出しを開けたり閉めたりする話だと思って読むと、格段に見通しがよくなります。
在庫は現金だ——運転資金というのど元のナイフ
黒字倒産を防ぐ最初の関門は、運転資金の管理にあります。
運転資金とは、仕入れの支払いが売上の入金よりも先に来る、その時間差を埋めるための金です。材料を現金で買い、加工して売り、しかし回収は数カ月後。この間、現金は事業のなかで身動きが取れないまま眠っています。
在庫も理屈は同じで、倉庫に積まれた商品は姿を変えた現金にほかなりません。石野さんはこれを「在庫は現金だ」と言い切ります。積めば積むほど現金は棚に縛りつけられ、資金繰りは細くなります。
この視点を凄まじい執念で現場に落とし込んだのが、ゴーン改革期の日産でした。販売店ごとの回収スピードを毎月ランキングにして晒し、納車日と入金日をセットで確定しない限り車を出させません。
回収を早め、支払いを遅らせ、そこで浮いた現金で有利子負債を返していきます。運転資金の締め上げが、そのまま再建の武器になった一部始終です。
逆に、スーパーのような現金商売は入金が先で支払いが後になります。だから運転資金がほとんど要らず、資金繰りは驚くほど楽になります。同じ「商売」でも、キャッシュの流れる順番が違うだけで、経営の難易度は丸ごと入れ替わります。
ここは業種を問わず効く視点で、編集部としては本書でいちばん実務に持ち帰りやすい章だと感じました。
リスクは危険ではなく「不確実性」、株主のコストは目に見えない
リスクとは危険ではなく不確実性のことで、株主が期待する見返りは経営者から見えないまま放置されやすいコストです。
ファイナンスを学ぶうえで最初に入れ替えるべき言葉が「リスク」です。ここでいうリスクは危険という意味ではなく、将来の結果がどれだけばらつくか、その不確実性そのものを指します。
著者は「危機」という言葉が危険と機会の両方を含むことを引き合いに出します。たとえば確実に下がると分かっている株は、空売りで確実に儲けられるのだから、下がること自体はリスクではありません。
上か下か読めない状態こそがリスクなのです。日産のリスクマップを見たゴーン氏は「リスクのない会社は死んだ会社だ」と言い放ったといいます。リスクは避けるものではなく、見合ったリターンと引き換えに取りにいくもの——本書の姿勢がよく出た挿話です。
そのうえで著者は、直感に逆らう事実を突きつけます。経営者にとって本当に重い負担は、銀行への利息ではなく株主が期待する見返り、すなわち株主資本コストのほうだ、と。
株主は元本保証もなく大きなリスクを背負う分、債権者より高いリターンを求めます。ところが困ったことに、この株主の期待は損益計算書のどこにも費用として現れず、経営者からは見えないまま放置されやすいです。そして期待に応えられなかったツケは、後になって株価の下落という形で表舞台に出てきます。
この見えない株主資本コストと、目に見える負債コストを、調達比率で混ぜ合わせたものがWACC(加重平均資本コスト)です。著者はカクテルの原価計算にたとえます。
安い材料と高い材料を分量の比で混ぜれば一杯の原価が出るように、安い負債と高い株主資本を割合で混ぜればWACCが出ます。そしてこのWACCが、投資家が突きつける最低ラインになります。
経営者は投じた資本の利回り(ROIC)をWACCより上に持っていって初めて価値を生んだと言えます。利益が二割増えても、そのために資本を二倍使っていたら、実は価値を壊しています。売上や利益の増加を素直に喜べなくなる、少し意地悪ですが本質的な物差しです。
今日の1万円は明日の1万円より重い——時間価値と会社の値段
遠い未来のキャッシュは、現在価値の世界ではほとんど蒸発してしまいます。
第三の柱は、お金の価値はいつ受け取るかで変わる、という時間価値の考え方です。いま手元の100万円は運用で増やせるのだから、将来もらう同額より価値が高いです。
年10%で三年回せば133万円になる裏返しで、三年後の133万円は今日の100万円と同じ重さしかありません。この将来の金額を現在の価値に引き戻す作業が「割引」です。
割引の効き目は時間が延びるほど残酷になり、割引率5%なら100年後の100万円は今日のたった7600円、200年後にはわずか58円まで痩せ細ります。
この割引の考え方が、そのまま会社の値段の測り方につながります。企業価値は大きく二つの足し算でできています。本業が将来生むフリーキャッシュフローをWACCで割り引いて積み上げた「事業価値」と、遊休地や余剰の有価証券のような本業と無関係な資産の「非事業価値」です。
ここには初学者が引っかかる落とし穴が二つあります。一つ、ブランド価値を別枠で足してはいけません。ブランドがあるから商品が売れて現金が生まれるのであり、その効果はすでに事業価値に織り込まれています。
足せば二重計算です。もう一つ、キャッシュフローを出すときは減価償却費を足し戻します。会計上は費用でも、実際に現金が出ていくわけではないからです。ここでも利益とキャッシュのズレが顔を出します。
会計の作法をそのままファイナンスに持ち込むと足をすくわれる、という警告として読めます。
NPVで投資を選び、レバレッジで資本構成を決める
投資はNPV、つまり「価値マイナス価格」で選び、資金調達では適度な借金がむしろ企業価値を押し上げます。
最後は、冒頭で挙げた三つの意思決定の実装です。投資の可否を測る物差しとして、著者はNPV(正味現在価値)法を最優先に置きます。NPVとは、その事業が将来生む現金の現在価値から初期投資額を差し引いた金額、つまり「価値マイナス価格」です。
世の経済活動はすべて価格と価値の交換であり、払う価格より高い価値を手に入れ続ければ人も会社も豊かになります。NPVがプラスなら、それは要するにお買い得だから投資する、というだけの単純な話です。
IRR(内部収益率)法は利回りの高さしか見ずに案件の規模を映さないし、回収期間法は元が取れた後のキャッシュも時間価値も無視します。だから最終判断はNPVに委ねる、という順序づけには納得感があります。
資金調達の側では、「無借金経営こそ優良企業」という通念に著者は疑問符を打ちます。それは債権者の発想にすぎず、株主から見れば借金というテコ(レバレッジ)を使わないのはリターンを増やす手段を放棄しているに等しいです。
加えて支払利息は税務上の費用として差し引けるため、この節税効果の分だけ適度な借金はむしろ企業価値を押し上げます。完全な市場では資本構成が企業価値を変えないとしたMM理論を土台に、現実には税効果が効くぶん、借金ゼロも借金過多も最適から外れます。
だから格付けも高ければいいわけではありません。最高格付けを保つために巨額の現金を抱え込めばWACCはむしろ上がり、コストに見合わない——本書はIBM財務担当者の割り切りを引きながら、そう指摘します。
配当も同じ視点で裁かれます。配当を出せばその分だけ会社から現金が抜け、株価は下がります。株主にとっては現金の置き場所が会社から自分の口座へ移っただけで、手にする価値の総量は変わりません。
それどころか成長企業が急に配当や自社株買いを始めると、有望な投資先が尽きた成熟のサインと受け取られかねません。マイクロソフトが2003年まで無配を貫いたのは、配当より再投資のほうが株主のためになると判断していたからです。
読み終えて残るのは、決算書の数字の裏に未来のキャッシュの流れがうっすら透けて見える感覚です。利益は化粧できるが、キャッシュは素顔のままそこにあります。
その素顔をどう増やし、どこに投じ、どう株主に返すか。それを決めるのが経営で、道具がファイナンスだという本書の見立ては、四則演算しか使っていないのに驚くほど遠くまで届きます。
理論の限界にも著者は誠実で、リスクをβ一つで測る手法をバフェット氏が的外れだと批判した話まで隠さず載せます。入門書でありながら、鵜呑みにするなという留保まで書き込んでいる点は、編集部として素直に信頼できると感じました。
