知的で責任感が強く、夫婦そろって高収入の医師カップルが、詐欺の被害に遭いました。しかも被害者の名簿には、医師の名前がいくつも並んでいたといいます。
『アメリカの高校生が学んでいるお金の教科書』は、スミスさんが書いた金融教育の本です。冒頭のこの話が、読者の足元をまず揺さぶります。稼ぐ力があることと、お金に強いことは別物です。読み始めてすぐ、その事実を突きつけられます。むしろ稼げる人ほど、守りが手薄になっていることがあります。
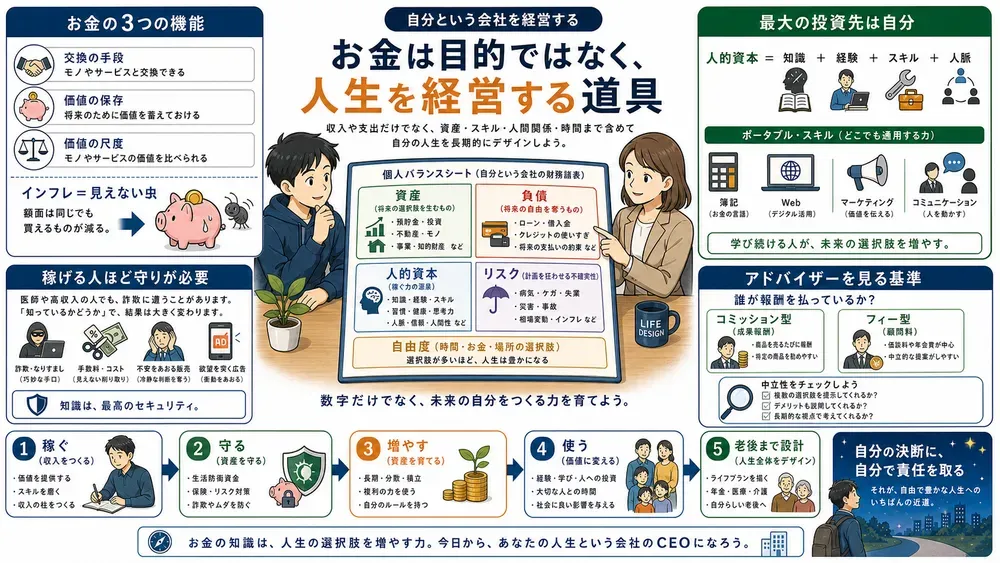
人生を経営するための教科書という構え
この本が育てようとしているのは、自分の人生の決断に、自分で責任を取れる人間です。
アメリカの高校生が学ぶ金融教育の決定版という位置づけで、日本版には橘玲さんの推薦が付きます。扱う範囲は広く、お金の基本、キャリアの設計、投資、詐欺への備え、老後と、全14章で人生の金銭面をひとまわりします。
並び方はこうです。第1章でお金の正体を押さえ、第2章と第3章はキャリアと人的資本に割かれます。続く第4章から第10章は、銀行、予算、借金、投資、詐欺対策を順に見ていきます。第11章から第14章は、税制、法律、老後の設計です。稼いで、守って、増やす循環を、人生全体の大きさで描いていきます。
貯金術や節約術の本だと思って開くと、肩透かしを食らうでしょう。お金は目的でなく道具で、使い方を知らないと、どれだけ稼いでも行き詰まる、というのが前提です。
最初に学ぶのは、お金の三つの働きです。交換の手段、価値を取っておく保存の働き、物事を比べるための尺度です。夏に稼いだアルバイト代を冬に使えるのは保存の働きで、自分と友人の給料を比べるのは尺度の働きにあたります。知っているつもりでも、三つを意識して使っている人はまれです。
交換の働きは、スーパーで牛乳を買う、家賃を払う、ライブのチケットを手に入れる、といった日常そのものです。三つの中でいちばん身近で、いちばん意識されにくいです。
保存の働きには、見えにくい敵がいます。インフレです。今の食費が週100ドルで、物価が年2%ずつ上がり続けると、10年後に同じ食材を買うには122ドルが要ります。
単純に20%増の120ドルでないのは、値上がりした価格にさらに翌年の2%が乗るからで、インフレにも複利が働きます。銀行に寝かせた額面は変わらなくても、買えるものは年々減っていきます。
専門家が年1から2%を適切な物価上昇率と見ているのは、経済全体にとって都合がよいという話にすぎず、個人の財布にとっては毎年小さな穴が開き続けるのと変わりません。ただ貯めるだけでは足りず、インフレに削られない場所に置く必要があります。そこから投資の話につながります。
最大の投資先は、株よりも自分自身
本書が最優先に置く投資先は、株でも不動産でもなく、自分自身です。
著者はこれを人的資本と呼びます。
人的資本は二つに分けて考えられます。トレーニングは、美容師の技術やプログラミングのように、特定の職業に直結するスキルを指します。短期から中期で稼ぐ武器になります。教育はもっと汎用的で、分析力、コミュニケーション力、論理的な思考といった、どの業界でも使える土台にあたります。
警告として示されるのが、職種と業界を同時に変える転職は、人的資本のリセットになるという点です。たとえば冷蔵庫の修理技師が、まったくの未経験で製造業の購買部へ移ると、築いた人脈も業界の暗黙知もゼロに戻ります。
「学ぶのをやめなかった人は、たいていキャリアで成功して稼げるようになっている」
転職の回数にも、本書は触れます。ベビーブーム世代の平均は、キャリア全体で12回だといいます。ミレニアル世代については、同じ年齢で比べると上の世代より転職の回数がわずかに少ない、という調べも紹介されます。若者はすぐ辞める、という通説とは食い違う内容です。
ただし著者は、これを安定の証拠とは見ていません。ひとつの場所にとどまり続けるリスクを指摘します。変化の速い時代に、特定の会社だけに寄りかかるのは賭けに近いです。
だからマーケティング、ウェブ制作、実務的な簿記のように、どこへ行っても通用するスキルが生存の確率を上げてくれます。会社が傾いても、自分は傾かないようにしておくという考え方です。
編集部の見立てでは、ここで挙がるスキルの例は、特定の会社の事情に左右されにくいものが選ばれています。人的資本を土台から育てるという本書の方針が、転職の話にもそのまま貫かれていると読めます。
周囲の利益がどこにあるかを、先に見る
周りの人は皆あなたのお金を狙っている、という趣旨の言葉が、本書でいちばん背筋が冷える一節です。
被害者意識の話にはせず、市場の仕組みの説明として語られます。ハンバーガー店は割安感で買わせ、保険会社は不安をあおって保険を売り、詐欺師は欲につけ込んで貯金を狙います。
金融機関の窓口にいる専門家すら、中立とは限りません。手数料を得るために特定の商品を売る立場の人が、読者に最善の案を出す保証はありません。そこで著者は、助言者を選ぶ際にその人の報酬体系を確かめるよう勧めます。
手数料で稼ぐコミッション型と、相談料だけで助言するフィー型があり、誰がそのアドバイザーに報酬を払っているかが、信頼性を測る唯一の物差しになるといいます。
冒頭の医師の話も、この流れで読み返すと別の意味を帯びます。知性や収入の高さは、騙す側の狙いを避ける盾になりません。守りの知識は、稼ぐ力とは別に身につける必要があります。
個人バランスシートと、お金の先にある問い
お金は自由を手に入れる手段であって、人生の得点表ではありません。
自分の現在地を測る道具として、本書は個人のバランスシートを勧めます。紙の左に持っているもの(資産)、右に借りているもの(負債)を書き出し、差し引きを純資産とします。
27歳のモデルケースでは、パソコン、スマホ、家具、預金、職場の年金プランなどを合わせた資産が41,804ドル、クレジットカードの残高と奨学金2本の負債が19,885ドルで、純資産は21,919ドルになります。
奨学金で2万ドル近い借金があっても、純資産はプラスです。
会社の経営者が決算書を定期的に見るように、自分の人生も数字で把握しなければコントロールできません。ただし著者は、純資産の多寡で人の価値が決まるわけではないと、念を押します。
100年前のアメリカ人は、現在の貧困ラインを下回る生活水準で、水洗トイレも冷蔵庫もなかったが、家族の絆や地域社会に支えられて充実した人生を送った人は多かったです。
お金に執着しすぎると、人生が残高の奴隷になり、残高に振り回されます。かといってお金を考えなければ、選択肢が狭くなります。著者の要求は、お金を制御したうえで、自分にとっての幸せを決めることです。
人生設計の軸として挙がるのは五つです。
- 教育
- 選択肢を広げる道具
- キャリア
- 稼ぐ力を発揮する場
- 家族やパートナー
- 精神的な支え
- 物質的な豊かさ
- 具体的な目標
- 老後の生活
- 最終的なゴール
この五つに順位をつけておかないと、予算は単なる節約に終わり、人生の質を下げてしまうといいます。
「今日、あなたが下すお金に関する決断は、10年後のあなたを自由にしていますか?」
読むうえで割り引いておきたい点が二つあります。一つは、制度の土台がアメリカだということです。401kや随意雇用などの話は、日本の読者にはそのまま当てはまりません。
ただし人的資本を高める、インフレから資産を守る、アドバイザーの利益相反を疑う、といった原則は、国が変わっても通用します。もう一つは、示される事例が本書の主張に都合のよい形で選ばれているかもしれないことです。
医師の詐欺被害や転職回数の数字は、出典を自分で確かめるまでは、強い印象を残す話として受け取るのが無難だと編集部は考えます。
全14章の網羅性は、もちろん強みでもあります。お金の基本から老後まで一冊でカバーし、しかも「お金は手段」「自分の決断に責任を持つ」という考えが全体を貫いているので、ノウハウ集とは読後感が違います。
その反面、一冊で全部を扱う分、一つひとつの分野は入口の説明にとどまります。投資の実践や税務の手続きに踏み込みたい人は、別の本が要ります。
今日から始める3つのこと
左に資産、右に負債を書き、純資産を出しましょう。
個人バランスシートを書きましょう。
紙1枚でかまいません。現在地がわかるだけで、次の手が見えます。毎月決算書を見る経営者と同じ習慣を、自分の人生にも持ち込むわけです。
1週間の支出をすべて記録しましょう。
自分が何にお金を使っているかは、思いのほか把握できていません。使い癖が見えるだけで、意識はかなり変わります。数字を直す前に、まず眺めましょう。それが出発点になります。
人的資本への投資を一つ予定に入れましょう。
読書でも、オンライン講座でも、新しい技能の習得でもよいのです。今週のうちに、自分への投資に使う時間を一つ確保しましょう。
お金の勉強を何から始めるか迷う人や、稼いでいるのになぜか貯まらない人、貯金さえしておけば安心だと思っている人には、考え方を組み直すきっかけになる一冊です。保険や投資の営業の話に漠然とした不安を持つ人にも向きます。
身につけるのは蓄財の技ではなく、自分の人生を自分の手で動かす力です。10年後の自分を自由にしているかという問いに、すぐ答えられなくても構いません。答えに詰まったその時が、学び始めるのにちょうどよいです。
合わせて読みたい
『古代バビロンの大富豪』ジョージ・S・クレイソン お金の原則は4000年前から変わらないという視点をくれます。本書の基本が、時代を超えた知恵とつながっていると実感できます。
『臆病者のための株入門』橘玲 本書の推薦者でもある橘玲さんの投資入門です。人的資本の次は金融資本、という段階へ進みたい人に合います。
『Just Keep Buying』ニック・マジューリ 投資の時期と貯める量を、データをもとに考えます。インフレと複利の話が刺さった人の、次の一冊に合います。
