投資と聞くと、損をする怖さが先に立ちます。親からは「うまい話には裏がある」と教わり、投資は一部のお金持ちがするものだと思い込んでいました。そんな読者の前提を、最初の数ページで揺さぶる本があります。
運用会社の現場に20年以上立った人が、新入社員向けの講義という形で書いた投資の本があります。加藤航介さんの『世界を見てきた投資のプロが新入社員にこっそり教えている投資の極意』です。
著者は日本、イギリス、アメリカの3カ国で資産運用に携わってきました。個別銘柄の当て方を教える本ではありません。新入社員のあなたはすでに1億円以上の資産家だという一文から、人生全体の資産の持ち方を考え直させる本です。
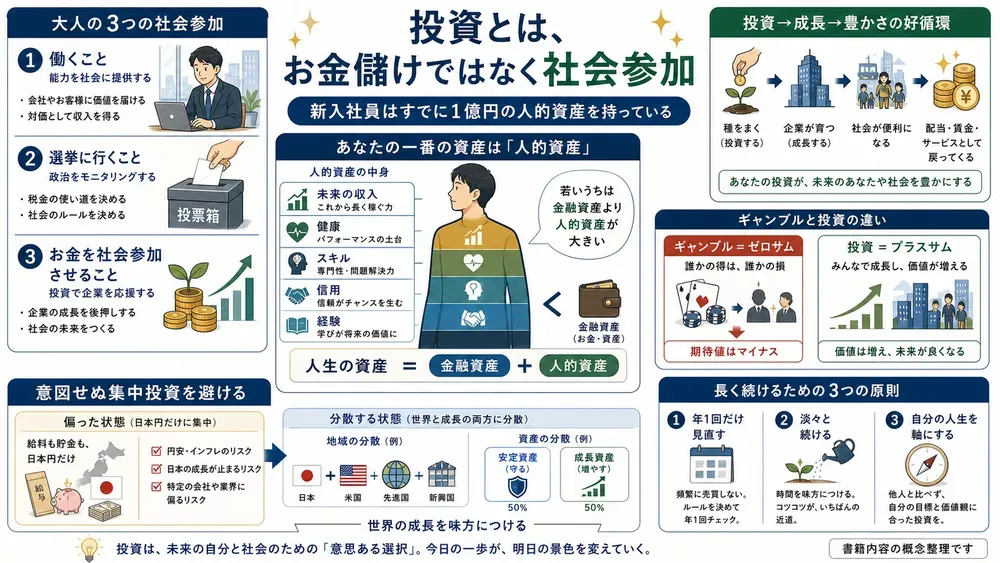
投資を「お金を増やす手段」から「社会参加」へ言い直す
投資とは、明るい未来を信じて豊かさの種をまく、前向きな行為です。
形式は対話で進みます。外資系の資産運用会社に勤めるベテランのケイが、新入社員の姫野に15日間の集中講義をする設定です。シャンプー選びや飲み会、スニーカーの購入といった身近な題材で説明が進むので、金融の専門用語がなくても追いやすいです。
本書の背骨は、投資の再定義にあります。著者によれば、ギャンブルは誰かの勝ちが誰かの負けになるゼロサムですが、投資は企業が育ち、社会が便利になり、参加者がともに恩恵を受けるプラスサムだという対比です。
著者はこの考えを、大人の社会参加の話につなげます。自立した大人が社会に関わる方法は三つあります。
- 働いて能力を提供すること
- 選挙で政治家を監視し一票を投じること
- お金を社会に参加させること
投資は、いわばお金による投票になります。経営者に資本を託し、その手腕を見守りながら成長を支える行為だと位置づけられています。
日本人がこの感覚を持ちにくい事情も、著者は説明します。投資をギャンブルと同一視する声に対しても、著者の反論は先の対比に尽きます。かつての日本は貯金を置いておくだけで社会が成長した特殊な時期にあり、親の世代に手本がいなかったのは怠慢ではなく、必要がなかったからです。
ただし時代は変わった、と続きます。
身近な支出さえ未来への種まきとして読み替えられる点が、この章の面白さです。投資、成長、豊かさと続く循環の最初の一歩を、自分で踏み出す行為が投資だという整理になります。
スニーカーは健康、友人との外食は人間関係、資格の勉強は自分の成長、新入社員研修は会社の未来への投資になります。毎日使っているお金や時間は、すでに何かへの投資になっています。
この見方に立つと、投資は特別な儀式でなく、日々の選択の延長に見えてきます。生活の中ですでに種をまいているなら、お金の分野でも同じ姿勢で臨めばよい、という論法です。
ただ、編集部の見立てでは、この読み替えは入口を広げる効果が大きい一方、スニーカーの購入と株式の購入ではリスクの性質が違うので、同じ「種まき」でまとめきれない部分は残ります。
対話形式は、初心者の疑問を先回りして拾える長所があります。反面、ケイの発言は著者の主張をなぞる形になりやすく、紹介された範囲では別の立場からの反論は見えてきません。投資の再定義が説得力を持つかどうかは、読み手が自分の感覚で確かめる必要があります。
22歳はすでに1億円以上の資産を持っている
22歳は、将来の稼ぎである人的資産を、すでに1億円以上抱えています。
本書でいちばん印象が強いのは人的資産の話です。資産には、預金や株式のように今ある金融資産と、人的資産の二種類があります。
大卒で定年まで働けば生涯賃金は2億円から3億円になります。貯金がなくても、若い人は将来受け取る現金をまるごと抱えている、という計算です。
若いうちは、わずかな貯金を株で回すより、自分という資産に投資するほうが効率がよい、と著者は言い切ります。100万円を年利5%で運用しても増えるのは年に5万円ですが、希少なスキルを磨けば年収を100万円単位で上げる道があります。健康を保つことも、同じく人的資産を守る行為になります。
励ましの言葉に聞こえますが、著者の組み立ては計算に近いです。比べているのは、少額の金融資産から得られる利回りと、生涯の稼ぎそのものを押し上げる余地の大きさです。
運用の腕を磨く前に、稼ぐ力を育てるほうが先だという優先順位が、ここで決まります。投資を始める時期に収入の見通しが立っていない人ほど、この順序は支えになります。
1億円以上という数字と、生涯賃金の2億円から3億円との関係も押さえておきたいです。生涯賃金は、これから約40年かけて受け取る額面の総額です。一方、1億円以上は、その将来の収入を現在の価値に引き直した控えめな見積もりにあたります。将来のお金は今のお金より価値が低く見られるため、2億円から3億円が1億円以上になります。
人的資産の考え方としては筋が通りますが、金額は目安の話として読むのがよいです。
日本だけに賭けない理由と、投資先の見分け方
キャリアが日本に根ざしているからこそ、金融資産は成長する世界に分けておきます。
人的資産の発想は、戦略の中心部分に直結します。あなたの稼ぎは、日本企業から円で受け取る給料に頼っています。その状態で預金も投資も日本だけに寄せれば、人生全体が日本との一蓮托生になります。著者はこれを、意図せぬ超集中投資と呼んで警戒します。
これが筋道です。日本の安全性やインフラの水準は否定しません。ですがそれらは過去の投資の遺産でもあり、これからの成長を見るなら視野を世界に広げるべきだと著者は指摘します。
アメリカの理論の受け売りには注意が必要だ、とも著者は述べます。
「アメリカン・ジョークを日本語に直訳しても笑えないように、アメリカの税制や社会保障を前提とした投資手法を、日本人のライフスタイルにそのまま当てはめてもフィットしない」
日本人には日本人の感覚に合う付き合い方がある、という主張です。日本人が投資を避けてきた理由として、身近に手本がいなかったこと、預金金利が高かった時代の成功体験、海外理論の直輸入という三つが挙がります。
投資先の選び方も整理されています。国債は、政治家や官僚が生む豊かさに期待してお金を預けるもの。株式は、経営者の夢や手腕に期待してお金を預けるものです。
誰に何を託すのかが違う、という見分け方です。株式には、株主が経営者を監視する役割もあります。ここでも、投資を社会参加と捉える軸は動きません。選挙が政治家を見張るのと同じで、経営者が適切に評価されれば企業の運営と成長が保たれます。
一方で著者は、日本企業の監視の弱さにも触れます。欧米の経営者は株価や長期的な価値について厳しく見られますが、日本の経営者の多くは安定した現金給料に頼っていて、長期的な価値向上への責任が薄いといいます。この監視なき経営が日本株の低迷の一因だ、と著者は考えています。
配分は半分ずつ、見直しは年に一度
配分は、日本と海外、安定と成長をそれぞれ半分ずつにし、見直しは年に1回だけです。
具体的な配分ルールは単純です。見直しの頻度にも理由があり、頻繁にいじると短期の値動きに振り回され、間隔が長すぎるとバランスが崩れたまま放置されるからです。
収益の見通しとして本書が示すのは、世界株式が過去50年間に年平均で約8%のリターンを出してきたという事実です。この数字を使うと、月1万円の積立でも数十年という長い期間続ければ3,500万円の資産形成が見込め、月3万円なら1億円への道が現実的な射程に入る、と説明されます。
商品選びでは、パッシブとアクティブの組み合わせを勧めます。市場全体を買うパッシブは効率がよいですが、それだけでは悪い経営者まで温存しかねません。プロが目利きとして経営者を見守るアクティブなファンドにも、一部を振り向けるべきだというのが著者の考えです。
お金を増やすだけでなく、社会をよくするためにお金を使うという立場が、ここにも貫かれています。
配分ルールの利点は、迷う場面を減らすところにあります。割合が決まっていれば、相場が荒れた日に何を買うか売るかを考え込まずに済みます。年に一度だけ元の比率へ戻す手順も、感情の入り込む余地を小さくします。
とはいえ、数字の読み方には慎重さが要ります。約8%は過去の平均であって、将来の保証ではありません。積立額と最終額の計算には積み立てる期間が欠かせませんが、本書の紹介では「数十年」とされるだけで、具体的な年数までは示されていません。
半分ずつというルールの単純さも、年齢や収入の事情が違う読者に等しく合うかは別の話になります。本書の語り口は励ましに寄っており、損失が出る局面で何をするかについての記述は、紹介からは見えてきません。
明日から動かせる四つのステップ
まず人的資産の概算を紙に書き、そこから自己投資の計画を立てましょう。
明日から動かせるのは、次の四つのステップです。
- 自分の人的資産を意識する収入を上げる希少なスキルを獲得するための、自己投資の計画を立てます
- 証券口座を開き、少額から社会参加を始める投資を投票と捉え、経営者を見守る責任ごと引き受けるという姿勢で臨みます
- 世界株式の積立を自動化するNISAなど税制優遇の枠を使い、月1万円からでよいので積立を設定します
- 年に一度、感情に流されず見直す市場が騒がしい時期でも、1年に1回だけ配分を確認し、元の比率に戻します。それ以外の日は触りません
著者は、金融商品を人生をバランスよく幸せに生きるための便利な道具にすぎない、と言います。投資の目的はお金を増やすこと自体に置かないという結論は、冒頭の社会参加の話とそのままつながっています。
掃除機や電子レンジのように、使い方さえ覚えれば心強い味方になります。まず自分の人的資産を数えるところから始めてみたいです。
合わせて読みたい
『臆病者のための株入門』橘玲 投資を世界で最も魅力的なギャンブルと捉える一冊。本書の社会参加という見方と並べると、投資の意味づけの幅が分かります。
『投資バカの思考法』藤野英人 動かないことが最大のリスクだと説く投資哲学。お金を社会に参加させるという本書の考えと響き合います。
『賢明なる投資家』ベンジャミン・グレアム 投資理論の原典にあたる本。本書が触れる長期投資やモニタリングを、体系的に掘り下げたい人が次に開く一冊です。
