2020年10月、アメリカの電力会社ネクステラ・エナジーの株式時価総額が、石油メジャーのエクソンモービルを上回った。抜いたのは、フロリダを拠点に太陽光と風力を積み上げてきた、けっして派手ではない電力会社である。
20世紀の富の象徴だった石油会社が、市場の値付けで再エネ企業に負けた瞬間だった。
森川潤『グリーン・ジャイアント 脱炭素ビジネスが世界経済を動かす』は、この一件を起点に、脱炭素をめぐる世界の力学を追ったノンフィクションだ。著者はNewsPicksでニューヨーク支局長を務めた記者で、ビル・ゲイツやGPIF元CIOの水野弘道氏、JERA、トヨタなど、取材相手は業界と国境をまたいでいる。
本書が突きつける結論は身も蓋もない。脱炭素はもはや地球を守るための理念ではなく、企業が事業を続けるための参加条件になった、というものだ。「配慮しているから偉い」ではなく「配慮していなければ取引の輪に入れない」。この一線の重さを、著者は金融、エネルギー、重工業と分野を横断しながら具体的に描いていく。
同じテーマを扱った本は他にもある。海外の著者が書く技術書は再エネや原子力の仕組みそのものに寄りがちで、思想寄りの本は資本主義からの脱却を説く。
本書がそのどちらとも違うのは、あくまで現場のビジネスとして脱炭素を追っている点だ。エネルギー、自動車、金融、食品、社会運動という一見バラバラな領域を、著者は同じ地殻変動の断面として一本につないでいく。
こんな人におすすめ
「脱炭素なんて欧米が作ったきれいごとだろう」と冷めた目で見ている人にこそ、この本は向いている。本書はその冷めた見方を否定しない。否定しないまま、だからこそ怖いのだと畳みかけてくる構成になっている。
取引先から突然「再生可能エネルギー100%で製造できますか」と尋ねられ、社内で返答に窮した経験がある人にも刺さる内容だ。自社の技術力には自信があるのに、なぜか海外の評価基準では通用せず、理由がつかめないまま焦っている人も、読者として想定されている。
経営会議で「脱炭素」という言葉が、具体的な数字を伴わないスローガンとして飛び交うことに居心地の悪さを覚えている人にも、読み進める価値がある一冊だ。
脱炭素が「入場条件」に変わった経緯
まず押さえておきたいのは、2050年カーボンニュートラルという数字の出どころだ。気温の上昇にはある地点を境に被害の出方が急変する分岐点があるとされ、そこを越えてしまうと、後から排出を減らしても氷が解け続ける。
IPCCの報告書は、この分岐点を避けるには2050年前後に排出を実質ゼロへ持っていく必要があると結論づけた。
科学的な結論は、そのまま経済のルールに置き換わっていった。EUは、どの経済活動が持続可能かを分類する基準を作り、環境規制のゆるい国からの輸入品には事実上の関税をかける制度も動かし始めた。
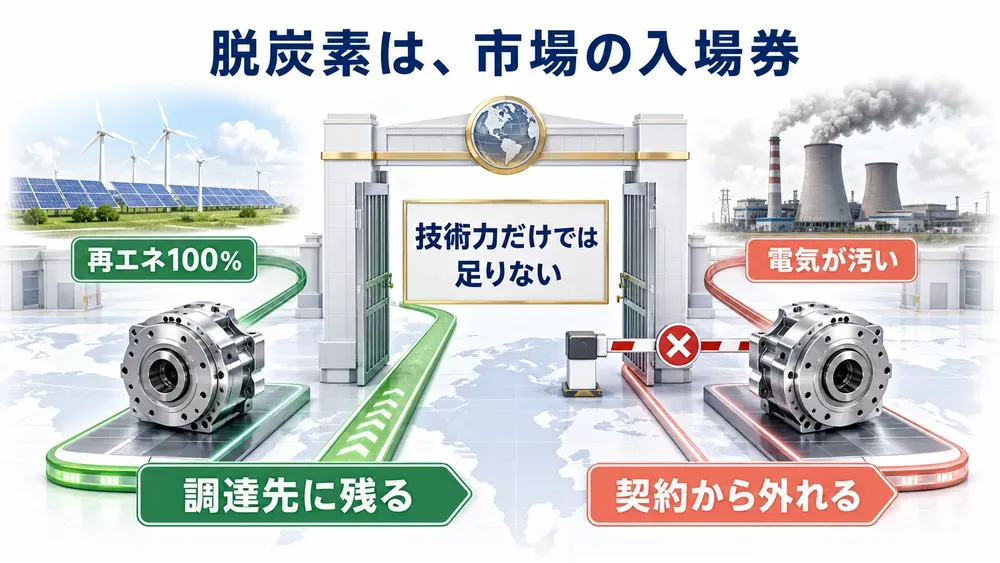
政府間の取り決めだけでは終わらない。本書がもっとも力を入れて描くのは、脱炭素が一社ごとの取引条件にまで降りてきた場面だ。Appleは2030年までにサプライチェーン全体でのカーボンニュートラルを宣言し、部品を作る工場の電源が再エネでなければ取引から外す方針を打ち出した。
取引先上位200社のうち34社を占める日本企業も、この対象から逃れられない。
JERAの奥田久栄副社長の発言を、著者はこう引いている。
「脱炭素は、すでにエネルギービジネスの『入場券』になっている」
強みとしてあれば加点される条件ではなく、持っていなければ土俵にすら上がれない条件。この置き換えこそが、本書全体を貫く危機感の正体だ。
Appleに続く形で、マイクロソフトは自社が過去に排出してきた総量を上回るCO2を将来回収するという目標を掲げ、アマゾンは社員数千人が名を連ねた要望書をきっかけに目標年を前倒しした。
取引先に条件を突きつけるのは経営陣の判断だけではなく、その会社で働く人々の突き上げでもある。問われるのも自社の排出量だけではない。原材料の調達から製品の廃棄までを含めた排出量を可視化できなければ、調達先のリストからそのまま外れる。
石油会社が風力の覇者に転身した理由
追い立てられているのは、日本企業だけではない。むしろ本書がおもしろいのは、脱炭素の勝ち組として登場するのが、シリコンバレー発の新興企業ではなく、化石燃料でどっぷり稼いできた老舗企業だという点だ。
デンマークのオーステッドは、その代表格である。もとはDONGという、石油と天然ガスを扱う国有会社だった。2008年、化石燃料からの転換を決め、石油とガスの事業を手放して洋上風力に資源を集中させた。
当時のエネルギー構成は化石燃料が8割超を占めていたが、これを2025年までにほぼ再エネへ逆転させる目標を掲げ、前倒しで達成に近づいている。時価総額は英BPを上回る水準まで伸びた。
海底でパイプラインや掘削装置を扱ってきた経験が、そのまま洋上風車の建設に転用できた。石油会社だった過去こそが、風力事業の強みに変わったという逆説を、著者は丁寧に拾っている。イタリアのエネルも同じ道をたどった半国営企業で、当時の転換は社内で無謀な挑戦だと見なされていたと、経営陣自身がのちに振り返っている。
ただし本書は、こうした企業を美談として描くだけではない。ネクステラは天然ガスや原子力といった既存の電源で手堅く稼ぎ、そのキャッシュを再エネ投資に回す二段構えの経営をしており、競合の再エネ計画をロビー活動で妨げる場面もあると指摘する。
理念と実務の生々しさが同居しているところに、この章の読みごたえがある。
日本からも、洋上風力に挑むベンチャーのレノバや、台湾で運転実績を積んできたJERAが同じ土俵に名を連ねている。転身の波は、もはや欧州だけの物語ではない。
座礁資産という言葉が金融を動かした
企業を動かしているのは、消費者の善意や規制の強制力だけではない。本書がもっとも論理的に踏み込むのが、金融の仕組みを使って未来のリスクを現在の株価に前借りさせる手口だ。
2015年、当時イングランド銀行総裁だったマーク・カーニー氏は、気候変動の破壊的な影響は企業や政治の任期よりずっと先に起きるため、誰も自分ごととして扱わず先送りされ続けると警告した。
同じ講演で使われたのが「座礁資産」という言葉である。気温上昇を一定水準に抑えるには、確認済みの化石燃料埋蔵量の大半をそのまま地中に残しておく必要があり、そうなれば油田やガス田、石炭火力設備は将来価値を生まない資産になる。
この考え方が実務に落とし込まれたのが、気候関連情報の開示義務化と投資撤退の動きだ。時間軸のずれで先送りされがちだったリスクを、情報開示と資金の引き揚げによって、いまの株価に強制的に組み込ませてしまう。
ブラックロックの最高経営責任者は、開示が不十分な企業の経営陣に反対票を投じると公言し、動かす運用資産は日本円で900兆円規模にのぼるという。
日本でもGPIFが2015年に国連責任投資原則へ署名し、運用資産の一部をESG指数に基づく投資へ振り向けた。オランダの公的年金基金は、いま加入している若い世代が受給を迎えるのは半世紀先だとして、超長期のリスクを現在の運用方針に織り込む根拠をそこに求めている。
説得ではなく、値付けを変えることで動かす。本書を読むと、脱炭素が理念の話で終わらない理由が、この金融の仕組みに集約されているとわかる。
日本が周回遅れになった理由
平成初期、世界の時価総額上位50社のうち32社を日本企業が占めていた。それが2021年時点ではトヨタ1社にまで減っている。京都議定書を主導した国が、なぜ脱炭素の後進国と呼ばれる立場に転じたのか。
本書が挙げる要因は、2011年以降のエネルギー政策のねじれである。原発の停止を受けて安定供給を優先し、火力発電への依存を積み増した結果、世界がパリ協定に向けて動くあいだ、日本国内では脱炭素の議論が後回しにされ続けた。
太陽光の固定価格買取制度も、導入当初の買取価格を高く設定しすぎたためにコスト低下や送電網の整備が進まず、国内の関連メーカーの多くが市場から姿を消した。
事故前に54基あった原発は、稼働数が10基に満たない水準まで落ち込んだままだ。政府が掲げる将来の原発比率の目標は、現実の再稼働ペースと大きく開いている。
著者がもっとも厳しく批判するのは、個々の技術の是非ではなく姿勢のほうだ。かつて世界をリードしていた時代の成功体験にしがみつき、そのやり方を変えたくないという惰性こそが、再エネや原発いずれの分野でも、次の技術革新の芽を摘んできたと著者は書く。
石炭火力にアンモニアを混ぜて燃やす延命技術も紹介されるが、世界からは既存インフラを引き延ばすための技術と冷ややかに見られている実情も、著者は隠さない。
明日からできること
本書が繰り返し示すのは、脱炭素は理念ではなく取引条件だという視点だ。読み終えたその日から動けることは、次の一つに絞れる。
自社が納品している主要な取引先を一社思い浮かべ、その会社が公式サイトで掲げているカーボンニュートラルの目標年と、部品調達に関する方針を検索して確認してみてほしい。
目標年が近い会社ほど、再エネ由来の電力証明や排出量の開示が発注の条件に変わる時期も近い。目標年がわかったら、自社の電気代の明細から大まかな排出量を見積もり、次の会議に持ち込む材料にしておく。
まだ他人事に見える数字が、いつ自社の受注条件に変わってもおかしくないと知っておくことが、最初の一歩になる。
ネクステラがエクソンを追い抜いた日、日本のニュースの多くはこの出来事をほとんど扱わなかった。転換点は、渦中にいる人間には見えない形で通り過ぎていく。自分の業界のどこにその分岐点が来ているか、本書は読者に静かに問いかけてくる。