「内部留保を取り崩して、社員の給料に回せばいい」。テレビでこの手の発言を聞いて、筋が通っていると感じたことはないでしょうか。会社が現金を溜め込んでいるなら、それを配ってしまえばいい。素朴な理屈としては成立しているように見えます。
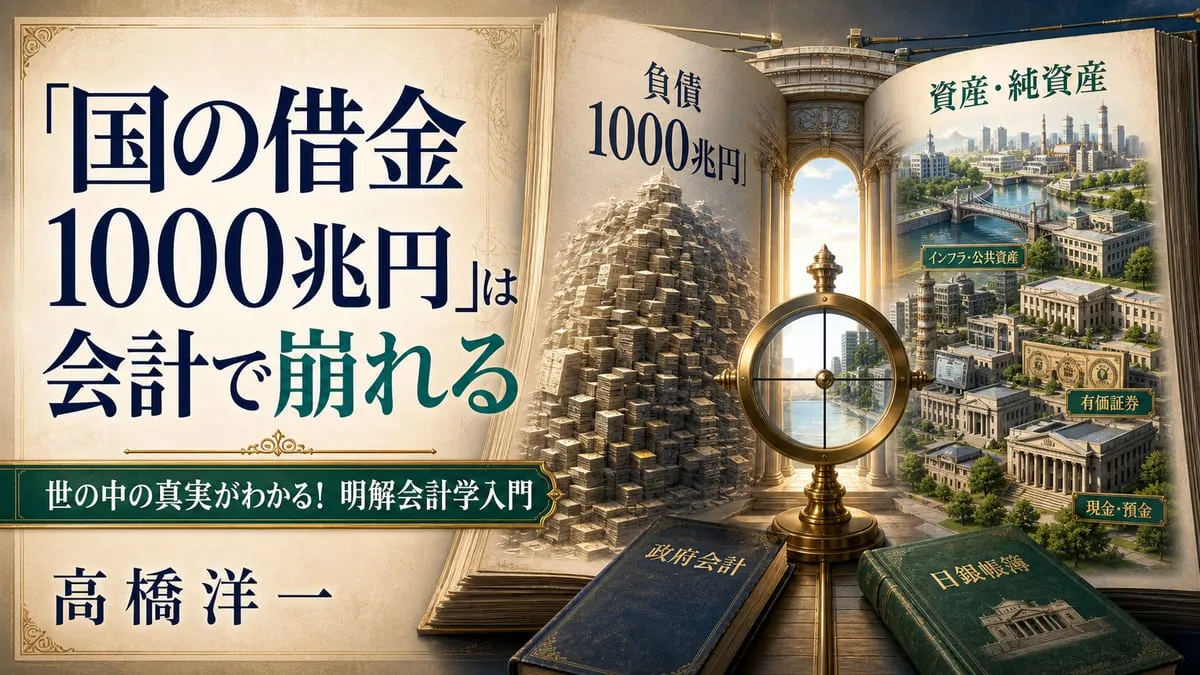
高橋洋一さんの『世の中の真実がわかる! 明解会計学入門』は、この納得をいきなり切り崩しにかかる一冊です。会計上、「内部留保」という勘定科目はどこにも存在しません。貸借対照表の純資産部分に積み上がっているのは「利益剰余金」という別名の記録で、その中身はすでに工場や設備、有価証券という別の姿に変わって稼働しています。
取り崩して給料に回せという主張は、実質的には会社の設備や土地を売り払って人件費に充てろと迫っているのに近いのです。
著者は旧大蔵省の出身で、バブル崩壊後の不良債権処理を金融検査官として陣頭指揮した経歴を持ちます。現場では「大魔王」というあだ名がついていたと本書自身が明かしています。
こんな人におすすめ
本書が効くのは会計の実務担当者ではなく、数字を判断材料として使う立場の人です。
- 決算説明会の資料を渡されても、売上と利益の行だけ眺めて閉じてしまう人
- 「国の借金1000兆円」というニュースに、なんとなく不安を感じたまま終わっている人
- 転職先や取引先の実力を、業界内の評判やネット記事だけで判断している人
正直に言うと、私は3つ目にそのまま当てはまっていました。会社四季報の要約記事は毎回読むのに、金融庁に出されている有価証券報告書を自分の手で開いたことは一度もなかった。
誰かがすでに噛み砕いた結論だけを受け取り、その結論の根拠になった数字までは遡っていなかったわけです。本書は、その一次資料の開き方から連れて行ってくれます。
会計は「数字はウソをつかない」を実践するための言語
著者の立ち位置は一行で言えます。人はウソをつくが、数字はウソをつかない。
「人はウソをつくが、数字はウソをつかない」
発言や記事は、話す人の立場や知識の偏りでいくらでも歪みます。伝聞を重ねるほど、情報は元の形から離れていく。一方で上場企業が開示する財務書類は、虚偽記載そのものが法律で禁じられています。だから著者は実数だけを見ろと言います。使う道具は複式簿記の左右、それだけです。
本書がこの原則を最初に試すのが「不良債権」という言葉です。債権とは資産のことで、帳簿上の価格と実際の価値がある。帳簿上の価格が実質的な価値を上回り、持ち主に損を負わせている状態を、本書は不良債権と定義します。
上回った分の金額が不良債権額という数字です。用語をここまで固定できていれば、「日本中で500兆円の不良債権」という見出しに出会っても、それが債権の総額を指すのか、実際に見込まれる損失額を指すのかを読み分けられるはずです。
バブル崩壊後の現場では、東大卒の官僚や経済学者でさえこの区別があいまいだった、と著者は振り返っています。肩書きの高さと会計を読む力は、まったく別の能力だという話でもあります。
本書の設計にも触れておきます。全体はプロローグの言語論から始まり、個人の財布、企業の決算、そして国家財政へと同じ物差しを運びながら段を上がっていく構成です。
最初の複式簿記の説明を軽く読み流すと、終盤で統合BSの計算が出てきたときにその強度を実感しづらくなる。地味な導入部分ほど飛ばさずに読んでおく価値があります。
右が出どころ、左が使い道
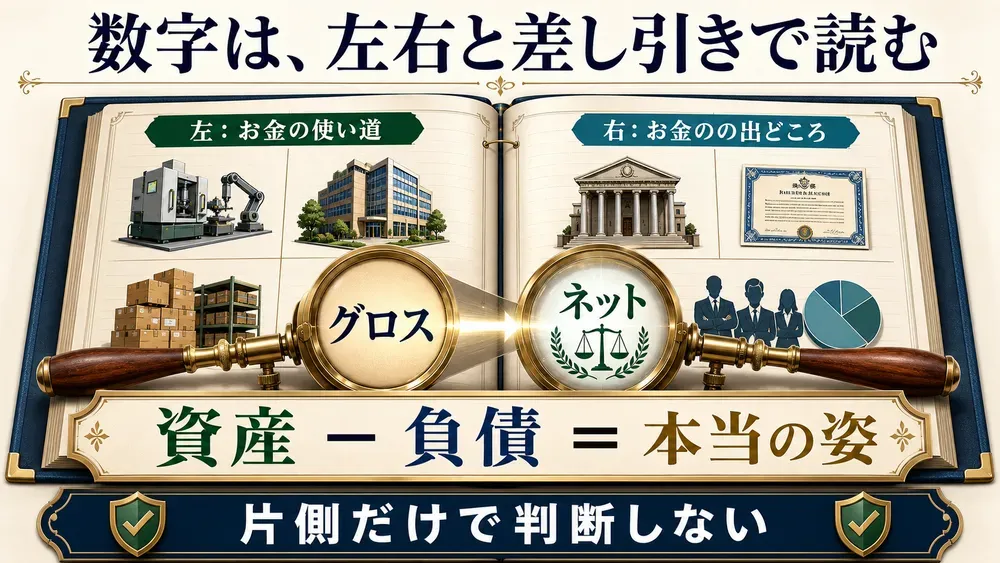
複式簿記の説明は、驚くほど単純です。右側にお金がどこから来たかを書き、左側にそのお金が今どんな形になっているかを書く。左右は必ず釣り合います。
たとえば10万円のパソコンを現金で買えば、右に「現金10万円」、左に「パソコン10万円」と記録されます。右側はさらに、いずれ返す必要がある負債と、返す必要のない純資産に分かれる。左側の資産の中身は現金や機械、不動産、有価証券といった顔ぶれです。
この右と左の状態を決算日という一瞬で切り取った表が貸借対照表(BS)、1年間のお金の流れをまとめた表が損益計算書(PL)です。本書はBSを「資産家タイプの財産診断書」、PLを「実業家タイプの家計簿」にたとえています。
1年間の稼ぎから使った分を差し引いた当期純利益が、決算のたびにBSの純資産へ積み上がっていく。両者は切り離された表ではなく、フローがストックへ流れ込む一本の循環です。
グロスとネットを取り違えると、内部留保は幽霊になる
本書の背骨はここにあります。財務は総額(グロス)ではなく、差し引き(ネット)で見る。
たとえば資産5000万円、負債1000万円の会社と、資産1億円、負債9000万円の会社を比べます。総資産だけを並べれば後者が2倍の規模に見えます。
ところが差し引いた純資産で見ると、前者は4000万円、後者は1000万円しかなく、評価は逆転します。1億円の家に住んでいても住宅ローンが9000万円残っているなら、その人が本当に持っているのは1000万円だけだと考えれば、体感として速いはずです。
冒頭の内部留保の話も、この一点でひっくり返ります。利益剰余金は右側、つまりお金の出どころを示す記録にすぎません。そのお金自体はすでに左側で工場や有価証券という形を取り、次の利益を稼ぎに出かけている。
右側の数字だけを見て「貯め込んでいる」と判断するのは、出どころの記録を使い道の記録と取り違えていることになります。
同じ原理は、借金の評価にも及びます。著者は借金そのものを悪だとは考えていません。問われるのは、借りたお金が生む収益が利息を上回るかどうかだけです。
同じ資金調達でも、業績に関係なく元本と利息の返済義務を負う融資と、儲かったときだけ配当を出せばよく元本保証もいらない出資とでは、右側に座る性格がまるで違う。
この線引きを踏まえたうえで、著者は頭金ゼロの全額ローンを容赦なく退けます。純資産ゼロで不動産を買えば、価格がわずかに下がった瞬間に資産が負債を下回る「債務超過」に落ちる。
左側だけが目減りし、右側の返済義務は1円も減らないからです。購入価格の少なくとも3分の1は自己資金で用意しておけ、というのが本書の実務的な結論になります。
セグメント情報が暴く、会社のもう一つの顔
第3章で、この道具が実在の企業に向けられます。上場企業の有価証券報告書は金融庁のEDINETで誰でも読めます。著者はこれを、誰の解釈も挟まっていない一次資料だと位置づけます。
読み方の指示は親切です。全部を読もうとせず、純資産、売上高、営業利益、当期純利益、セグメント情報の5か所だけを開けばいい。セグメント情報とは、売上と利益を事業ごとに分解した内訳表のことです。
本書が取り上げるのがフジ・メディア・ホールディングス。総資産約1兆円のうち3割強が不動産、3割弱が投資有価証券で占められ、放送事業は売上こそ大きいのに費用がかさんで利益が伸びず、グループの利益の大半は自社ビル賃貸や不動産取引を担う都市開発事業が稼いでいる。
テレビ局の看板を掲げた不動産投資会社、というのが表を1枚開いた後の実像です。
朝日新聞社も同じ手つきで分解されます。利益剰余金が資産の5割(約3080億円)を占め、固定負債のほとんどは「退職給付に係る負債」で約1708億円。
高給の社員を長く抱えてきた結果が、そのまま数字に表れています。この構造をテレビ局への天下り先確保や電波オークション反対の背景と結びつける著者の考察も出てきますが、ここは実数ではなく著者の見立てとして距離を置いて読むのが妥当でしょう。
この2社の分析を読んで感じたのは、報道機関という肩書きが、財務内容への疑いを鈍らせていたという自分自身の癖でした。セグメント情報という1枚の表は、業界のイメージと実態のあいだにある距離を、いやおうなく可視化します。
「国の借金1000兆円」は、片側しか見ていない数字だった
第4章で、同じものさしが国家財政に向かいます。平成27年度の「国の財務書類」によれば、政府の負債は約1193兆円。これだけを切り出せば、たしかに1000兆円という数字は嘘ではありません。
けれども政府にも資産があります。有価証券や貸付金、インフラなど約672兆円。資産と負債の差を取ればマイナス約521兆円で、1000兆円という額は片側だけを見たグロス表現にすぎなかったことになります。
ここで著者は日本銀行を政府の子会社として連結する「統合BS」を持ち出します。日銀は、利息のつかない紙幣や当座預金という負債を世の中に供給する見返りとして、政府が発行した国債を買い集め、それを自らの資産として積み上げています。
平成27年度時点で約443兆円分です。親会社と子会社を連結すれば、政府の負債である公債と日銀が資産として持つ国債は親子間の貸し借りとして相殺され、実質的な差額はマイナス約12兆円まで縮みます。
「政府と日銀は、会計的には夫婦みたいなもの」
家庭の財布を1枚の家計簿にまとめれば、夫が妻から借りていた10万円は消えてなくなる。それと同じことが国家という単位で起きている、という説明です。
統合BSの計算1つで「国家財政は破綻する」という主張への反論が一段落ぶん成立してしまう、その鮮やかさが本書のクライマックスです。
ただし本書が引き受けていないことも書いておきます。これは財務書類を「読む」ための本で、仕訳や総勘定元帳を「作る」ための実務書ではありません。
円安やインフレといった通貨側の副作用への目配りも薄めで、財政の健全性を会計で示すことと、物価に何が起きるかは別の議論として読者側で補う必要があります。
金融の未来を占う章で、銀行はいずれ仲介役から外されていくと著者は見立てていますが、これは出版から数年が経っている分だけ検証の余地が残る予測です。
統合BSほどの説得力を、この見立てにまで期待しないほうがいいでしょう。
数字は右と左のどちらの話で、総額と差し引きのどちらを見ているのか。この問いを自分に向けるだけで、経済ニュースを聞いて反射的に苛立つ回数はかなり減るはずです。
冒頭のテレビのコメントに、今なら私は違う相槌を打てます。取り崩せるのは金庫の現金ではなく、すでに働いている資産だからです。気になる会社の名前を、週末に一度EDINETで検索してみてください。
セグメント情報の表を1枚開くだけで、その会社が実際は何で稼いでいるのかが見えてきます。
合わせて読みたい
『稲盛和夫の実学 経営と会計』稲盛和夫さん 会計を「読む側」ではなく「経営する側」から見た一冊です。本書で財務書類の読み方を手に入れたら、次はその数字を自分の事業でどう使うかに関心が移るはずです。
『「原因と結果」の経済学』中室牧子さん・津川友介さん 数字が出ていても、それが原因を示すとは限りません。「数字はウソをつかない」を受け取ったうえで、その数字の解釈でどこを間違えやすいかを知っておくと守備範囲が広がります。
『「数字で考える」は武器になる』中尾隆一郎さん 財務書類の外側、日々の仕事で数字を扱う技術の本です。EDINETを開く習慣とセットにすると、会議で数字を出されたときの反応速度が変わります。