1万円札をつくるのにかかる費用は、17円だといいます。紙とインクの束にすぎないものが一万円として通用するのはなぜか。この問いに引っかかった人なら、この本は読み進められるでしょう。
書名は『決定版!お金の増やし方&稼ぎ方』。共著者の山崎元さんは評論の世界、堀江貴文さんは事業の世界の人で、本は前半と後半で語り手が入れ替わります。山崎さんが運用と節約を、堀江さんが稼ぎ方を受け持ちます。読み比べて気づくのは、出発点がまるで違う二人の結論がよく重なることです。
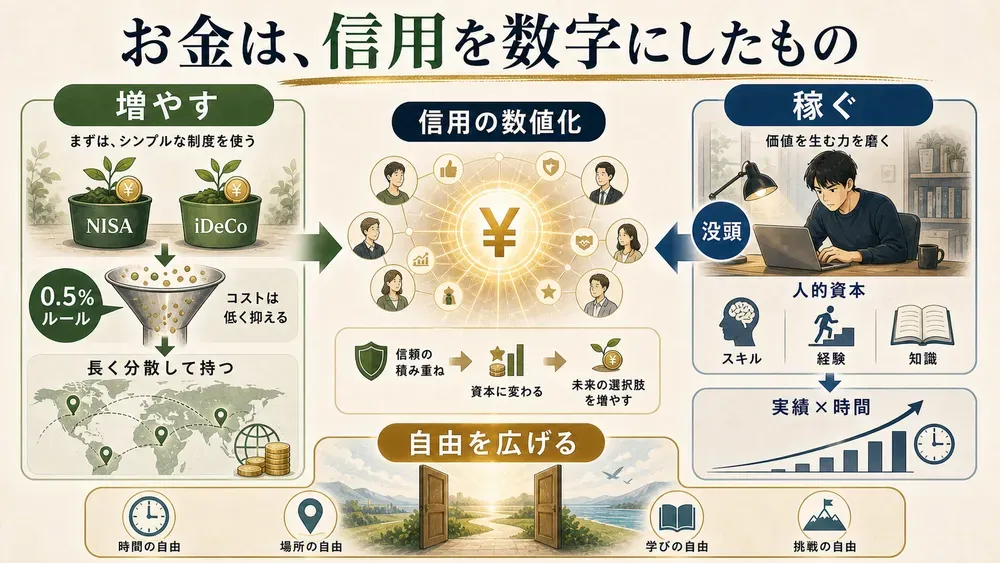
お金は信用を数字にしたもの
お金とは信用を数値にしたものであり、追い求めるものではなく後からついてくる結果です。
二人が共有する土台は、この認識です。
1万円札が一万円の価値を持つのは、みんながそう信じているからです。この定義に立てば、稼ぐとは信用を積み上げること、失うとは信用を傷つけることになります。
山崎さんはさらに、お金を自由を広げる手段と位置づけます。選択肢が増えて初めて自由になれるのだから、お金そのものを目的にした人は手段と目的を取り違えています。
山崎さんは転職を12回重ねてきた経歴の持ち主で、堀江さんはライブドア事件を挟んで事業を立て直した人物だと紹介されています。運用の専門家と起業家が、別々の道筋から同じ答えに着地するところに、本書の説得力はあります。
ただし、二人とも強い意見を断定口調で述べる書き手です。反論の余地がある主張も、勢いに乗って読み流されやすいです。編集部は、二人の一致を「正しさの証明」と受け取らず、同じ傾向の持ち主が同じ方向を向いているだけかもしれない、という距離を保って読むことを勧めたいです。
増やす側の作法は、手数料と固定費に集約される
山崎さんの運用論の核心は、手数料と固定費を下げ、迷わず一本に決めて続けることです。
山崎さんの節約論には三つの条件があります。効果が確実であること、我慢を要しないこと、生活の質を大きく落とさないことです。この三つを満たす筆頭が固定費の見直しで、保険料、通信費、住居費を一度改めれば、以後は意志に頼らず毎月効果が出ます。
貯蓄は、会社員なら手取りの2割、フリーランスなら3割を天引きで自動化するよう勧められます。
投資の物差しは、手数料の一点に絞られます。
手数料が0.5%を超えるものはすべてクズ商品
年5%のリターンが見込める商品から2%を手数料に取られれば、成果の4割が消えます。期間が長いほど、その差は複利で広がります。手数料の安さは、個人が確実に手にできる数少ない優位だ、というのがこの物差しの背景にある発想だと読めます。
具体的な推奨は「eMAXIS Slim全世界株式(オール・カントリー)」で、信託報酬は約0.11%。これ1本で足りると言い切ります。本書は、10年たつと運用の達人が選ぶ商品の9割が市場平均に及ばないという趣旨のデータも添え、個別株で市場に勝とうとする行為は無謀だとされます。
税制の器は全部使うのが基本です。iDeCoは所得控除で節税効果が大きい一方、60歳まで引き出せません。つみたてNISAは運用益が非課税で、出し入れが自由なぶん柔軟性が高いです。
余裕資金があるなら、まずiDeCoを満額使い、残りをNISAに回します。中身をどちらも同じ商品に揃えれば、管理の手間も減ります。
本書の運用論は、複雑にするほど間違えやすいという認識で貫かれています。商品を比べ続けて動けない状態より、完璧でなくても一本に決めて続ける状態のほうが結果は良い、という判断です。編集部の目には、これは投資の知識を競わせる本ではなく、迷いを減らす手順書として設計されているように映ります。
過去の出費にこだわる癖への警告も面白いです。食べ放題で元を取ろうと食べすぎる、含み損の株を手放せない、向いていない職場を、苦労して入ったからと去れずにいます。どれも「サンクコスト」の罠で、すでに払ったものは未来の判断に混ぜるべきではありません。見るのは、いまこの瞬間から先の価値だけです。
保険については、二人とも「原則として不要」で一致します。山崎さんの理屈は、保険会社が利益を出す以上、加入者の期待値は必ずマイナスになるというもの。
必要なのは貯蓄で賄えないリスクだけで、典型は幼い子を持つ世帯主の死亡保障です。堀江さんは高額療養費制度を引き、月の自己負担に上限がある以上、民間の医療保険はほぼ要らないと断じます。
この断言に違和感を持つ人もいるでしょう。編集部も、全否定は極端だと感じました。ただ、安心料として惰性で入っている保険を、一度この基準で見直す価値は確かにあります。なお本書の推奨商品や制度の数字は、書かれた時点のものです。実際に口座を開く際は、手数料や制度の内容を自分で確かめてほしいです。
稼ぐ側の軸は、市場の信用を長く積むこと
堀江さんは、能力と実績を時間とともに積み上げ、市場の信用を長く積むことが稼ぐ軸だと述べます。
堀江さんのパートに入ると、増やすより稼ぐほうが重要だという論調に変わります。人材の価値を、彼はこう式で表します。
人材の価値 = 能力 + 実績 × 時間
能力は「できること」、実績は「やり遂げたこと」、時間は市場からの信用を積んできた長さを指します。能力だけでは足りず、実績が伴わなければ評価されず、その実績は時間とともに複利のように効いてきます。
時間の項は短縮できないので、早く着手するほど有利になります。四十歳で投資信託を始めるより、二十五歳で自分の市場価値に資金と時間を注ぐほうが、見返りは大きいといいます。
もう一つの柱が没頭です。好きなことに没頭している人は、本人にとって苦役の努力ではないため、努力する人は没頭する人に勝てない、と堀江さんは言います。
同時に、地位財を追う競争から降りろとも促します。地位財とは、高級車、ブランド品、タワーマンションのように、他人との比較で価値が決まる物です。上には必ず上がいるので、追う限り満たされません。
本書は、年収が800万〜1000万円を超えたあたりから幸福感の伸びが鈍るという話を引き、この水準は地位財を買い始める収入帯と重なると指摘します。
FIREへの批判も本書の目玉です。FIREの最大の問題は、人的資本への投資を止めてしまうことだと堀江さんは述べます。山崎さんも、早期リタイアは自分の人材価値を自ら傷つける行為だと同意します。
働くことには収入のほかに、技能を磨き、人脈を広げ、社会とつながる機能があります。二人の結論は、働くこと自体が楽しい仕事を見つければFIREは要らない、というものです。
ここで編集部が留保をつけたいのは、この処方が「没頭できる仕事に出会えた人」を前提にしている点です。本書の言うとおり、見つからないのは試した量が足りないからなのだろうが、日々の生活費を稼ぐ手段として働いている人にとっては、早期リタイアの魅力は別の重さを持ちます。
FIRE批判は、堀江さん自身の働き方に強く根ざした立場として読むのが妥当だと思います。
人間関係と体への投資は、数字の裏づけが弱めの章
堀江さんにとって、多様な人間関係は最強の保険であり、他人の力と時間を借りる土台です。
それは、生命保険より確実で、困ったときに助けてくれ、情報や機会も運んできます。堀江さんにとって会社は、他人の力と時間を借りて回す仕組みです。
だから借りられる側で終わらず、借りる側に回れといいます。社内の関係を義務でなく資産として捉え、社外のネットワークも同様に扱う姿勢です。産業医の調査だとして、責任ある立場の人は寿命が7〜8年長い、という話も添えられます。
身体面では、職住近接を勧めます。通勤が往復2時間なら、年間で約480時間、日数にして約60日分の労働時間に相当する移動になります。ペンシルバニア大学の研究として、6時間睡眠を2週間続けると認知機能が酔っ払いの水準まで落ちるが、本人は大丈夫だと思い込んでいる、という例も挙がります。
結論は、家賃が高くても職場の近くに住み、睡眠を削らないことです。
この章は説得力のある指摘が並ぶ反面、寿命や睡眠の数字は出典の細部が本文からは確認できません。読者としては、数字の正確さより「時間と健康が最も見返りの大きい投資先だ」という方向性のほうを受け取るのが適切でしょう。
また、職住近接も家賃が高い都心に住める人の助言になりやすく、誰にでも当てはまる処方ではありません。
今日から始める三つの手順
毎月の自動積立を設定し、固定費を三つ見直し、没頭できることに週5時間を割きましょう。
実務に移す順番は、本書の流れに沿えば次のとおりになります。
1. 証券口座を開き、全世界株式の積立を自動で設定します。 まだ投資を始めていないなら、つみたてNISA口座を開きます。毎月の自動積立に全世界株式のインデックスファンドを設定する。額の目安は手取りの2割だが、最初は1万円でもよいです。何を買うかで悩んで調べ続ける時間が、いちばんもったいないからです。
2. 固定費を三つ見直します。 対象は保険料、通信費、定額課金サービス。保険は、貯金では賄えない危険だけを残すように絞り、通信費は格安プランへ移し、使っていない定額サービスは解約します。月500円の放置も、10年で6万円になり、三つ重なれば18万円です。
3. 没頭できることを一つ決め、週5時間を割きます。 時間を忘れてやっていることを特定し、そこに集中して時間を割きます。見つからなければ、とにかく片端から試せというのが堀江さんの答えです。
三つのうち、最初に手をつけるべきは1番です。増やす仕組みを先に自動化しておけば、頭と時間を稼ぐ側に回せます。
合わせて読みたい
山崎元『ライフマネジメント』から学ぶ、人生100年時代を「自分会社」として生き抜く戦略 同じ山崎元さんによる人生設計の本です。お金の増やし方を押さえたあと、キャリアや健康、人間関係まで含めて全体を整える視点が加わります。
『JUST KEEP BUYING』ニック・マジューリ|「いつ買うか」で悩んでた時間が、全部ムダだった 早く始めて淡々と買い続けるという本書の姿勢を、大量のデータで裏づけた一冊。タイミングを計ることの意味のなさが、数字で腑に落ちます。
『DIE WITH ZERO』ビル・パーキンス|後悔しない人生のお金の使い方 お金は使ってこそ意味があるという考えで、堀江さんのFIRE批判と響き合います。貯めることばかり考えてきた人が、次に手に取る本として向きます。
