「今期も黒字だから、まあ大丈夫だろう」。多くの経営会議で、この一言はほとんど無条件に安心の材料として受け入れられています。ところが本書は、その安心こそが投資家から「価値を壊している」と見なされる元凶かもしれない、という不穏な問いから始まります。
利益は出ている、赤字ではない、なのに株価も市場評価も一向に上がらない——その理由を、本書は「利益を生むために使った元手を見ていないから」の一点に絞り込みます。
『ROIC経営 稼ぐ力の創造と戦略的対話』は、KPMG FASとあずさ監査法人が2017年にまとめた実務書です。ファイナンスの難しい数式を極力避け、企業価値の本質を「投じた元手を、どれだけ効率よく使ったか」という物差しに還元して説きます。
編集部として惹かれたのは、理論の解説にとどまらず、オムロンという具体的な会社が指標を現場に根づかせた泥臭いプロセスまで踏み込んでいる点です。以下、フロー経営からの脱却という本書の骨格を、要点を追いながら私たちなりの留保も添えて見ていきます。
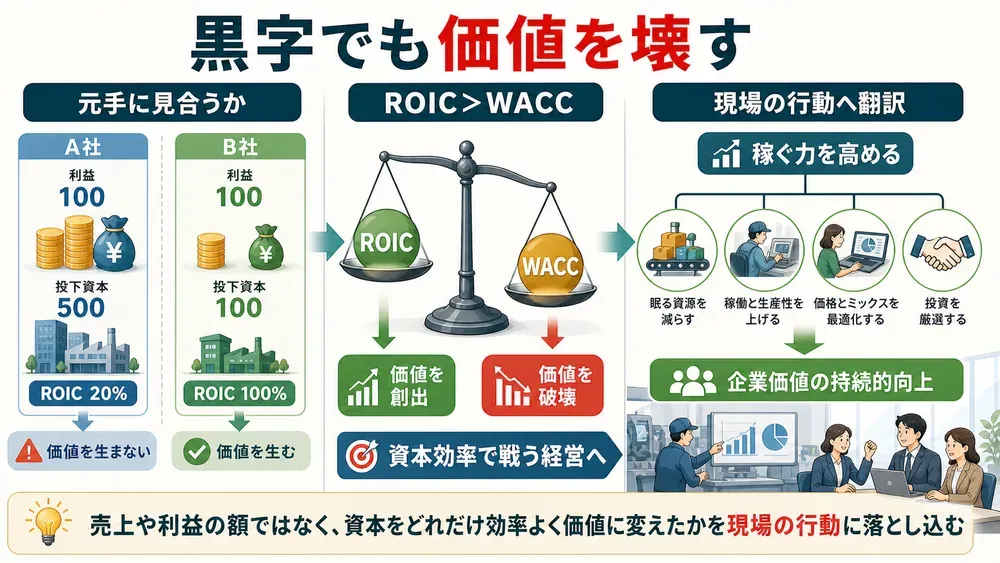
黒字でも「価値を壊す」— 合格ラインはROICがWACCを超えるか
資本コストを上回るリターンを上げられなければ、黒字でも企業価値を壊しています。
本書の主張は、乱暴に一文へ圧縮すればこうなります。企業価値の向上とは、資本コストを上回るリターンを上げ続けること。
本書はこのフロー経営から、投じた元手に対する効率を見る「ROIC経営」への転換を迫ります。
ROIC(投下資本利益率)は、税引後の営業利益を投下資本で割った、事業が本当に稼げているかを測る指標です。
フロー経営には三つの穴がある、と本書は指摘します。
- 説明力の弱さ
- 売上・利益の目標は資本コストと比較できないため、投資家への説明力が弱いです
- 投資後の追跡不能
- 設備投資の後、その投資が生んだ損益だけを個別に追うのは実務上ほぼ不可能で、結果として「やりっぱなし」になります。オーバースペックな投資も放置されやすいです
- バランスシートへの意識不足
- 不採算事業や遊休資産、余剰現預金が把握されないまま眠ります
ROICを管理指標に据えると、この三つが同時に片づく——というのが本書の見立てです。
ここが本書の核心になります。事業の合否ラインが、「営業黒字か赤字か」から「WACCを上回るROICを確保できているか」へと引き上げられます。WACC(加重平均資本コスト)とは、銀行への金利と株主が期待するリターンを、構成比で加重平均した元手の調達コストです。
調達コストが5%の会社がその金で3%しか稼げなければ、会計上は黒字でも投資家からは「価値を破壊している」と評価されます。
逆にROICが8%なら価値を創造しています。つまり「黒字」の定義そのものが一段引き上がります。
このROICとWACCの差が「ROICスプレッド」で、これに投下資本を掛けたものが経済付加価値(EVA)です。株主の視点から同じことを言えば「エクイティスプレッド」——ROEから株主資本コストを引いた差——になり、これがプラスならPBR(株価純資産倍率)は1倍を超えます。
本書はPBR1倍超の目安をROE7%程度と置きます。期初100を10年運用したとき、ROE10%なら現在価値は120(PBR1.2倍)で価値創造、8%ならちょうど100、3%だと62まで沈みます。
同じ「黒字」でも行き着く先はまるで違う、という実感が数字で迫ってきます。
同じ100の利益でも、元手次第で評価は5倍変わる
同じ100の利益でも、投じた元手が違えば評価は5倍変わります。
本書の説明でとりわけ腑に落ちるのが、A社とB社のたとえ話です。利益はどちらも100で並びます。フロー経営の目線では、同じ100を稼いだ「同格」の企業に見えます。
ところが、その100を生むために投じた資金が、A社は1,000、B社は5,000だったとします。ROICを計算すればA社は10%、B社は2%。
A社ははるかに少ない元手で賢く稼いでいます。本書はこれを「元手を起点とした考え方」と呼び、P/Lの売上偏重から、B/Sの投下資本を意識するマインドへの転換を促します。
編集部としてこの例の効き目は、直感を裏切るところにあると考えます。「たくさん稼いだほうが偉い」という素朴な感覚に、「いくら使って稼いだのか」という問いを差し込みます。
同じ100でも評価が5倍違う——この落差を一度体感すると、決算書の見え方が変わります。ただし率だけを崇めると別の罠に落ちる点は後述する通りで、本書自身もそこはきちんと釘を刺しています。
「ROEを上げろ」が招く、自社株買いという化粧
自社株買いなどでROEを上げても、短期的にROEを化粧しているだけで、本業の収益性という素肌が改善したわけではありません。
日本企業のROEの低さは、財務レバレッジの不足ではなく、本業の稼ぐ力そのものの不足に主因がある——本書はこう断じます。自社株買いやリキャップCB(転換社債型新株予約権付社債)で自己資本を圧縮すれば、ROEの数値は確かに上がりますし、市場も好意的に受け止めやすいです。
だが負債で調達して自社株を買っても、投下資本の総額や事業の稼ぐ力、つまりROICは変わりません。
本書が求めるのは、レバレッジの調整という小手先ではなく、本業の収益性を中長期で高める王道のROE改善です。象徴的な数字として、2016年1〜9月だけで上場企業の自社株買いが4兆3,500億円と過去最高に達したことを挙げます。
その多くが本質的な価値を生んでいるのか、という問いは、株主還元ムードが続く今の市場にもそのまま刺さります。ここは本書の刊行から時間が経っても色褪せない論点だと感じます。
オムロンは指標を「現場が動ける言葉」に翻訳した
オムロンは、ROICを現場が動ける言葉に翻訳することで、指標を根づかせました。
どんなに優れた指標でも、現場が理解できなければ形骸化します。かつてEVAが広く定着しなかったのは、その複雑さが足枷になったからだ——本書はこう振り返り、企業規模が大きいほどKPIは全員が理解できるシンプルなものであるべきだと説きます。
これを見事に解いたのが、2012年から本格的にROIC経営を導入したオムロンです。
同社の工夫は二つ。ひとつは「ROIC逆ツリー展開」。在庫月数や設備回転率といった現場レベルのKPIを起点に、その改善が経営目標のROIC向上へ無駄なく結びつくよう、指標を分解して設計します。
もうひとつが「ROIC翻訳式」です。難しい数式を、現場が動けるかたちに噛み砕きます。ざっくり言えば「お客様への価値(売上総利益など)」を「必要な経営資源+滞留している経営資源(在庫など)」で割る形に組み替えました。
これなら現場も腹落ちします。使っていない遊休設備やムダな在庫を減らすこと、より良い製品を作ることが、そのまま会社の稼ぐ力を高めるのだと。投下資本やWACCの中身を知らなくても、自分に必要なアクションが見えれば十分だ、という割り切りが賢いです。
オムロンはこうして全社員のベクトルを揃え、ROICを右肩上がりに改善し、株価もTOPIXを大きく上回って、2014年度の企業価値向上表彰大賞を受けました。
理論を現場語へ翻訳する——この一手間こそ、本書がもっとも力を込めて描く部分です。
効率一辺倒が会社を縮ませる— 全社と事業部で指標を分ける
毎期一律にROIC改善を求めると、事業部門が将来の投資を渋り、事業が縮む縮小均衡に陥ります。
ここで本書が誠実なのは、ROICの負の側面もきちんと書く点です。
大きな投資の直後は減価償却が進まず分母がふくらむため、一時的にROICが下がるのはむしろ当然なのに、それを恐れて投資を止めてしまいます。
本書は成長性と効率性を「アクセルとブレーキ」にたとえ、伸ばしたい事業にブレーキを踏ませれば伸びは止まる、と警告します。
だから処方箋は三つです。
- 目標の置き方
- 単年度ではなく中期経営計画の最終年度に置き、途中の一時的な低下は織り込みます
- 事業ごとの指標
- 成熟事業には効率を、成長・新規事業には売上やEBITDAといった成長性指標を求めます
- フロー指標との併用
- ROIC(率)だけでは規模が見えないので、利益などのフロー指標と併用します
ROICとフロー指標は、単独では欠点があっても、組み合わせれば互いの穴を埋め合います。
指標の使い分けは、階層でも徹底されます。全社ROICは利払前税引後利益を「有利子負債+自己資本」で割り、ROEとのつながりや資本提供者へのリターンを重視します。
事業別ROICはEBIT(利払前税引前利益)を「事業資産と事業負債の純額」で割り、事業部門が管理できない法人税の影響を除いて、事業自体の収益性を見ます。
この切り分けが役割分担を生みます。政策保有株式の整理や最適資本構成、タックスプランニングはコーポレートが担い、事業部門長は自分が動かせる利益と資産効率に集中できます。
本社費は各事業へ配賦するのが望ましい、という提言も現実的です。配賦すれば各部門のROIC合計が全社と一致し、現場が本社費の肥大化に自然と牽制をかけるようになります。
資本構成と対話で「割引率」を下げる
丁寧な開示と対話で将来の不確実性が下がれば、投資家は割引率を下げてくれます。
最後は市場との関係です。本書の言う最適資本構成は、静的な数式ではなく、将来の投資に耐えながら企業価値を高める動的な財務デザインを指します。格付やDebt Capacity(追加の負債調達余力)を土台に、事業リスクとのバランスを取りつつWACCの最小化を狙います。
ここで効いてくるのが投資家との「対話」です。長期投資家が日本企業に本当に求めているのは、資本生産性の向上をめぐる議論だと本書は見ます。丁寧な開示とリスク管理で将来の不確実性が下がれば、投資家は割引率を下げてくれる——これを本書は「IRプレミアム」と呼びます。
株主資本コストの低減、すなわち企業価値そのものの底上げです。
ただし現実は手厳しいです。自社の株主資本コストを詳細に把握していない企業が約7割にのぼります。土台となる数字すら、多くの企業がまだ握れていません。認識のギャップも深いです。
「ROEが資本コストを上回っている」と考える日本企業は42.5%ですが、同じ評価をする機関投資家はわずか2.4%——57%の投資家は「下回っている=価値破壊」と見ています。
現預金についても、「適正」とする企業が63.3%なのに対し、投資家の84.9%は「過剰」と映す。健全性への過剰な配慮が、皮肉にも価値創造を妨げていると受け取られているわけです。
この投資家と経営者の認識のズレそのものが、対話を阻む最大の障壁になっています。
本書が最後まで手放さないのは、ROIC経営の目的が数字づくりではなく「浸透と定着」にある、という姿勢です。一時的なアセット売却やコストカットではなく、役員から従業員までの価値判断のものさしを入れ替えます。
極端な食事制限で一瞬だけ痩せるのではなく、食習慣ごと変えて体質そのものを作り替える——本書のこのたとえは、指標導入を一過性のイベントで終わらせがちな現場への戒めとして効きます。
読み終えて残るのは、「使った元手に見合うリターンを、それは本当に生めているか」という一問です。この問いを自社の一事業、あるいは自分の担当プロジェクトに当ててみるところから、数字の景色は変わり始めます。