相場が急に下がった朝、証券アプリを開いたまま売るかどうか迷った経験はないでしょうか。知識はあります。長く持てばいいことも分かっています。それでも指が動きそうになります。
モーガン・ハウセル氏の『サイコロジー・オブ・マネー』は、そうした「分かっているのにできない」部分だけを集めて書かれた本です。銘柄の選び方も節約の手順も出てきません。全20章のほとんどが、お金を前にした人間がどう判断を誤るかという話で埋まっています。
結論は早い段階で示されます。お金の結果を左右するのは、頭の良さより、損や欲を前にしたときの振る舞いのほうです。この一文を、著者は数式でなく物語を積み重ねて納得させにかかります。
本書の流れは三段に分けて読むと見通しがよいです。まず自分の判断がどれほど個人的な経験に縛られているかを知り、次に結果を左右する運とリスクの存在を受け入れ、最後に不確実な世界で生き残る行動を選びます。
最後の段で著者が勧めるのは、計算上いちばん得な答えより、夜に安心して眠れる答えを取ることです。
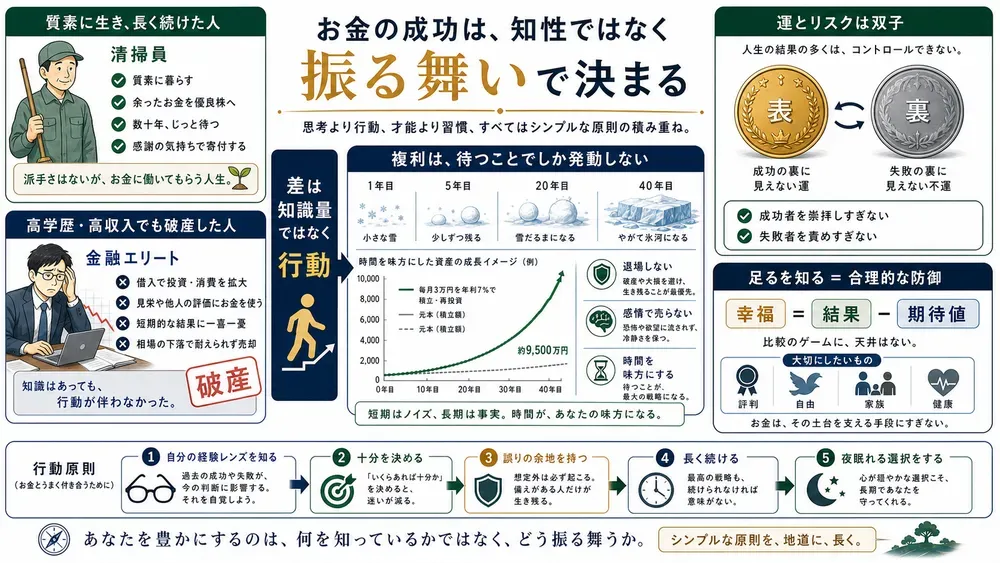
清掃員と金融エリートの逆転
お金の結果を分けるのは、金融の知識の多寡ではなく、倹約して長く持ち、感情に流されないという地味な習慣です。
冒頭に置かれるのは二人の人生の対比です。ロナルド・リードはガソリンスタンドで働き、百貨店の清掃をして暮らしました。とりたてて教育を受けたわけでもない彼は、手元に残ったお金を優良株に回し、何十年も手をつけずに置いておきました。
92歳で亡くなったとき、残された資産は800万ドルにのぼり、その大半が地元の病院と図書館に寄付されました。
もう一人のリチャード・フスコンは、ハーバードを出てMBAを取り、メリルリンチの幹部に上った人物です。ところが借金を重ねた派手な暮らしがたたり、2008年の金融危機で破産します。
専門知識より地味な習慣が勝ったのです。
著者が強調するのは、これが医療や建築では起こりえないという点です。資格のない人が手術を成功させることはありませんが、お金の世界では素人が専門家に勝つことが珍しくありません。だからお金は数式より心理の問題として扱うべきだ、というのが本書の立場になります。
誰もが自分の経験の中では筋が通っている
人はそれぞれ、自分が通ってきた経験の範囲で理屈の通った判断をしています。
他人の投資判断を見て、なぜそんなことをするのかと首をかしげることがあります。著者の答えは、おかしな人はいないというものです。
本書によれば、一人が経験する出来事は世界全体のごくわずかな割合にすぎないのに、その人のお金の考え方の8割はその経験でできています。経済学者のマルメンディエとナゲルは、10代から20代に見た経済の状況が、その後の金銭観を強く縛ることを示しました。
株がほとんど上がらない時代に育った世代は株に懐疑的になり、株価が10倍に跳ねた時代に育った世代は株を信じます。物価が何倍にもなった時代を知る世代は、現金が目減りすることを警戒します。
アメリカの低所得層が宝くじに年平均412ドルを使い、それが高所得層の4倍にあたるという話も、同じ見方で読み解かれます。外から見れば浪費ですが、本人にとっては、ほかでは手に入らない夢を買う数少ない手段になっています。
この見方は、成功をどう評価するかにも及びます。1968年、自由に使えるコンピュータのある高校に通えた生徒は、世界中の高校生のうち300人ほどしかいませんでした。ビル・ゲイツはその一人でした。
一方、彼と同じほどの才能を持ち、一緒に会社を興そうと語り合った親友のケント・エバンスは、卒業前に山で命を落としています。どちらも確率にすれば100万分の1の出来事です。
成功の裏にも失敗の裏にも、本人の手の届かない運が混ざっています。著者はここから、極端な成功者を手本にするより大きな傾向を見ること、成功も失敗も見かけほど極端ではないと受け止めることを勧めます。正しい判断をしても運が悪ければ結果は悪く出ますし、その逆もあります。成功した人を崇めすぎず、失敗した人を軽々しく責めない構えが、そこから導かれます。
十分を知らない人は、大切なものを賭けてしまう
十分を知らない人は、不要なものを得るために、重要なものを賭けてしまいます。
本書でもっとも苦い話は、ラジット・グプタの転落でしょう。インドのスラムで育ち、マッキンゼーのトップに上りつめ、1億ドルを超える資産を手にしていた。それでも周りの億万長者と自分を比べ、ゴールドマン・サックスの取締役会で知った機密を、わずか16秒後にヘッジファンドへ流しました。
インサイダー取引で捕まり、地位も評判も失っています。すでに巨万の富を持ちながら詐欺に手を染めたバーニー・マドフも、同じ型として挙げられます。
「不要なものを得るために、重要なものを賭けることほど無意味な行為はない。」
著者はこの戒めを精神論として語りません。満足は手にした結果と期待の差で決まるので、期待を上げ続ける限り満足には届きません。
比べる相手には上限がなく、年俸50万ドルの新人でも、4億ドルの契約を結んだスターの隣では貧しく感じます。だから「十分」の線は、他人を基準にせず自分で引くしかありません。カジノで勝つ唯一の方法は入ってすぐ出口へ向かうことだ、という言い回しも同じ線上にあります。
評判や自由、家族との時間は、どれほどの儲けと引き換えにしても賭ける価値がない、というのが著者の線引きです。読んでいて耳が痛いのは、グプタのような極端な例よりも、年収や資産の比較で焦る気持ちが誰にでもあるからです。
複利は、退場しなかった人にだけ働く
複利は、市場から退場しなかった人にだけ働きます。
ウォーレン・バフェットの純資産845億ドルのうち、815億ドルは65歳を過ぎてから積み上がったものだといいます。もし30歳で投資を始めて60歳でやめていたら、資産は1190万ドルほどにとどまった計算になります。
彼の強みは銘柄選びの才能以上に、10歳から80年以上、市場から降りなかった時間の長さにある、と著者は見ます。
複利の説明に使われるのが氷河期のたとえです。氷河を育てるのは厳しい冬より、前の年の雪を溶かしきれない少し涼しい夏の連続です。溶け残りが積み重なり、やがて大地を覆います。投資でも、15%の利回りを30年続けるほうが、2年間50%で稼いで3年目に60%失うよりずっと大きな結果になります。
そのうえで本書は、稼ぐ力と守る力は別物だと念を押します。増やすには楽観とリスクを取る度胸が要りますが、守るには謙虚さと倹約、そして過剰なほどの用心深さが要ります。
バフェットのかつての仲間リック・ゲリンは、腕前では引けを取らなかったものの、借金で投資していたせいで1973年から翌年にかけての暴落で追証に追い込まれ、バークシャー株を1株40ドル以下で手放しました。
早く豊かになろうと急いだことが、豊かなままでいることを妨げました。セコイア・キャピタルのマイケル・モリッツが、いつも倒産を恐れていると語った話も引かれ、臆病に見える構えが長く生き残るための作法として描かれます。
ここで出てくるのが誤りの余地という考え方です。
現金を持つことは機会損失に見えますが、暴落のときに慌てて売らずに済む保険になります。著者は、長い目で見た楽観と目先への警戒は両立すると言います。
過去170年でアメリカは戦争や33回の景気後退をくぐりながら、GDPを20倍に伸ばしました。
成果の偏りにも目を向けたいです。ベンチャーキャピタルでは投資先の大半が失敗に終わりますが、ひと握りの大成功が損失を埋めて余りあります。個人でも、持っている銘柄の半分が外れたとして、残りに大当たりが一つあれば全体は大きく勝ち越せます。
失敗は大当たりを引くための費用であり、それを待つには市場に居続けることが条件になります。
社会保障の小切手や401kのように、投資で老後に備える仕組み自体が、歴史的にはまだ数十年しか経っていないという指摘も添えられています。誰もが試行錯誤の途中にいるのだから迷うのは当たり前だ、という言葉は、多くの読者を少し楽にするはずです。
自分の「十分」を数字にする
自分と家族が安心して暮らせる金額を一つの数字にして書き出し、それを超えるために大きなリスクは取らないと決めましょう。
本書を読んで、まず手をつけやすいのは次の三つです。
一つめは、自分が10代から20代だったころの経済の様子を振り返ることです。株価は上がっていましたか、物価はどうでしたか。そのころの記憶が、いまの判断にどう影を落としているかを知るだけで、相場が荒れた日に自分の反応を一歩引いて見られます。
二つめは、自分と家族が安心して暮らせる金額を一つの数字にして書き出し、それを超えるために大きなリスクは取らないと決めることです。比較の物差しを外に置いたままでは、どこまで行っても足りません。
三つめは、積立を自動にして、相場のニュースに手を出させない仕組みをつくることです。複利を止める最大の要因は、慌てて売る自分自身だからです。生活防衛のお金を先に確保しておけば、暴落の日に売る理由が一つ減ります。
類書の多くが何を買い、いつ売るかを教えるのに対して、本書は売買の手前にある心の動きを扱います。章ごとに話が完結しているので、気になった章から拾い読みしても差し支えありません。
ただし留保もあります。本書の主張は、著者自身が警戒を促す極端な事例に支えられている部分が少なくありません。リードの成功も、うまくいったから語られている一例です。
また、データや制度の話はアメリカが中心で、日本の読者は自分の環境に置き換えながら読む必要があります。何を買えばいいかを知りたい人には、物足りなさが残るでしょう。
それでも、投資の知識を増やしても成績が変わらなかった人にとって、本書は原因を外でなく自分の中に見つける手がかりになります。売りたくなった朝にもう一度開きたい一冊です。
合わせて読みたい
『JUST KEEP BUYING』ニック・マジューリ いつ買うかを悩む時間がどれほど報われないかを、データで示してくれる一冊です。市場に居続けて買い続けるという本書の結論を、数字の側から補強してくれます。
『賢明なる投資家』ベンジャミン・グレアム バフェットの師が書いた投資の古典で、安全域という考え方が中心に据えられています。本書の誤りの余地とまっすぐつながる発想なので、両方を並べると理解が深まります。
『私の財産告白』本多静六 倹約と長い時間をかけた投資で財を成した本多静六の記録で、リードの生き方と重なる部分が多いです。日本の読者には、アメリカの事例より身近に感じられるはずです。
