「経営学」と聞いて頭に浮かぶのは、たいていドラッカーか、ビジネス誌を飾った華やかな成功事例でしょう。ところが本書は、その常識を冒頭からひっくり返します。
アメリカのトップスクールで戦う経営学者たちは、ドラッカーをほとんど読んでいない——と。彼らにとってドラッカーは示唆に富む「名言の人」ではあっても、「科学者」ではないからです。
本書は、当時ニューヨーク州立大学バッファロー校にいた入山章栄さんが、世界の経営学の最前線を日本のビジネスパーソンに向けて「翻訳」した一冊です。
難しい数式は一切出てきません。それでいて、居酒屋で交わされるような「ビジネスの常識」が、数千社ぶんのデータを前にしてどう崩れていくかを、次々と見せてくれます。
読み終えると、成功談を鵜呑みにする自分の癖に気づかされます。編集部としては、その居心地の悪さこそが本書の核心だと感じました。
トップスクールの経営学者はドラッカーを読んでいない
米国上位の経営学者が目指しているのは、経営を「名言」の集積から「科学」へと引き上げることです。
入山さんはまず、日本のビジネスパーソンが抱きがちな3つの勘違いを名指しします。
- ドラッカー
- 「経営学の父」として崇拝する
- HBR
- ハーバード・ビジネス・レビューを権威ある学術誌だと思い込む
- 大学教授
- 授業がうまいから評価される、と思い込む
とりわけHBRをめぐる誤解は根深いです。あれは研究成果を実務家向けにかみ砕いた実務誌であって、学者がそこに寄稿しても業績にはほとんどなりません。米国上位大学で出世を決めるのは、トップ学術誌への論文掲載数がほぼすべてなのだといいます。授業の巧拙は二の次、というわけです。
では、その学者たちは何をしているのか。理論から仮説を立て、数千社規模のデータで統計的に検証します。この演繹的なアプローチが世界の主流であり、1社を深く掘るケース・スタディ中心の日本とは、研究の作法そのものが違います。
もっとも、ここには留保も要ります。本書は、経済学・認知心理学・社会学という3つの異なる基盤がせめぎ合い、いまだ研究者向けの統一教科書すら存在しない発展途上の学問だと正直に認めています。
つまり「科学だから正しい」のではなく「科学であろうともがいている」段階なのです。この謙虚さを読み落とすと、本書の主張を新しい権威として崇めるという、皮肉な誤読に陥りかねません。
持続的な競争優位を保てた企業は、わずか2〜5%だった
一度いいポジションを取れば安泰、という前提そのものが崩れつつあります。
次に槍玉に挙がるのが、マイケル・ポーターの競争戦略です。業界内でユニークなポジションを取り、正面衝突を避けるこの「守りの戦略」は、長らく王道とされてきました。ところが本書は、それだけではもう勝てないと言い切ります。
根拠はウィギンズとルエフリの研究です。全米40産業6772社を分析したところ、「持続的な競争優位」を保てた企業は全体のわずか2〜5%しかいませんでした。
しかも時代が下るほど、優位を保てる期間は短くなっています。
代わりに提示されるのが「ハイパー・コンペティション」という世界観です。競争が絶えず激化するこの時代には、守りに安住するのではなく、一時的な優位を鎖のように次々つないでいくしかありません。
だからこそ自分から仕掛ける「攻めの競争行動」が業績を押し上げる、という発見です。ここは「これからは攻めの経営だ」という会議室の一般論に、初めて数字の裏づけが与えられる箇所でもあります。
ちなみに、企業が何で勝つかを最もシンプルに言い切った命題も紹介されます。経営資源に価値があり、それが希少なとき、企業は競争優位を得る——リソース・ベースト・ビュー(RBV)と呼ばれる考え方です。
編集部として付け加えるなら、この二つは矛盾しません。希少な資源で足場を築きつつ、その足場の上で攻め続けます。静的な優位と動的な行動の両輪だと読むのが素直でしょう。
組織の頭の良さは「誰が何を知っているか」で決まる
強い組織とは、全員が物知りな組織ではなく、知識のありかを全員が知っている組織です。
組織の学習能力を上げたいなら、全員が同じ知識を共有すればいい——そう思いがちだが、本書はこれを非効率だと切り捨てます。
代わりに鍵になるのが「トランザクティブ・メモリー」です。
全員が何もかも暗記するのではなく、「この件なら◯◯さんに聞けばいい」という知のインデックスが共有されているほうが、組織全体の記憶効率は跳ね上がります。
裏づけの実験が少し変わっています。ダニエル・ウェグナーらは、交際中の男女ペアと赤の他人ペアに記憶ゲームをさせました。ジャンル指定がないと交際カップルのほうが好成績。
ところが「あなたは料理担当」と役割を強制的に割り振ると、他人ペアのほうがはるかに高い記憶力を見せました。カップルは誰が何に詳しいかを自然に分担しており、それを外から歪められると逆に効率が落ちたわけです。
レイ・リーガンズらの病院研究でも、同じ執刀チームで10回経験を重ねると手術時間が約10分縮んだと報告されています。
この概念の使いどころは、頻繁な異動やリモート化で「誰が何を知っているか」の地図が壊れやすい現代の組織にこそある、と編集部は見ます。ナレッジ共有ツールを導入して満足するのではなく、その地図を意図的にメンテナンスできているか。問われているのはそこです。
成功するほど「知の探索」を怠る、両利きの経営の罠
成功した企業ほど、手持ちの知の深化に偏り、新しい知の探索を怠ります。
イノベーションは、天才がゼロから生み出すものではありません。すでにある知と別の知を組み合わせたときに生まれる——これが本書の出発点です。
だから企業には2つの活動が要ります。新しい知を広く探しにいく「知の探索」と、手持ちの知を磨き込む「知の深化」。この両方を右手と左手のように同時にこなす経営を「両利きの経営(Ambidexterity)」と呼びます。
目の前の事業が儲かるほど、この偏りは強まります。この罠を「コンピテンシー・トラップ」といいます。
リタ・カティーラらが世界のロボットメーカー124社の特許を分析すると、知の幅を広げるほど新製品が生まれる一方、広げすぎると逆効果で、幅を広げつつ特定領域を深く掘る企業が最も優れた成果を出していました。
要はバランスなのです。ここで本書が明快なのは、これをクリステンセンの「イノベーションのジレンマ」ときっぱり切り分ける点です。ジレンマ論は経営陣の「認知の限界」に原因を求めますが、コンピテンシー・トラップは組織構造そのものに内在すると多くの学者は考えます。
この違いは実務的にも大きいです。原因が認知なら経営者が賢くなれば済みますが、構造の問題なら仕組みで殴るしかないからです。3M社の「業務時間の15%を自由な探索に使ってよい」というルールが、探索を意志ではなく制度で強制する好例として引かれるのは、そのためです。
逆に、デジタル技術に投資しながら「ハードでは儲からない」という思い込みで商業化が遅れたポラロイドは、深化に溺れた反面教師になります。仕組みを持たない探索は、好況のたびに真っ先に削られる——ここは肝に銘じたいです。
情報は「弱いつながり」から、投資は「小さく試して」から
多様な情報は親友ではなく弱いつながりから届き、不確実な事業は小さく試して始めるのが得策です。
人脈と不確実性についても、本書は常識をひっくり返します。
まず人脈。多様な情報を集めたいなら、親友より「ただの知り合い」を頼りましょう。社会学者グラノヴェッターの「弱い結びつきの強さ」です。親友同士は背景が似て情報も同質になりがちですが、名刺交換しただけの弱いつながりは遠くまで伸び、縁のない業界の話を運んできます。
さらに強力なのが「ストラクチュアル・ホール」。直接つながっていない人やグループの隙間を自分が橋渡しする位置に立てば、情報の流れを握って得をします。
ロナルド・バートが米仏のマネージャー230人を調べると、この隙間を多く持つ人ほど年収が高かったです。
ただし例外もきちんと押さえてあります。深い暗黙知は「遠くに飛ばない」ため、起業家はいまもシリコンバレーのような特定の場所に集まります。スタートアップと投資家の平均距離はわずか59マイルというデータもあります。
そして日本人には、少し耳の痛い指摘が待っています。レーン・ケリーらの6カ国1282人調査では、グループ外の他者を最も信頼できたのは個人主義のアメリカ人で、日本人は外部者を信頼しにくかったです。
集団主義は内輪の結束を強める反面、外との協力を妨げる壁にもなる、というわけです。
不確実性への構えも鮮やかです。先が読めない事業ほど綿密な計画を、という常識に、本書は「リアル・オプション」で反論します。最初から全額を突っ込まず、まず少額で始めて市場を学びます。
見通しが良くなれば追加投資し、悪ければ損失を限定して撤退します。この段階的投資の妙は、視点の転換にあります。不確実性が高いほど下ぶれもありますが、上ぶれのチャンスも大きいのです。
段階的に賭ければ「損失は限定、利益は青天井」の形をつくれます。だから不確実性は避けるべきリスクではなく、価値の源になります。事業計画も、予測を当てるためではなく、置いた仮定を検証し続けるために書くものへと役割が変わります。
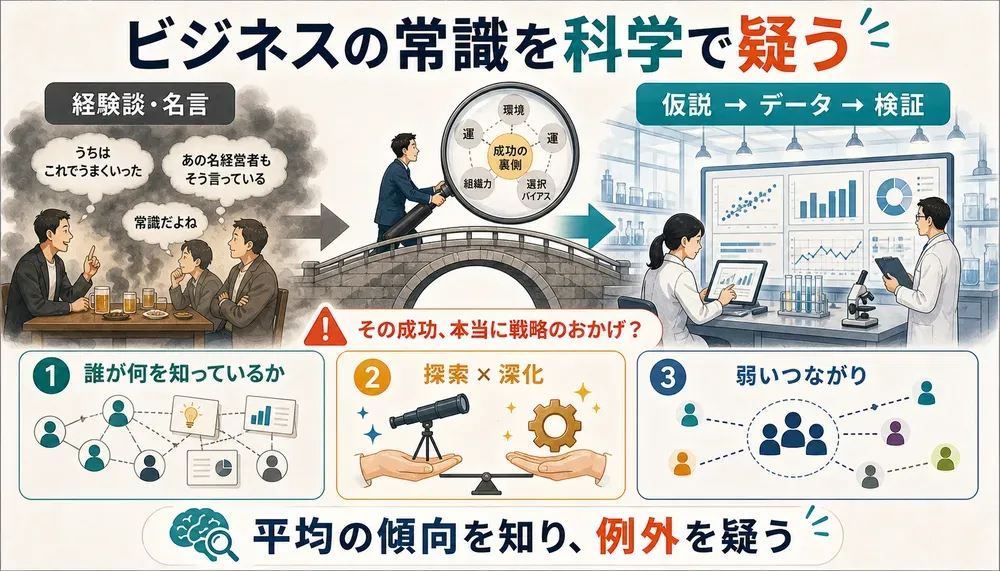
その成功事例、本当に戦略のおかげか
「戦略を導入したら業績が上がった」という成功事例は、見えない第3の要因のせいかもしれません。
本書で最も実務に効くのは、この「見せかけの経営効果」への警鐘かもしれません。
「A戦略を導入したら業績が上がった」というデータを、鵜呑みにしてはいけません。実は「優れた技術力」のような見えない第3の要因が、戦略の選択と好業績の両方を同時に引き起こしているだけかもしれないからです。
統計でいう「内生性の問題」であり、戦略と業績のあいだに直接の因果がない可能性が常に残ります。さらに経営戦略の効果は「ある条件を満たしたときだけ成立する」ことも多く、条件を見落とすと万能法則だと錯覚してしまいます。
王者ウォルマートの低価格戦略の表面だけをなぞったKマートが2002年に破綻したのは、その象徴です。
M&Aの世界には、もっと人間くさい話があります。マシュー・ヘイワードらがアメリカの買収106件を分析すると、過去に成功したCEOや、メディアに称賛されるCEOほど、その後の買収で高いプレミアムを払っていました。
買収額はシナジーだけでなく、経営者の「思い上がり」を映す鏡でもあるのです。グーグルがモトローラを市場価値に60%上乗せして買い、東芝がウェスティングハウスを予想の倍以上、約5800億円で買った例が並びます。
そして入山さんは、経営学自身の限界にも正直です。理論が乱立する「サファリ化」が進み、学術誌に載った理論仮説のうち、実際に実証されたのはわずか9%だといいます。
統計は平均的な傾向をつかむのは得意でも、アップルのような極端な外れ値の企業は説明しきれません。だからこそ実証にもとづく経営(エビデンス・ベースト・マネジメント)へ、という方向を示して本書は閉じます。
次にベストセラーで「この戦略で伸びた」というグラフを見たとき、そこに見えない第3の要因はないかと一瞬立ち止まります。その疑いの構えこそ、世界の経営学者が数千社のデータと格闘して手にした視点そのものだと、編集部は受け取りました。
