ニューヨーク証券取引所で、年俸1万8000ドルの雑用係として働き始めた若者がいました。のちにヘッジファンドの運用者として財を成す、著者ビル・パーキンスです。薄給をやりくりして1000ドルを貯めたと上司のジョー・フレルに自慢すると、返ってきたのは「お前はバカか?」という一言でした(本書より)。そんなはした金は、今しかできないことに使えというのです。
著者はこのとき、いずれ豊かになるはずの将来の自分のために、貧しい今の自分からお金を取り上げていたと気づきます。『DIE WITH ZERO』は、この気づきを人生全体の資産計画にまで広げた本です。目指すのは資産の最大化より、生きているあいだの喜びの最大化。そのために、死ぬときに資産がちょうど尽きるよう、お金を使う時期を設計せよと説きます。
向いているのは、貯金は順調なのに使うことに罪悪感がある人、老後の不安から目標額を上げ続けている人、仕事に追われて「いつか行こう」を何年も持ち越している人です。反対に、生活の備えがまだ貯まっていない人や、つい使いすぎてしまう人が読むと、浪費の言い訳として働きかねません。本書は、貯めすぎる人の癖を直すための本です。
使わずに残したお金は、タダ働きの記録になる
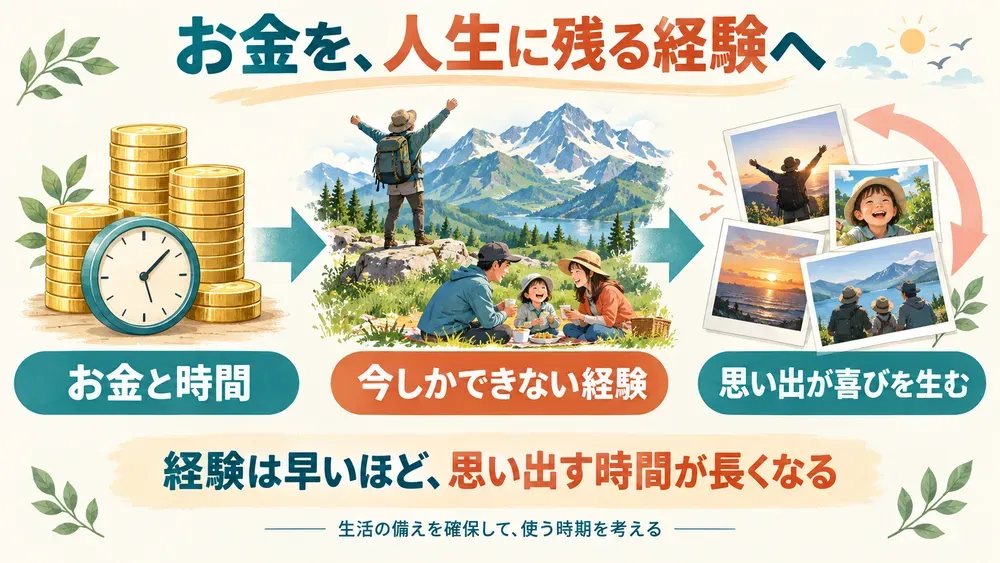
使わずに残したお金は、それを稼ぐのに費やした時間をタダ働きにしてしまいます。本書の出発点は、お金をライフエネルギーの換算値とみる考え方です。給料は、働くために差し出した時間と体力を紙幣に置き換えたものです。この見方は、著者が影響を受けた『Your Money or Your Life』から受け継いでいます。著者はこれを読んで以来、欲しいモノの値段を、それを買うのに必要な労働時間に換算して考えるようになったといいます。
ここから厳しい結論が出てきます。稼いだお金を使わずに死ねば、それを稼ぐのに費やした時間は、自分の人生に何も返さなかったことになります。本書は架空の45歳の女性で計算してみせます。年収6万ドルで質素に暮らし、65歳で退職し、85歳で亡くなった時点で13万ドルが手つかずでした。この額を稼ぐのにかかったのは6646時間で、週50時間働いたとして2年半にあたります。彼女は2年半、タダで働いたうえに、13万ドルぶんの経験を逃したことになります。
ゼロで死ぬという目標は、最期の日に口座を空にして困窮することを指していません。漫然と貯め続ける自動運転をやめ、何のためにいつ使うかを意図して決めるための旗印として置かれています。一円単位のゼロに届くかより、残高が増え続けるのを放置しない姿勢のほうに重みがあります。
経験は、思い出として配当を払い続ける
経験は早く済ませるほど、配当を受け取れる期間が長くなります。では、お金を何に使うのか。著者の答えは経験です。モノを買った喜びは日がたつと薄れますが、旅や人と過ごした時間は、あとで思い出したり誰かと語り合ったりするたびに喜びを生みます。
記憶の配当:経験を思い出したり誰かと語り合ったりするたびに生まれる喜びのこと。
印象に残るのは、著者のルームメイトだったジェイソンの話です。20代前半の低収入のころ、彼は高利貸しから1万ドルを借り、3カ月仕事を休んでヨーロッパを旅しました。返済には苦労しましたが、何年たっても、あの旅の記憶を消したいとは思わないと言います。誘いを断った著者のほうは、行かなかったことを悔やみました。
若いうちの貯蓄を絞る理屈として、本書は経済学者スティーヴン・レヴィットの話も引きます。シカゴ大学に着任したとき、同僚のホセ・シャインクマンから、これから給料は上がるのだから今は節約せず借りるくらいでいいと助言され、彼はこれを生涯で最も価値のあるお金の助言だったと振り返っています。収入が年齢とともに増えるなら、若いころに少し多めに使い、のちの収入で均すほうが一生の満足は大きくなる、という考え方です。
もう一つは著者の父親の晩年です。体が弱って旅行もできなくなった父に、著者は大学時代にフットボールで活躍したころの映像をデジタル化して贈りました。父は笑い、泣き、人生最高のプレゼントだと喜んだといいます。最後に手元に残るのは記憶だという主張を、この場面がよく支えています。
ただし、借金をしてでも旅に出るという部分は、そのまま真似すると危ういです。ジェイソンの例が成り立ったのは、若く、返せる見込みがあり、失うものが少なかったからです。本書もこれを非対称なリスクとして説明しています。失敗したときの損が小さく得るものが大きい局面では、動かないほうがかえって損になります。条件が揃っていない人にとっては、同じ行動がただの負債になります。
逆に、条件が揃っているのに動かない人には、本書の指摘がよく効きます。調理台の販売の仕事で消耗していた若いクリスティーンが、次を決めずに会社を辞め、のちに好条件の職を得た例も紹介されています。若ければ挽回する時間がある、というのが著者の助言でした。
資産のピークは、金額より年齢で決める
資産のピークは、貯まった金額ではなく、体の衰えを見越した年齢で決めます。実務にいちばん響くのは、資産を増やすのをやめて取り崩しに移る時期の議論です。人生の充実には、お金、健康、時間の三つが要ります。若いころは時間と体力があってもお金がなく、中年期はお金があっても時間がなく、老後は時間とお金があっても体がついてきません。
著者は「金から価値を引き出す能力は、年齢とともに低下していくのだ」と書きます(本書より)。同じ10万ドルでも、50代で使うのと80代で使うのとでは、買える経験の幅がまるで違います。だから資産のピークは、いくら貯まったらという金額で決めず、体の衰えを見越して時期で決めます。著者の見積もりでは、大半の人にとってそれは45〜60歳のどこかになります。
金額を目標にすると、ゴールは逃げていきます。著者の友人ジョン・アーノルドは、1500万ドル稼いでもまだ働いていたら殴ってくれと話していました。それなのに目標を上げ続け、38歳で純資産が40億ドルに達するまでトレードをやめませんでした。
取り崩しをためらう理由で多いのは、長生きしてお金が尽きる不安でしょう。本書はこれに二つの答えを出します。一つはデータで、アメリカの調査では、退職前に50万ドル以上の資産があった人が、退職後20年または亡くなるまでに使ったのは11.8%にとどまりました。もう一つは道具で、長生きのリスクには貯金の上積みでなく、生きている限り支払いが続く年金型の保険で備えればよいとします。
そのうえで、最低限必要な額の目安として「1年の生活費×残りの年数×0.7」という式を示しています(0.7は利回り3%を前提にした係数)。
支出の面でも、アメリカの統計では55〜64歳の年間支出が6万5000ドルなのに対し、75歳以上では4万2000ドルまで下がります。医療費を含めても、年をとると世帯の支出は減っていくというのが著者の読みです。
忙しい中年期には、お金で時間を買うことも勧めています。時給に見合わない家事を外に頼み、浮いた時間を家族や友人との経験に回すほうが、満足度は高くなるといいます。時給40ドルの人が洗濯に2時間かけているなら、50ドルで業者に任せたほうが得になる、という計算例が添えられています。
看取りの現場で患者の後悔を聞き取った介護者の記録も引かれます。2番目に多かった後悔、男性に限れば最も多かった後悔は、働きすぎなければよかった、というものでした。残業で家族との時間を削りがちな会社員には、耳の痛い結果でしょう。
子どもへの贈与は、相手が若いうちに
子どもへの贈与は、相続を待たず、相手が若いうちに生前に渡すほうが価値を引き出せます。ゼロで死ねば子どもに何も残せない、という反論に、著者は渡す時期の問題として答えます。相続を待つと、子どもが受け取るのは60歳前後になりやすいです。家を買い子どもを育てる時期を過ぎてからの大金は、暮らしを変える力が小さいです。著者は、お金から最も価値を引き出せる26〜35歳のうちに、生前に渡すことを勧めます。
例に挙がるのが、離婚後に貧困すれすれで4人の子を育てたバージニア・コリンです。49歳で母の遺産13万ドルを受け取ったときには家計はすでに落ち着いており、10年か20年前にもらえていればと嘆きました。彼女は自分の子には生前に渡しているといいます。
寄付も同じ理屈で、96歳で亡くなった秘書が死後に820万ドルを寄付した話を、著者は生前なら苦しい人を早く助けられたと評しています。対照的なのが投資家ロバート・F・スミスで、2019年にモアハウス・カレッジの卒業生全員の学生ローンを、自分の財産で肩代わりしました。困っている人がいるのは今なのだから、渡すのも今がいいという理屈です。
タイムバケットで「いつか」に期限をつける
「いつか」に期限をつけるために、人生を時期ごとの箱に分けましょう。ここまでの考えを行動に落とす道具がタイムバケットです。
タイムバケット:死ぬまでにやりたいことを、お金の制約をいったん忘れて書き出し、残りの人生を5年か10年ごとに区切った箱へ振り分ける方法。
振り分けてみると、体力が要る経験や、子どもが小さいうちにしかできない経験は、思ったより手前の箱にしか入らないことがわかります。本書には、遠くへの引っ越しを控えていると想像して30日を過ごした大学生のほうが幸福度が上がった、という実験も出てきます。終わりが見えると、人は残りの時間を使い切ろうとします。
やりたいことを10個書き出して賞味期限の近い箱から並べ、いちばん手前の箱から一つだけ、今月中に日程と予約まで決めます。予約が入ると、先延ばしできる余地はぐっと小さくなります。
日本の会社員が読むときの留保
本書はアメリカの制度と、資産に余裕のある読者を前提にしています。日本の会社員が当てはめるときは、ずれる箇所が三つあります。
一つ目は長生きへの備えです。日本の公的年金は終身で受け取る仕組みなので、本書が民間の年金保険で埋めようとする部分の一部は、すでに制度が担っています。まずねんきん定期便で見込み額を確かめ、足りない分だけを貯蓄で補うと考えると、本書の式が使いやすくなります。
二つ目は退職金の時期です。退職金がある会社では、まとまったお金が定年の時点で入ります。45〜60歳でピークを迎えて取り崩しに移るという設計とは受け取りの時期がずれるので、退職金の見込みを含めて取り崩しの開始時期を考える必要があります。住宅ローンや教育費の支払いが50代まで続く家庭も、ピークは後ろにずれやすいです。
三つ目は贈与の税金です。日本では贈与に税がかかり、非課税の枠や特例も制度ごとに条件が違います。渡す時期と方法は、本書が勧めるとおり専門家と決めたほうが安全です。
もう一点、若いうちは貯蓄より経験に使えという助言は、将来の収入が伸びることを前提にしています。収入の伸びが見込みにくい仕事の人や、健康に不安を抱える人は、まずこの前提が自分に当てはまるかを確かめたいところです。著者が大きな資産を築いた運用者である点も、割り引いて読む必要があります。
それでも、本書の問いは収入の多寡にかかわらず残ります。貯金の目標額を上げる前に、そのお金を何歳までに何に使うつもりなのかを書き出してみます。答えが空白なら、増えていく残高は、使われないまま終わる労働時間になりかねません。
合わせて読みたい
『アート・オブ・スペンディングマネー』モーガン・ハウセル 貯めたお金を何に使えば満たされるのかを、見栄と期待の心理から考える本。使う時期を説く本書と組み合わせると、使い道の基準まで決めやすくなります。
『限りある時間の使い方』オリバー・バークマン 人生はおよそ4000週間しかないという前提から、時間の使い方を問い直します。タイムバケットで「いつか」に期限をつける発想と同じ方向を向いています。
『サイコロジー・オブ・マネー』モーガン・ハウセル お金の成否を分けるのは知識より振る舞いだと説きます。貯める側の心理を先に押さえておくと、本書の「使い切る」主張を極端に受け取らずに済みます。