給与明細の控除欄を眺めて、ため息をついた経験は誰にでもあるでしょう。所得税、住民税、厚生年金、健康保険料。数字は並んでいるのに、結局いくら取られているのかを即答できる人は少ないです。
橘玲さんの著書『お金持ちになれる黄金の羽根の拾い方』は、その負担額を数字で突きつけてくる一冊です。2002年に初版が出て、2017年の新版が出た後も読まれ続けています。投資の指南書ではなく、日本の制度の側に目を向けさせる本として読むと筋が通ります。
黄金の羽根とは何か、そしてお金持ちの方程式
この国の社会制度は構造的にゆがんでおり、仕組みを読み解いて動いた人だけが、お金を手元に残せます。
これが本書の中心にある主張です。
著者の言う「黄金の羽根」とは、次のものです。
例として挙がるのが、2002年の日韓ワールドカップのチケットです。国内向けの販売分には希望者が殺到した一方で、海外向けの販売分は大量に売れ残っていました。
この差を知っていた人は海外経由で簡単に入手でき、額面7000円の券が、オークションでは20万円を超える値で取引されました。
注目したいのは、この情報が誰にでも公開されていた点です。特別なコネはいらず、ルールを読み解いて合理的に動いただけです。著者はこれを知識社会のルールと呼びます。知っている人は近道を通れて、知らない人は回り道を歩くことになります。
本書の構成は三段になっています。
- 「持ち家は得」「保険は必要」といった常識を数字で崩す
- サラリーマンが置かれた現実を見せる
- マイクロ法人という具体策へ進む
問題提起から現実の直視、解決策までが一本の線でつながるので、読み終えたときに次の一手が残ります。
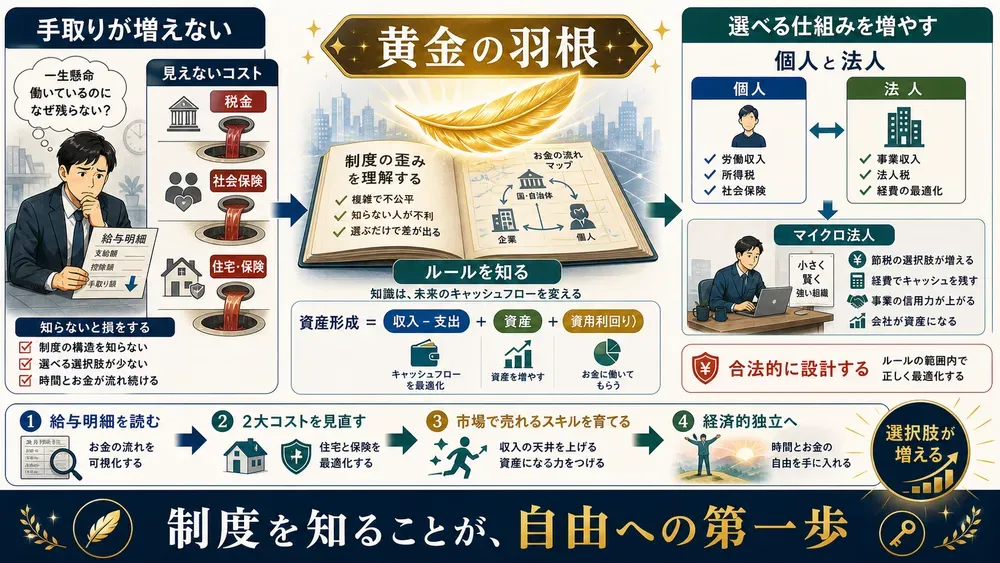
著者は資産形成を一本の式にまとめます。資産形成は「収入から支出を引いたもの」に、「資産に運用利回りを掛けたもの」を足して求める、というものです。
この式から導かれる手段は、次の三つしかありません。
- 収入を増やす
- 支出を減らす
- 利回りを上げる
世のマネー本はこのどれかを語っているにすぎない、という整理は割り切りがよく、読み手の頭が散らからないです。
そのうえで著者は、もっとも確実にお金持ちになれるのは支出を減らすことだと言い切ります。利回りは不確実で、収入を大きく上げるのも簡単ではありません。支出の削減は、実行すれば効果が必ず出ます。編集部の見立てでは、この三択から「確実性」で一つを選ぶ発想が、本書を単なる節約本から分けています。
削減の標的になるのが、人生の二大コストである住宅と保険です。
持ち家と生命保険を、投資として見直す
持ち家も生命保険も、感情ではなく投資として見直すのが本書の立場です。
著者は、持ち家を「家賃の発生しない不動産投資」と定義し、住宅ローンを「レバレッジをかけた不動産投資」と位置づけます。家の購入は、金融商品を買うことと本質的に同じだという立場です。
建物の価値は年々下がり、30年ローンを払い終えるころには建物の価値はほぼ残りません。例として、バブル期に1億円で買われたマンションが、のちの競売では1063万円に落ちた話が出てきます。
結論として著者は、市場経済では賃貸と持ち家に優劣はなく、地価の大幅な上昇を前提にしないなら、身軽な賃貸のほうがリスクは低いと述べます。
「生命保険の本質は、不幸な出来事が起きたときに当選金が支払われる宝くじ」
保険についても、同じ調子で切り込みます。大半の人は不幸を引かない(健康で生き続ける)ので、払った保険料は戻りません。月3万円を20歳から60歳まで払い続ければ総額は約1500万円になり、その額を投資に回したらどうなるかと考えさせます。
残すべきなのは、大黒柱が亡くなったときの家族の生活費にあたる保障だけです。それも割安な共済系の掛け捨てで足りる、というのが著者の提案です。
ここは、編集部として留保を付けておきたいです。本書の比較は、住宅も保険も「経済合理性」の一本の物差しで測っています。家を持つことの安心感や、家族を守る気持ちといった要素は、勘定の外に置かれます。
著者自身も、この主張は好き嫌いが分かれると認めています。ですが、感情で買うのか投資判断として買うのかを自覚して選べるだけで、意思決定の質は変わります。
年収600万円のサラリーマンから約3割が消え、マイクロ法人が答えになる
年収600万円のサラリーマンは実質で約3割を税と社会保険料に払っており、マイクロ法人がその答えになります。
本書でもっとも重い数字がここに出てきます。年収600万円のサラリーマンの場合、所得税や住民税に加えて、厚生年金と健康保険の保険料がかかります。会社が半分を負担している社会保険料も、本来は自分がもらえたはずの給与の一部だと数えると、実質の負担は約3割、金額にして約201万円に達するといいます。
しかもサラリーマンは源泉徴収で自動的に天引きされるので、自分が払っている総額を意識しにくいです。生涯年収を3〜4億円と置くと、そのうち約2割にあたる6000万円が税と社会保険料に消える計算になります。
さらに住宅費に7000万円、保険料に1000万円、子ども2人の教育費に4000万円がかかる前提で引き算していくと、手元には1億2000万円ほどが残ります。ここから老後資金の3000万円を引くと、40年の勤労期間に自由に使えるのは年あたり200万円ほどだと本書は試算します。
真面目に働いても生活が楽にならない理由を、数字で説明する箇所です。
なお、この節の数字には読むときの注意が要ります。約3割(29.29%)は、年収600万円に会社負担分の社会保険料を足した額を分母にした割合で、約201万円はその分子にあたります。年収600万円だけで割ると約3割には届かないので、分母の取り方で数字は動きます。
大まかな規模感をつかむ数字として受け取り、自分の数字は自分の明細で計算し直すのが安全でしょう。
では、どうするのか。著者の答えはマイクロ法人です。自営業者として小さな会社をつくると、個人と法人という二つの人格を持てます。この二つの間で所得を分け、経費を活用することで、税と社会保険料を大きく減らせるというのが筋書きです。
本書が示す運用ルールは四つあります。
- 役員報酬を控除の枠内に収める:個人の所得税をゼロにする設計です
- 家族を役員や従業員として雇う:給与は、所得税が発生しない額に収めます
- 自宅の一部を事務所として登記する:家賃や通信費を法人の経費にして、生活費の一部を合法的に経費化します
- 個人の資産を法人へ貸し、法人名義で運用に回す
さらに、社会保険に入ったうえで役員報酬を最も低い等級(月額9.3万円未満)に据えれば、社会保険料も最小にできます。利益は税率が低い法人側に残します。著者はこの組み合わせに「コペルニクス的転回」という大げさな名を与えています。
ここにも前提があります。これは自営業者になることが入口の戦略で、会社員のまま今日から使える手ではありません。本書自身も、全員がすぐに会社を辞めて法人をつくれるわけではないことは認めています。それでも、仕組みを知るか知らないかで、キャリアの選択肢の数が変わるというのが著者の見方です。
仕事は三つに分かれ、企業特殊技能がいちばん危うい
日本のサラリーマンの手元にある技能の多くは、勤め先の中でしか通じない企業特殊技能で、いちばん危うい立場にあります。
後半は働き方の話に移ります。グローバル化と技術の進歩により、仕事は三つに分かれつつあると著者は見ます。
クリエイターは、複製コストがほぼゼロの拡張可能な仕事で、作家、ソフトウェア開発者、起業家が当てはまります。当たれば世界規模の富になります。
スペシャリストは、医師や弁護士に代表される専門職です。仕事の規模は広げられませんが、平均収入は高いです。
マックジョブは、手順書どおりにこなせて誰でも代われる仕事を指します。新興国の労働者やAIと競う立場なので、賃金は世界の最低水準まで押し下げられていくといいます。
著者が気にかけるのは、日本のサラリーマンの手元にある技能の多くが「企業特殊技能」、つまり勤め先の中でしか通じないものだという現実です。リストラされた瞬間に、労働市場での値段がゼロに近づきます。
著者はそこから「好きなことを仕事にする」ことを、贅沢ではなく生存戦略として語ります。80歳まで働く時代になれば、人生の4分の3は勤労期間という計算になります。
そんなに長く嫌な仕事を耐え続けるのは難しいから、自分だけの得意分野を探し、専門職や創り手の側で長く働ける力を養うべきだ、というのが著者の論理です。
経済的独立の定義も、国にも会社にも家族にも頼らずに暮らせるだけの資産を持つこと、と置かれています。
ただし、論じられる成功例はクリエイターやスペシャリストの側に寄っています。ニッチを見つけて稼げるようになるまでの道のりや、うまくいかなかった場合の備えは、本書では細かく扱われません。読み手が自分の置かれた場面に当てはめる作業は残ります。
明日からの三つの実践
給与明細の税と社会保険料に会社負担分を足して、実質の税負担を自分で確かめましょう。
読んで終わりにしないために、本書が勧める行動を三つに絞ります。
1. 実質の税負担を可視化しましょう。 給与明細を取り出し、所得税、住民税、社会保険料を足します。そこに、会社負担分の社会保険料(本人負担とほぼ同額)を加算します。会社負担分は明細に載らないので、自分で足さない限り見えません。手取りだけを見て納得してしまうのが、よくある失敗です。
2. 住宅と保険を経済合理性で見直しましょう。 持ち家なら収益率(年間賃料を購入価格で割った値)を出し、他の金融商品と比べます。保険は、起きたら本当に家計が立ち行かなくなる事態だけに絞って備えます。余計な特約を外し、掛け捨ての共済で足りるかを確かめます。「家賃と同じ支払いで買えます」という営業トークには、建物の減価、修繕費、金利変動が計算に入っていません。
3. 企業特殊技能から一般技能へ移り始めましょう。 自分の技能を棚卸しして、転職しても使えるものと、その会社でしか通じないものに分けます。後者の比率が高いなら注意信号です。副業でも資格でもよいので、労働市場で値段がつく技能を一つ育て始めます。社内評価の高さと市場価値を混同しないこと。部長を務められることは、企業特殊技能にあたります。
制度を知ること自体が、黄金の羽根を拾う最初の一歩になります。全員が法人をつくる必要はありません。ですが、どんな仕組みの上で働いているのかを知っているだけで、選べる道の数は変わってきます。
合わせて読みたい
『臆病者のための億万長者入門』橘玲 同じ著者による投資入門。本書で税や保険のコストを下げたあとに、浮いたお金をどう運用するかを、インデックス投資の考え方とともに学べます。
『臆病者のための株入門』橘玲 投資を「世界でもっとも魅力的なギャンブル」と呼ぶ、同じ著者の一冊。本書で触れられた資産運用の部分を、一歩深く掘り込みたい人に合います。
『私の財産告白』本多静六 明治の時代に、収入の4分の1を天引きして貯めることで億万長者になった実話。支出を減らすのがもっとも確実という本書の主張を、100年前に実行した日本人の記録として読めます。