銀行の窓口で資産運用の相談をしたことはあるでしょうか。保険の営業担当に熱心に勧められて、「安心のため」と署名したことは。橘玲さんの『臆病者のための億万長者入門』は、そうした場面の裏にある仕組みを、確率と手数料の計算で見せていく一冊です。
先に言っておくと、これは投資の必勝法を授ける本ではありません。逆に、必勝法など存在しないことを出発点に置きます。そのうえで、だまされない工夫に力を注ぐ臆病な人こそが、結果として最も筋の通った投資家になる、と論を進めます。
読み進めると、宝くじや貯蓄型保険に対する見方が、数字の側から変わっていきます。
投資は腕前の競い合いでなく、確率のゲームである
金融市場で生き残るのは、賢い臆病者だけです。
本書の主張は、この一文に縮められます。
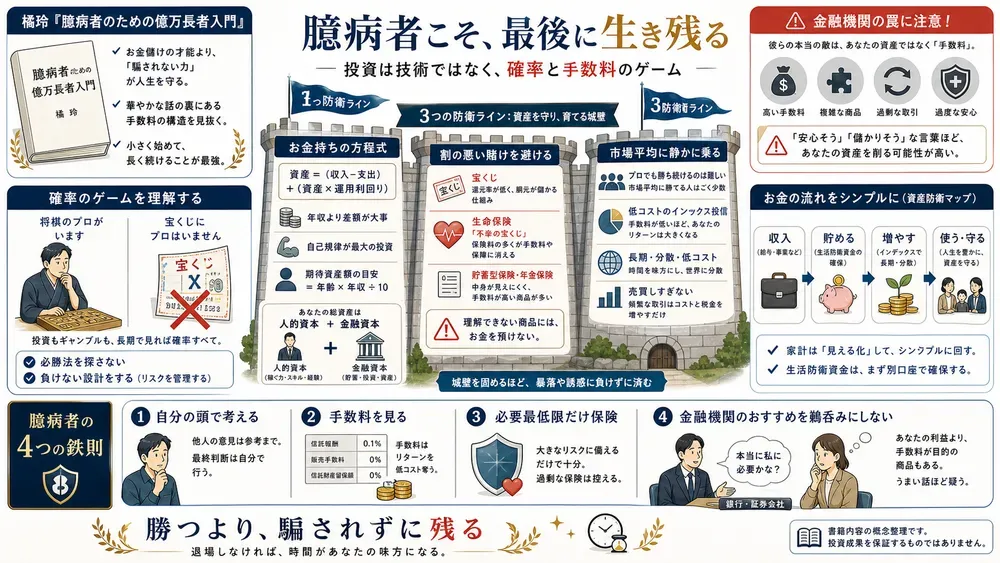
その根拠は、投資の性質の見立てにあります。将棋にはプロがいて、初心者が勝つ見込みはほとんどありません。一方、宝くじにプロはいません。確率が支配する場に必勝法はないからです。著者は、金融市場がこの宝くじ側にかなり近いと見ます。
例として、高度な金融工学を使いこなす運用のプロが、経験のない若者に負ける場面が挙がります。元手160万円の20代が5年のうちに100億円を超えた、という話もあります。
対するプロは、年に10%の成績で敏腕と称される世界にいます。ただし、この100億円の話には出典が示されておらず、極端な例で論点を印象づけているとも読めます。
ここから著者が引き出すのは、「勝とう」とするほど危うい、という結論です。磨くべきは勝ち方の技より、負けない姿勢と、だまされない警戒心になります。
本書の構成は三層になっています。
- 第一層
- お金持ちになる条件が才能や幸運に頼らない算数の積み重ねだと示す
- 第二層
- 宝くじ、生命保険、株式投資を期待値と手数料で解体する
- 第三層
- 金融機関から身を守る「4つの鉄則」を示す
どの層も、自分の頭で考えてリスクを減らした人が最後に残る、という一本の線でつながっています。
億万長者は方程式で説明できる
蓄財は才能の問題ではなく、収入と支出の差を積み上げて運用に回した結果として説明できます。
著者は、蓄財を論理から導かれる結果だと言い切って、「お金持ちの方程式」を示します。
資産 =(収入 - 支出)+(資産 x 運用利回り)
一行ですが、含意は大きいです。資産形成の中心は年収の高さそのものにはなく、収入と支出の差をどれだけ積み上げ、運用に回せるかにあります。日本のミリオネア(純資産1億円以上)は約270万人で、世界第2位だといいます。
その多くは派手な生活を送らず、収入の10〜15%を黙々と貯めてきた「普通の隣人」だと紹介される。
自分の現在地を測る物差しも用意されています。トマス・スタンリーが唱えた期待資産額で、年齢に年収を掛けて10で割ります。40歳で年収600万円なら2,400万円。
純資産がそれを超えていれば蓄財優等生、下回れば劣等生です。年収3,000万円超の医師に貯蓄がほぼない例がある一方で、教師を続けながら50代で純資産1億円に届いた夫婦もいます。
分かれ目は収入の大小より自己規律にある、というのが本書の見立てです。
もう一つの軸が「総資本 = 人的資本 + 金融資本」という整理です。人的資本とは、働いて稼ぐ力そのものを指します。新入社員が定年まで働いて生涯年収3億円を得るとして、割引率8%で現在価値にすると約1億3,500万円になる、と本書は試算します。
若者がいちばん大きく持つ資産は、手元の少額の投信ではなく、1億円を超える「自分という資本」だという視点は、確かに意表を突きます。
この発想は定年制への批判にもつながります。能力と無関係に年齢だけで人的資本をゼロにする仕組みは、合法的な強制解雇に等しい、と著者は言います。年金問題への確実な答えは、数千万円の貯蓄を必死に積むことより、長く働ける力を保つことです。
60歳以降に月20万円を稼ぎ続けた場合の人的資本は、60歳時点の現在価値で、70歳まで働くと約2,156万円、80歳まで働くと約3,924万円になります。
80歳まで稼ぐ力を維持すれば、約4,000万円の金融資産を追加で持つのと同じ効果があります。
宝くじ、保険、株の指標を期待値で見直す
宝くじも貯蓄型保険も、期待値と手数料で見直すと割に合わない買い物です。
本書が金融リテラシーの踏み絵として置くのが宝くじです。還元率を並べると、カジノ(バカラ)が約99%、パチンコが約97%、競馬が約75%。宝くじは約50%にとどまります。買った瞬間に代金の半分が消える計算で、経済学では「愚か者に課せられた税金」と呼ばれます。
1等が当たる見込みは1,000万分の1にすぎません。交通事故で亡くなる確率は約3万分の1とされ、それと比べても300分の1以下です。10万円分を買ってようやく、その年に交通事故で亡くなる確率と同じくらいの当たりやすさだと、本書は例えます。
それでも売れ続ける理由を、著者は人間の脳に求めます。サバンナ時代に獲得した認知の癖を、国家が巧みに突いているという説明です。「7億円の夢」で注意を引きつけ、その間に半分の手数料を取ります。手品師が一方の手で観客の目を奪い、もう一方の手で仕事をするのと同じ構造だとされます。
生命保険は「不幸の宝くじ」と位置づけられます。死亡という不幸が当たったときだけ支払われる仕組みなので、生きている間に外れ続けるのはむしろ喜ぶべきことです。
問題は、「掛け捨ては損」という感情に引かれて、手数料の重い貯蓄型保険を選んでしまう点にあります。貯蓄型の正体は、手数料5割超の保険と低利回りの貯蓄を抱き合わせ、中身を見えにくくしたものだと著者は分析します。
保険は掛け捨て、貯蓄は預金と役割を分けて持つほうが、理屈の上では得になります。
医療保険にも同じ刃が向きます。日本には高額療養費制度があり、一般的な所得層なら1か月の自己負担は約9万円までで収まります。公的な備えが先にある以上、多くの人にとって民間の医療保険は賭け金の二重払いでしかありません。
著者が示す保険管理の3原則は次のとおりです。
- 最小限
- 保障を必要最小限にする
- 低コスト
- 経費率の低いネット保険や共済を選ぶ
- 即解約
- 不要になったら即座に解約する
株式に話が移ると、まずPERが取り上げられます。株価が1株当たり利益の何倍で売られているかを示す指標で、低いほど益回りが高いです。ここで著者が警告するのは、証券業界が多用する「予想PER」です。
企業の努力目標に近い業績予測に基づくため、株価を割安に見せる販売用の道具になりかねません。合理的な投資家は実績PERで判断せよ、という主張です。
ROE(自己資本利益率)は、株主の出した資本を経営者がどれほど有効に回しているかを示す成績表です。欧米企業が20〜25%であるのに対し、日本企業は10〜15%で、欧米の半分程度にとどまります。
内閣府の報告書でも指摘されているとされ、利益を生む力の弱い会社の株が高いPERで取引されているなら、割高な状態であり、やがて是正されるはずだと著者は見ます。
では、どう持つのか。本書が出す答えは、インデックスファンドを使った分散投資です。アクティブ運用は売買を重ねるたびに手数料がかかり、長期で見ると大多数が市場平均に負ける、という統計的な事実が根拠です。
何もしないほうが、売買を繰り返すプロの運用よりコストの面で有利になります。この逆説を飲み込めるかどうかが、臆病者と愚か者の境目だと本書は言います。
そして、こうした知識よりも前に守るべきものとして、4つの鉄則が置かれます。金融機関との関係を疑うことが、すべての出発点です。
一つ目は、確実な儲け話は来ないこと。本当に儲かるなら、話を持ってくる人が独り占めするはずだからです。
二つ目は、誰も他人のお金を真剣には考えないこと。金融機関の営業担当の利益と、顧客の利益は対立しうるのです。
三つ目は、誰も本当のことを教えてくれないこと。真実が明かされるのは、いつも事が終わってからです。
四つ目は、自分の資産は自分で守るしかないこと。金融の知識を身につけることだけが、唯一の防衛手段になります。
数字の説得力と、読むときの注意点
本書の持ち味は、金融の通説を進化心理学と確率論で分解して見せる点にあります。
人はなぜ宝くじに手を出し、貯蓄型保険に安心するのか。著者は「サバンナの脳」という枠組みで説明し、視覚の錯覚を引き合いに、脳は金融市場で見誤るようにできていると論じます。
期待値、還元率、PER、ROEといった冷たい数字だけで商品を裁断する姿勢も一貫していて、読後は営業トークの聞こえ方が変わるでしょう。
ただ、編集部が読んで気になった点も三つあります。
第一に、人的資本の試算は仮定の上に立ちます。生涯年収3億円と割引率8%という条件は例として置かれたもので、どのくらいの年数を働く想定なのか、元の議論では明示されていません。
月20万円を60歳以降に稼ぎ続ける試算も同様で、健康や仕事の状況で大きく変わります。数字は考え方を掴むための材料と受け止めたいです。
第二に、医療保険を不要に近いとみる議論は、高額療養費制度が今の形で続くことを前提にしています。制度の内容は自分で確かめる必要があります。
第三に、インデックスファンドを勧める理由は手数料と統計に基づきますが、具体的にどの商品をどう組み合わせて買うかという手順までは踏み込まれません。入り口の考え方を固める本であって、運用の実務書ではありません。
明日から試す3つの行動
自分の現在地を数字で測り、期待値の低い商品を手放し、稼ぐ力を保つ3点を、順に進めましょう。
まず、期待資産額を計算して、自分の現在地を数字で確認します。年齢と年収を掛けて10で割り、自分の純資産と並べるだけでよいです。優等生か劣等生かは、数字が感情抜きで教えてくれます。
次に、期待値の低い金融商品を棚卸しします。宝くじを習慣で買っていないか。貯蓄型保険に加入していないか。穴の空いたバケツに水を注ぐより先に、穴をふさぐのが順序です。
最後に、人的資本の維持に投資します。60歳を過ぎても月20万円を稼げる技能は何かを考え、そのために時間と資金を使います。本書の立場では、最大の資産は自分自身であり、そこへの投資が最も確実な見返りを生みます。
合わせて読みたい
『臆病者のための株入門』橘玲 同じ著者が株式投資に焦点を当てた入門書。本書で触れた「確率のゲーム」という見方を、株式市場の中で具体的に確かめたい人に向きます。
『賢明なる投資家』ベンジャミン・グレアム 「安全域」の考え方を広めた投資の古典。感情に流されない原則を、原典の言葉で確かめたいときに手に取りたいです。
『一人の力で日経平均を動かせる男の投資哲学』cis 本書とは正反対の「順張り」の立場から語られる投資哲学。対照的な考え方と並べることで、自分に合う向き合い方が見えやすくなります。