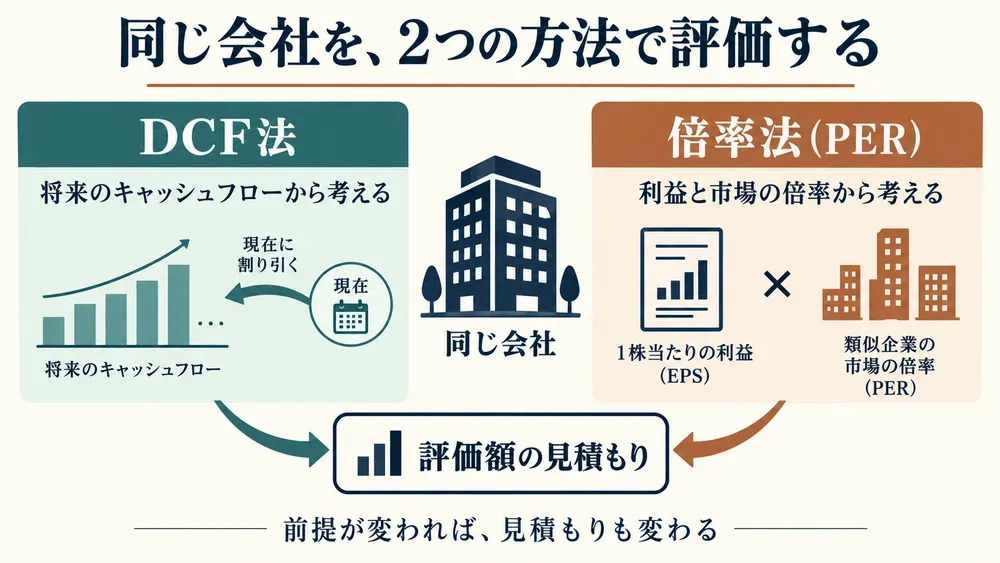
大学のファイナンスの授業では、DCF法と倍率法はたいてい別の章で教わります。片方はキャッシュフローを割り引く精密な計算、もう片方は同業他社と数字を並べる簡便な比較。
まったく別物として扱われがちです。ところがこの2つ、数式を追っていくと実は同じものの裏表になっています。そう言われて、すぐに理由を説明できる人は少ないはずです。
森生明さんの『バリュエーションの教科書』は、企業価値評価をわずかな数の公式にまで絞り込み、そこからM&A、株式市場、事業再生までを一気に読み解いていく一冊です。
著者は外資系投資銀行でM&Aアドバイザーを長く務めたのち、大学院で教鞭を執り、法律事務所の顧問も歴任してきました。実務で磨かれた「複雑なものを削ぎ落とす」感覚が、本書の骨格を支えています。
PBRは「将来への期待」と「足元の効率」の掛け算
PBRの数値が低いとき、原因は将来を期待されていないからなのか、それとも今の稼ぐ力そのものが弱いからなのか、必ずどちらかに行き着きます。本書がまず示すのが、株価純資産倍率(PBR)を2つの要素の掛け算として捉え直す視点です。一方の株価収益率(PER)は市場が抱く将来への期待感を映し、もう一方の自己資本利益率(ROE)は今ある資本をどれだけ効率よく稼ぎに変えられているかを示します。
どちらが原因かによって、経営が打つべき手はまったく違ってきます。
同じ章では、複数のグローバル企業のPBR・PER・ROEを並べて比べる例も出てきます。会計基準の違い、たとえばのれんの減損の扱いが国によって異なる点や、株主資本をどう定義するかという論点も合わせて整理されており、単なる数式の解説にとどまらない広がりを持たせています。
B/Sの「筋肉」と「贅肉」を仕分ける
資産を事業に使われている筋肉と使われていない贅肉に仕分けると、事業そのものの本当の価値が見えてきます。続く章は、貸借対照表をそのまま眺めるのではなく、実態に即して組み替える方法を扱います。現金や有価証券を必要以上に積み上げた日本企業の姿を、著者は歯に衣着せず呼び表しています。
ここで登場する道具がネット有利子負債です。
ネット有利子負債:借入金の総額から、余剰の現金や使っていない有価証券などを差し引いた、実質的な借金の額。
企業価値からこのネット有利子負債を引くと、株主にとっての取り分が残ります。
贅肉を取り除いて初めて、事業そのものが生み出している本当の価値が見えてくるという構図です。余ったお金についての著者の比喩は辛辣で、お金は事業という土壌に撒いてこそ意味を持つ肥料であり、溜め込みすぎればただ臭いを放つだけだといいます。
ただしこの考え方は万能ではなく、銀行や証券会社のように負債そのものが本業の一部を成す金融機関には、そのまま当てはめられない点も本書は断っています。
もう一つの道具が、ROEを売上高利益率、総資産回転率、財務レバレッジの3つに分解する手法です。著者はこれを一般企業だけでなく、投資銀行や法律事務所のようなパートナーシップ型の組織にも応用してみせます。
パートナー一人あたりの利益を、利益率と一人あたり生産性、そして部下を何人抱えているかという「労働のてこ」に分けると、財務の式がそのまま組織設計の指標に読み替わります。
この転用の鮮やかさが、本書のいちばんの見せ場の一つです。
この視点を持つと、人を増やして規模を追うだけの拡大路線と、一人あたりの生産性を底上げする路線とでは、まったく別の経営判断になることが見えてきます。
人数を積み増すことは簡単ですが、それだけでは労働のてこが効きにくくなり、結局は一人あたりの取り分を薄める結果に終わりかねません。財務の数式を、採用計画や評価制度を考える際の判断材料として使えるという発想は、会計の教科書にはあまり出てこない視点でしょう。
DCFと倍率法は、数式の上ではコインの裏表
DCF法と倍率法は、数式の上では同じものの裏表です。そして本書でもっとも大胆な主張が置かれるのが、この章です。DCF法は、企業が将来生み出すキャッシュを一定の割引率で現在の価値に直す手法で、毎年のキャッシュが一定の率で成長し続けると仮定すると、式は極めて単純な形にまで縮みます。
この式を変形すると、価値をキャッシュで割った値、つまり「稼ぎの何倍か」という倍率そのものが現れます。
言い換えれば、市場でPERを見るという行為は、その裏側で市場参加者が見込んでいるリスクと成長率を、無意識のうちに評価していることになります。倍率法は、DCF法が出した結論を一つの数字に畳んだものにすぎません。
M&Aの実務でもっとも多く使われるEBITDA倍率も、国ごとの税制や会計基準、減価償却方法の違いを取り除いて、事業の実質的な稼ぐ力を横並びで比べるための道具として位置づけられています。
市場とケンカしたいなら勝手にどうぞ。オレはやらないけどね
本書に引かれるこの一言が象徴するように、評価の最終的な拠り所は市場との合意形成にある、という現実的な立場が本書全体を貫いています。
物差しを持たない経営者は、差益を抜かれる
自社の適正な株価に無頓着な経営は、買収ファンドの標的にも、市場のパニック的な売りにも無防備です。後半では、この2本の式を手にM&Aの現場や株式市場の出来事が読み解かれていきます。日本の株式市場でファンドが大きな利ざやを稼げるのは、売り手と買い手のあいだで評価に大きなズレがあるからだと著者は説明します。
実際のTOB(株式公開買付け)をめぐる攻防が、公式の側から読み直されます。
複数の事業を抱える会社の市場評価が、各事業を単独で評価した合計より低くなる現象も取り上げられます。この割安さが、事業の切り出しや再編を促す引き金になるという構図です。
理論そのものの限界を認める姿勢も本書らしいです。多くの計算モデルは価格の変動がなだらかな正規分布に従うことを前提にしていますが、実際の市場では想定を超えた極端な事象が理論より頻繁に起きるといいます。
金融緩和が痛み止めのように効きすぎて、本来は市場から退場すべき企業が生き延びてしまうリスクにも触れられており、公式を過信しない姿勢が随所ににじみます。
買収の実務に踏み込む章では、買収後にキャッシュを生み出す力の土台となる「発射台」の数字がどれだけ大事かが強調されます。一時的な会計操作でこの土台を実態より高く見せると、その歪みは倍率によって何倍にも膨らみ、最終的には減損という形で跳ね返ってきます。
かつて大手電機メーカーで起きた不適切会計の事例が、この危うさを裏づける実例として引かれています。買収代金の一部を業績達成度に応じて後払いにするアーンアウトという仕組みも紹介されており、売り手の経営陣に売却後も本気で事業にコミットさせる工夫として位置づけられています。
さらに終盤では、事業の柔軟性そのものに価値を認めるリアルオプションの考え方や、負債を抱えた企業の株式を将来価値への賭けと捉える視点まで踏み込んでおり、単なる算定式の解説を超えて実務の駆け引きにまで話が及んでいます。
明日からできること
営業利益に減価償却費を足してEBITDAを算出し、同業他社のEBITDA倍率と並べてみましょう。一時的な損益を除いた実力ベースの数字で比べるのがポイントで、複数事業を持つ会社なら事業ごとに倍率を出すと、市場から過小評価されている部分が見えてきます。
本書の道具のうち、自分の手元の数字ですぐ試せるものを3つに絞ります。残る2つは次のとおりです。
自社の貸借対照表から余剰にあたる現金を抜き出し、有利子負債と差し引いてネット有利子負債を出してみます。事業に使われている資産とそうでない資産の比率が、一枚の表から見えてきます。
気になる会社のPERの逆数を計算し、市場がその会社にどれだけのリスクと成長を織り込んでいるかを書き出してみます。自社の事業計画とのギャップこそが、投資家に説明すべき論点になります。
四半期ごとの決算発表のたびにこの数字を書き足していけば、単発のニュースの寄せ集めではなく、市場の見方がどう動いているかという一本の線として見えてくるはずです。
読み終えたあとは、決算発表のたびに流れる倍率の数字が、単なる比較用の記号ではなく見えてきます。その裏には必ず、リスクをどれだけ見込むかと、どれだけ伸びると信じるかという2つの判断が隠れています。
専門家の言葉をそのまま鵜呑みにするのではなく、自分の頭の中に評価の座標軸を持つこと。それが本書の一貫した狙いであり、最後まで貫かれる著者の立場です。
合わせて読みたい
『新版 財務3表一体理解法』國貞克則 資産を筋肉と贅肉に仕分ける読み方に入る前に、そもそも3つの決算書がどうつながっているかを腹落ちさせておきたい人向けの一冊。土台の理解を先に固めると、本書の応用がぐっと飲み込みやすくなります。
『賢明なる投資家』ベンジャミン・グレアム 本書の中心にある価値と価格のズレという論点を、投資家という買い手の立場から深く掘り下げた古典。市場の思い違いにどう向き合うかを比べて読むと、視点の違いが際立ってきます。
『実学』稲盛和夫 数字を専門家に丸投げせず自分の言葉で扱うべきだという発想を、経営の現場側から説いた一冊。ファイナンス理論の外側にある、経営者としての会計との向き合い方を補ってくれます。