セブン-イレブンの原価率が7.7%だと言われたら、多くの人は首をかしげるでしょう。おにぎり1個が110円で、仕入れ値が8円前後などという商売は成り立ちません。その直感は当たっていて、数字の背後には会計の仕掛けが隠れています。
仕掛けが見えるかどうかで、決算書の印象は変わります。数字の羅列に見えていたものが、企業の商売を暴く謎解きの材料になるからです。『世界一楽しい決算書の読み方』は、毎週のように会計クイズをSNSへ投稿してきた大手町のランダムウォーカーさんが書いた入門書です。
扱うのは実際に上場している企業の決算書で、メルカリ対ブックオフ、ドトール対ルノアール、Amazon対楽天のように二社を並べ、どちらの決算書かを推理させます。解き進めるうちに、財務3表の読み方が身につく設計です。
架空のA社を出さずに、実在の二社を並べる
仮の会社を使わず実在の二社を並べるので、決算書を自分の話として読めます。
著者が入門書で挫折が起きる原因と考えているのは、自分の話として受け取れないことです。そこで本書は、仮の会社を一切使いません。最短で力をつけたければ現実の企業の決算書にあたるのが近道、という発想です。
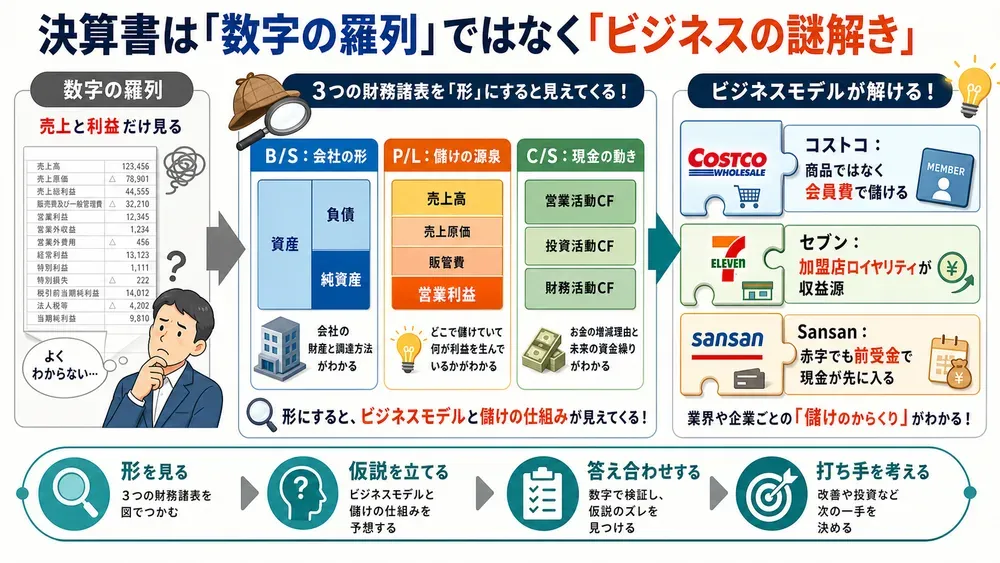
もう一つ目を引くのがブロック図です。色分けしたブロックの大きさで決算書の金額を見せるため、勘定科目の名前を覚えていなくても、会社の財政状態や収益の組み立てが一枚の絵として入ってきます。仕訳の暗記から始める従来型の入門書と比べると、読者が最初にぶつかる壁がかなり低いです。
クイズには学生や営業職、投資家、銀行員といった役どころの人物が登場し、それぞれ仮説をぶつけ合います。ひとりで黙々と学ぶ場合に起きがちな退屈さは、この掛け合いが和らげています。
ゴールの置き方も特徴的です。計算の正確さを競うのではなく、読んだ結果を行動につなげることを目指しています。
決算書を読む目的は、企業を分析し、分析をもとに具体的な打ち手を考えることにあるはずです。
把握した数字は途中経過にすぎず、その先で何を決めるかまで視野に入れる会計書は、あまり見かけません。
全体はChapter 0から4までの5部構成になっています。
- Chapter 0
- 決算書の役割を確認する
- Chapter 1
- B/Sをクイズで扱う
- Chapter 2
- P/Lをクイズで扱う
- Chapter 3
- C/Sをクイズで扱う
- Chapter 4
- B/SとP/Lを同時に読む複合問題に進む
決算書を使う側はさまざまで、立場によって見る場所が違います。
- 投資家
- 投資の判断をする
- 銀行
- 貸すかどうかを決める
- 取引先
- 取引を続けるか見極める
- 就活生
- 志望先を調べる
B/Sの形から、商売の中身が見えてくる
B/Sの形を見れば、その会社の商売の中身が分かります。
Chapter 1の主題は、メルカリとブックオフの見分けです。どちらも中古品を扱いますが、B/Sに現れる姿はまるで違います。ブックオフは本の買い取りと店舗販売が事業の軸なので、在庫、店舗に絡む固定資産、敷金の性格をもつ差入保証金が目立ちます。
メルカリは取引がネット上で終わるため、在庫も店舗もほぼ要らず、資産のおよそ9割が現金等という身軽さです。
メルカリの負債側には、預り金が大きく載ります。売り手が商品を出してから現金として受け取るまでの間、代金が会社に留め置かれるためで、プラットフォーム型の事業では手持ちの資金が自然にふくらみやすいのです。
ほかの業界にも、それぞれの体型があります。鉄道会社は車両や線路が資産の中心になります。ニトリは企画から製造、物流、販売までを一社でこなすSPAなので設備を抱える一方、32期連続の増収増益を重ね、利益剰余金は4,727億円に達しました。
もっとも極端なのはセブン銀行でしょう。銀行という看板なのに貸出金はごくわずかで、資産の69.4%が現金等です。ATMの手数料収入で成り立つ法人向けの商売であることが、B/Sの形だけで読み取れます。
視点を逆にする説明もあります。預金者にとっての預金は財産ですが、銀行の側では、求められれば払い戻す義務のある負債になります。負債と純資産の違い(返済が必要か不要か)や、負債が資産を超える債務超過の怖さも、具体的な会社を見ながらだから頭に残ります。
上場企業は債務超過の状態が1年続くと、上場廃止になります。
P/Lは、儲けの出どころを白状する
同じ低い原価率でも、会社ごとに儲けの出どころは違います。
冒頭のセブン-イレブンの種明かしは、Chapter 2で行われます。この会社の収益のうち88.5%を占めるのは、加盟店から入るロイヤリティです。
店で売れた商品の仕入れ原価は加盟店側の負担で、本部のP/Lには収入しか載りません。実際の店頭では原価率が約70%でも、本部の決算書では7.7%という低い値になるわけです。
大事なのは、原価率が低いという同じ現象にも会社ごとの理由があることです。表に出た数字を並べて満足せず、その企業がどうやって稼ぐ形をしているかを先につかむよう、本書は繰り返し促します。
ドトールとルノアールの対比は、その格好の教材です。1杯の値段はルノアールが約2.6倍で、原価率はドトール39%に対しルノアール12%。高単価の分だけ原価の割合が薄まり、その余裕を人件費や地代家賃、つまりゆったりした空間づくりに充てています。
コメダ珈琲店の場合、約97%の店がフランチャイズで、売上の68.9%は加盟店に商品を卸す収入です。お客に飲み物を売るBtoCというより、店主たちに食材を売るBtoBに近いです。人件費や家賃の重荷を本部が背負わないので、利益率は高めに出ます。
そしてコストコ。商品の原価率は87%とほぼ仕入れ値のままで、営業利益のおよそ7割は会員から集める年会費です。本のタイトルが予告した「商品では儲けない」という謎の答えは、ここにあります。
利益の種類も整理されています。売上総利益から販管費を引いた残りが営業利益、そこに本業以外の収支を加えたものが経常利益で、特別損益と税金を調整して最後に当期純利益へ至ります。商売の儲けが会社の最終成績へ姿を変える順番が、一本の線で追えます。
ユニクロとZARAの対比は、同じSPAでも戦い方次第で数字が分かれることを教えてくれます。定番の服を大量に作って長く売るユニクロは、在庫が売れるまでの期間が157日にのぼり、値引きによって粗利を削られやすいです。
流行の服を少なめに作って売り切るZARAは、原価率こそ高いものの営業利益率17%を保ちます。
現金の動きと三表の連動、そして読み終えての留保
利益が出ていることと、手元にお金があることは別です。
Chapter 3で扱うのは現金です。売上が計上されても入金が遅れ、仕入れの支払期日が先に来れば、帳簿が黒字のままでも会社は立ち行かなくなります。
C/Sは現金の流れを営業、投資、財務の3区分で示し、本業で稼げているか、将来へ資金を回しているか、借入と返済はどう動いたかを教えてくれます。符号の組み合わせは6通りあり、会社が今どの局面にいるかまで推測できます。
事例の主役はSansanです。上場した時点では、広告宣伝費(販管費の約30%)をつぎ込んだ影響でP/Lは赤字でしたが、営業キャッシュ・フローは大きく黒字でした。
年間契約の料金を1年分前払いで受け取る仕組みがあり、サービスの提供より先に現金が入るからです。負債の73.2%を前受金が占めます。赤字での上場は危うく見えますが、資金繰りの面では心配が小さかったのです。
ヤフーがジャパンネット銀行を子会社にしたケースでは、相手が約3,300億円の現金を持っていたため、本来は支出になる投資キャッシュ・フローが大きなプラスになりました。東芝は、資金に窮して主力事業を売却した結果、営業はマイナス、投資と財務はプラスという救済型の形に落ち着いています。
最終章のChapter 4では、3表が一つにつながります。橋渡しをするのが利益と純資産で、各年度の当期純利益はB/Sの利益剰余金に積み増されていきます。継続して稼ぐ会社ほど、土台が厚くなる循環です。
複合問題の看板がAmazonと楽天です。Amazonは商品を自社で仕入れて大型倉庫から出荷する形で、有形固定資産への投資は年間約1兆円と、JALの有形固定資産とほぼ同じ規模になります。
届くまでの速さを売りにするため、あえて重たい資産を持つ戦略です。楽天市場は店に場所を貸すモール型なので、EC単体の固定資産は軽く、グループ全体の資産の大半は銀行やカードなど金融の事業が占めています。
多角化した企業では、どの事業が稼ぎ頭かが見かけと食い違います。東急グループは売上の60.43%を生活サービス事業が占めますが、そこの利益率は2.19%にとどまり、不動産事業は22.72%と大きく離れます。
日産は売上の規模で自動車事業が金融事業の約10倍あるのに、営業利益は同程度で、自動車ローンなどの販売金融がおよそ4割を稼ぎます。パーク24が実はカーシェア市場の80.2%を握る会社だった、という例も加わります。
大きく売れる事業と大きく儲かる事業は、同じとは限りません。
読み終えて編集部が気にかけたのは、取り上げられる顔ぶれが名の通った大企業に偏っていることです。正体がきれいに割れる題材が選ばれているので、自分も同じ調子で読めそうな気分になりますが、身近な取引先の決算書が同じく素直に答えを見せてくれるかどうかは、本書だけでは判断できません。
クイズで味わう爽快感と、実務で決算書に向き合う手応えは、別物と考えておくほうがよいです。
また、本書は読み手のための本で、仕訳や減価償却のように決算書を作る側の知識は身につきません。経理の実務を学ぶなら、別の教材が要ります。
それでも、会計の入門書で一度つまずいた人が決算書と付き合い始める最初の一冊として、十分な力があります。著者も、読む力は件数をこなして磨くのが近道だと述べています。
決算書を読めるようになると、身近なモノやサービスなどに対しての見る視点が変わってきます。
今日から使える4つの練習
身近な店の儲けの仕組みを、自分なりに推測してみましょう。
本書の勧める実践は、特別な準備なしに始められます。
街を「なぜ?」で歩きましょう。
入ったカフェやコンビニで、この価格でどう利益を出しているのかを自分なりに推測します。ドン・キホーテが深夜まで開けている理由や、ルノアールが長居を歓迎する理由も、立派な練習問題になります。
EDINETやバフェット・コードで答えを確かめましょう。
金融庁のEDINETや、無料で使えるバフェット・コードで、気になった会社の有価証券報告書を引きます。予想とのずれが、いちばん身になります。
Excelでブロック図を描きましょう。
資産、負債、純資産、あるいは売上と費用を100%の積み上げ棒グラフにすれば、数字の並びが形として見えます。
会計クイズを自分で出しましょう。
「このB/Sは二社のどちらのものか」という問題を、同僚やSNSで出題してみます。著者自身の続け方であり、人と議論すると自分にない見方が手に入ります。
明日コンビニでコーヒーを買うなら、年間10億杯以上売れるというセブンカフェの陰にどんな数字の構造があるのか、少しだけ想像してみるとよいでしょう。
合わせて読みたい
『稲盛和夫の実学』稲盛和夫 決算書が読めるようになった次の段階として、数字を経営の判断に使う発想を学べます。会計を知らずに経営するのは計器を読めずに操縦するようなものだという稲盛さんの考えは、本書の「打ち手のための会計」と同じ方向を向いています。
『勝ち組企業の「ビジネスモデル」大全』大前研一 本書が決算書の数字から割り出した儲けの仕組みを、戦略論の立場から体系的に整理できます。コストコやAmazonで湧いた興味を、そのまま伸ばしたい人に合います。
『「数字で考える」は武器になる』中尾隆一郎 決算書の読解で終わらせず、自分の仕事の数字に引き寄せる技術を扱います。本書の実践にある仮説と検証の習慣を、日々の業務で回す道具が手に入ります。
