周りが皆持っている銘柄なら、自分も持っておけば間違いない。そう感じるのは自然な心理です。ただ株式投資では、この安心感に従うほど不利になりやすいのです。
『わが投資術』の著者、清原達郎さんは、ヘッジファンド「K1ファンド」を25年にわたって運用し、運用資産を93倍に増やした人物です。引退を機に、自分の投資哲学と数々の失敗を隠さずに書き出したのが本書です。
清原さんの結論は、個人が日本株で大きく勝つなら、狙う先は割安小型成長株だけ、というものです。大型株の勝負を最初から降りる潔さと、小型株への集中ぶりが、本書の色を決めています。
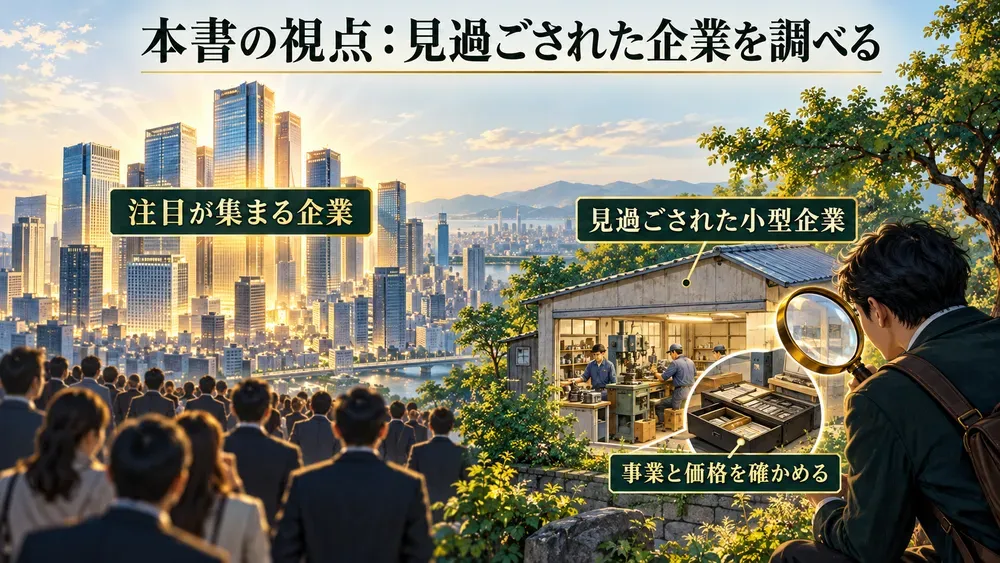
みんなと違う時にだけ、投資のアイデアが生まれる
投資のアイデアは、自分の考えが多数派と違うときにだけ生まれます。
出発点は徹底した逆張りです。
株価の中には、大衆の予想がすでに溶け込んでいます。みんなが良い会社だと思った時点で、その期待は値段に乗っています。だから自分の考えが多数派と同じなら、投資のアイデアにはなりません。
市場は意見が少数派でいる間だけ味方をし、多数派に混ざると罰を与える、という見方です。
象徴的なのがコロナ禍のメガバンク株の判断です。当時は、フィンテックがあれば銀行は要らなくなるという空気が強く、メガバンクは安値で放置されていました。
清原さんは逆の側から考えました。そう簡単に倒れる会社ではないし、経営陣は株価を引き上げたいはずです。そう読んで大きく買い、利益につなげています。
発信者には必ず意図があり、情報にはバイアスが乗っています。補正して受け取る姿勢が、他人の見落とした割安株を拾う入口になります。
個人がプロより有利になるのは、小型株の世界です。理由は二つあります。ひとつは流動性です。売買が薄い小型株には、資金の大きな機関投資家が手を出しにくいのです。買おうとすると自分の注文で株価が動く、マーケットインパクトが起きるからです。売買の額が小さい個人には、この制約がほとんどありません。
もうひとつは調査の空白です。小型株はアナリストがほとんど見ておらず、価格の歪みが残りやすいのです。そこに個人の独自のリサーチが効きます。反対に、新興のグロース市場を清原さんは「最悪の市場」と呼びます。
設立以来一度も割安になったことがなく、中身が冴えない割にPERの高い銘柄が多いからです。
大型株の扱いは割り切りが早いです。TOPIX連動のETFに預けるのが最も理にかなう、という立場です。誰もが情報を持っている大型株で市場に勝つのは、プロにとっても至難です。情報源への出費も絞っており、これだけは解約しないと挙げるのは月1100円の会社四季報オンラインほどです。
割安の測り方:PBRは捨てて、現金で見る
割安の判断にPBRは使えず、手元の現金で測るべきです。
本書で最も実践的なのが、割安をどう測るかの部分です。多くの人が頼るPBRを、清原さんはあっさり退けます。
「純資産は解散価値ではありません。」
上場企業が店じまいをすることはまずありません。しかも赤字が続けば、固定資産は減損処理で目減りします。PBRが低いというだけで割安だと判断すると、何年たっても株価が上がらないバリュートラップ、つまり偽の割安株をつかまされるおそれがあります。
代わりに使うのが、2つの独自指標です。
1以上なら、会社がタダで買えて、さらに現金のおまけまで付く水準の異常な割安を意味します。
現金が豊富な会社と乏しい会社を同じ土俵で比べる物差しで、手元の現金で自社株買いをしたと仮定して財務を平らにそろえます。そうすると、企業どうしの本当の割安度が見えてきます。
難しい財務分析を、数字の手触りを残したままここまで簡素にした点が、本書の強みです。
株価が何倍にもなる仕組みと、「経営者」の見極め
割安な小型株は、買い手の層が広がるたびに評価が上がって何倍にもなり、その成長性は経営者で決まります。
割安な小型株がなぜ大きな利益をもたらすのか。清原さんは「バリュエーションの梯子を上る」と呼びます。見向きもされなかった小型株が業績を伸ばし始めると、参加者が段階的に増えます。
最初は個人投資家、次に小型株を扱うファンド、続いて証券アナリスト、最後に大型の投資信託という順で、買い手の層が上へ広がります。
買い手の層が厚くなるたびにPERの評価が一段上がり、株価は2倍、3倍と段を上がっていきます。だから利益確定を急いではいけません。株価が3割上がった程度では、梯子のまだ下のほうで、割安なら売らずに、最低でも2倍のホームランを狙う握力が要る、というのが清原さんの教えです。
ただし、安いだけの株を買えばいいわけではありません。成長しない偽の割安株を避ける鍵として、本書が挙げるのは経営者です。
「⼩型株の成⻑性は『経営者』が9割」
規模が小さい会社の業績は、社長の個性に大きく左右されます。清原さんは、会社を成長させたいという強い意志、本人の言う「ガッツ」があるかを必ず確かめます。
派遣会社のUTグループは、過去の経済ショックで大赤字を出して機関投資家に見放されていました。しかし社長と直接会い、会社を立て直した迫力と冷静な戦略に触れて成長を確信し、この1銘柄だけで100億円以上の利益を得ました。
個人が社長に会うのは現実には難しいです。それでも、会社のサイトに載る社長のあいさつや中期経営計画を読めば、語ることと実際の動きが噛み合っているかは確認できます。もうひとつの観点が業界の性質で、シェアを取るほど競争力が増す、正のフィードバックの働く分野かどうかを見ます。
暴落と禁じ手、そして真似できない部分
暴落で買い向かう胆力は要りますが、禁じ手は避け、本書の勝ち筋は誰でも真似できるわけではありません。
大きく儲けるには、みんなが恐怖で売る暴落で買い向かう胆力がいります。人類がどんなに悲惨な目にあっても、相場がそれを織り込んで暴落したなら買うしかない、と清原さんは言います。これを落ちてくるナイフをつかむ行為にたとえ、買い手が自分ひとりなら独占的に安く買えるのだと説明します。
つかんだ後にさらに下がるのは、当たり前の出来事にすぎません。底値ぴったりで買えることはまれで、逆張りの投資家にとって、直後の含み損は前提条件になります。
リーマンショックの局面では、清原さん自身が個人資産の約30億円をファンドへ投入して耐え抜きました。その結果、底値から12倍という大きな勝負に勝っています。
禁じ手も明確です。
- 個別株の空売り
- ロングの損失が投資額で止まるのに対し、損失が無限に広がる。うまくやるには海外の貸株市場の動きまで把握する必要があり、情報の面で個人は分が悪い。清原さん本人がユニクロの空売りで62億円の損を出した
- 未公開株
- 個人に回ってくるものは実体のない詐欺か、そうでなければ質の低いものだとして、近づくなと言う
- 信用取引
- 借金で買う信用取引も厳禁だ
読むときの留保を、編集部として3つ挙げておきます。
- 負担の重さ
- 本書の勝ち筋は、膨大な銘柄を調べる労力と、暴落で買い向かう胆力という、二つの重い負担を前提にしている。リーマンショックの勝負は、個人資産の約30億円を差し出せる立場だからこその話で、同じ額を賭けられない読者は、そのまま真似できない
- 成功体験への偏り
- UTグループの100億円以上という利益は鮮やかだが、見込みが外れた小型株の話は、空売りの失敗を除けば本書の主役ではない
- 指標の限界
- ネットキャッシュ比率などの指標は割安の足切りには使えても、将来の成長までは教えてくれない。そこは経営者の見極めに戻るので、結局は読者自身が決算や社長の言葉を読み込む作業から逃れられない。
明日から何を変えるか
資金は半分をTOPIX連動のETFに、残りを小型株の挑戦枠に分けて始めましょう。
本書の助言を、動ける形にすると3つになります。
-
投資に回せる資金を半分に分け、片方はTOPIX連動のETF、もう片方を小型株の挑戦枠にする。200万円なら、100万円をETFへ、残る100万円を自分で調べた10銘柄ほどに等分する。1銘柄に賭け切ることは避ける。
-
四季報オンラインの絞り込みで、時価総額が500億円に届かず、PERも低い銘柄を拾う。候補ごとに決算短信を開き、ネットキャッシュ比率を自分の手で計算する。高価なツールは要らず、無料の決算短信と月1100円の四季報で足りる。
-
目にしたニュースについて、発信者の狙いを一度は疑ってみる。推奨や世間の雰囲気を受け売りにせず、裏を自分で読む習慣が、割安株を探す目の土台になる。
清原さんは、株式投資に才能は関係ないと言い切ります。差がつくのは、自分の失敗からどれだけ学んだかだといいます。少額でも真剣に銘柄を選び、外したときに原因を考えます。その繰り返しだけが相場の感覚を作ります。
最初の一歩は小さくていいのです。気になる小型株を一社選び、決算短信を開いて、ネットキャッシュ比率を計算してみます。周囲と違う見立てを自分で検証した人に市場が応える、という本書の主張を、少額で試せる形にした作業です。
合わせて読みたい
『賢明なる投資家』ベンジャミン・グレアム ネットキャッシュ比率の発想の源をたどると、この古典の「正味流動資産より安く買う」考え方に行き着きます。割安株投資の原点と、相場のムードに引きずられない姿勢を確かめたい人に。
『臆病者のための株入門』橘玲さん 株式投資を魅力的な賭けとして捉える見方が、清原さんの期待値をめぐる主張と呼応します。個人が市場とどう付き合うかを、別の角度から整理し直せます。
『一人の力で日経平均を動かせる男の投資哲学』cisさん 同じ日本株を舞台に、本能と逆の動きで勝つトレーダーの考え方を語る一冊。逆張りと握力で勝つ清原さんと並べると、自分に向く流儀が見えやすくなります。